

2社間ファクタリングは、事業者が保有する売掛債権をファクタリング会社に売却し、本来の入金期日より前に資金を受け取る方法です。
銀行融資のようにお金を借りる取引ではなく、取引先から代金を受け取る権利を売り渡して現金に換えます。
契約を結ぶのは、売掛債権を売る利用者と、買い取るファクタリング会社の2者です。
「2者間」と「2社間」の2つの表記がありますが、どちらも同じ取引方式を指します。
2者間ファクタリングとはどのような資金調達方法?
ファクタリングには、売掛先も契約に関わる3者間方式と、売掛先を関与させない2者間方式があります。
2者間方式の特徴は、売掛先に承諾を求める手続きを経ず、利用者とファクタリング会社の合意だけで売掛債権を譲り渡す点です。
資金化の対象には、一般的に請求書を発行済みで、支払期日が確定している売掛債権がなります。
売上の見込みや受注前の取引は対象にならないため、取引先への請求が済んだ売掛債権を持っていなければ、2者間ファクタリングで資金を用意することはできません。
利用者とファクタリング会社の2者だけで契約を結ぶ
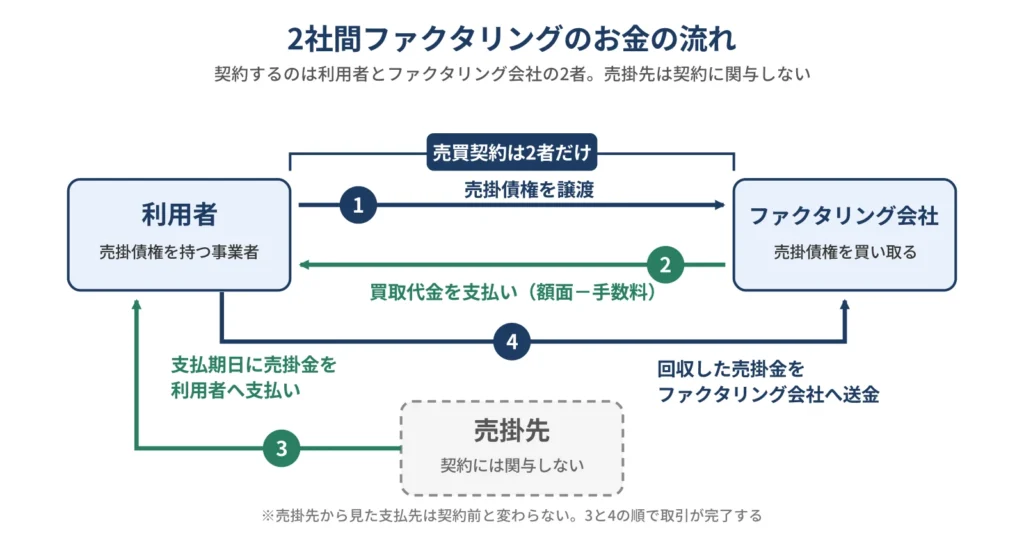
2社間ファクタリングでは、売掛債権を売る利用者と、買い取るファクタリング会社の2者が売買契約を結びます。
売掛債権の支払義務を負う売掛先(取引先)は、原則として契約の当事者に含まれません。
売掛先を契約に加えない点が、2者間方式の特徴です。
売掛先も関与する3者間ファクタリングとは、契約に関わる当事者の数が異なります。
2社間ファクタリングの基本的なお金の流れは次のとおりです。
1.利用者が売掛債権をファクタリング会社に売却し、買取代金を受け取る
2.支払期日に、売掛先が通常の取引と同じく利用者へ代金を支払う
3.利用者が、受け取った代金をファクタリング会社へ支払う
売掛先からの代金は、いったん利用者の口座に入金されます。
利用者は、譲渡した債権の回収(集金)をファクタリング会社から任される形で、受け取った代金をファクタリング会社へ送金します。
送金の期日や方法は、ファクタリング会社との契約書で定められます。
借入ではなく売掛債権を売却して資金化する方法
ファクタリングは、原則として金銭の借入ではなく、売掛債権を譲渡して資金に換える取引です。
金融庁も、ファクタリングを事業者の売掛債権等を期日前に手数料を差し引いて買い取るサービスとし、法的には債権の売買(債権譲渡)契約と位置づけています。
利用者がファクタリング会社から受け取るお金は、借りたお金ではなく売掛債権の売却代金にあたります。
融資では、借りた元金に利息を加えて、決められた期日までに返済します。
一方、2社間ファクタリングで利用者がファクタリング会社へ支払うのは、売掛先から回収した売掛金です。
利用者が借りたお金に利息を付けて返す仕組みではありません。
ただし、「ファクタリング」という名称の契約であれば、すべて売買として扱われるわけではありません。
金融庁は、契約書に債権譲渡契約(売買契約)と定められた取引であっても、経済的に貸付けと同様の機能を持つものは貸金業に該当するおそれがあるとしています。
貸付にあたるかどうかは、償還請求権のない契約(ノンリコース)の規定があるかといった契約書の形式だけでなく、取引の経済的な側面や実態に照らして判断されます。
契約前に、売掛債権の譲渡や代金の支払いに関する条項を確認する必要があります。
2者間ファクタリングとも呼ばれ呼び方による違いはない
「2者間ファクタリング」と「2社間ファクタリング」は、一般的に同じ取引方式を指します。
どちらも、利用者とファクタリング会社の2者だけで売掛債権の売買契約を結ぶ方式です。
検索結果やファクタリング会社の公式サイトでは、「2者間」と「2社間」の両方の表記が使われています。
売掛先を含める方式も同様に、「3者間」「3社間」の2通りで表記されます。
「者」と「社」の違いは表記の違いであり、どちらの表記を使っているかによって契約方式やサービス内容が変わるわけではありません。
手数料や買取可能額、入金までの時間などの条件は、表記ではなくファクタリング会社ごとの契約内容によって異なります。
当社の2社間ファクタリングは、申込から契約までオンラインで完結でき、手数料は3.5%〜です。売掛債権の内容を伝えていただければ、受取額の見積もりを無料で提示します。
[2社間ファクタリングの商品案内を見る]
[オンライン完結型の申込はこちら]
取引先の承諾を得ずに契約を進められる理由
2社間ファクタリングで売掛先の承諾が要らないのは、売掛債権の売買契約を利用者とファクタリング会社の間だけで結ぶためです。
売掛先は債権の売り手でも買い手でもないため、契約の当事者になりません。
民法では、債権を譲り受けた側が売掛先に対して「自分が債権者だ」と主張するには、譲渡人から売掛先への通知か、売掛先の承諾が必要とされています。 3社間ファクタリングでは、一般的に契約時に売掛先の承諾を得て、売掛先から直接代金を受け取ります。
>> 3社間ファクタリングとは?仕組みや手数料相場、利用の流れを解説
一方、2社間ファクタリングでは売掛先への通知や承諾を契約時に行わず、代金の回収を利用者に任せます。
この契約構造により、売掛先に承諾を求める手続きがなく、資金調達の事情を売掛先へ説明せずに契約を進められる場合があります。
2社間ファクタリングと3社間ファクタリングの違い
2社間方式と3社間方式は、どちらも売掛債権をファクタリング会社に売却して期日前に資金化する取引で、契約に売掛先が関与するかどうかだけが異なります。
2社間方式では売掛先の承諾を得ずに契約し、3社間方式では売掛先の承諾を得たうえで売掛先がファクタリング会社へ直接支払います。
この一点から、承諾の手続きにかかる時間、手数料の水準、代金の回収方法、登記の要否が分かれます。
どちらを選ぶかは、手数料の差だけでなく、売掛先に資金調達の事情を伝えられるか、入金までに何日の余裕があるかで決まります。
契約当事者・承諾・回収・手数料・登記の有無を比較
2社間方式と3社間方式の違いを項目ごとに並べると、次のとおりです。
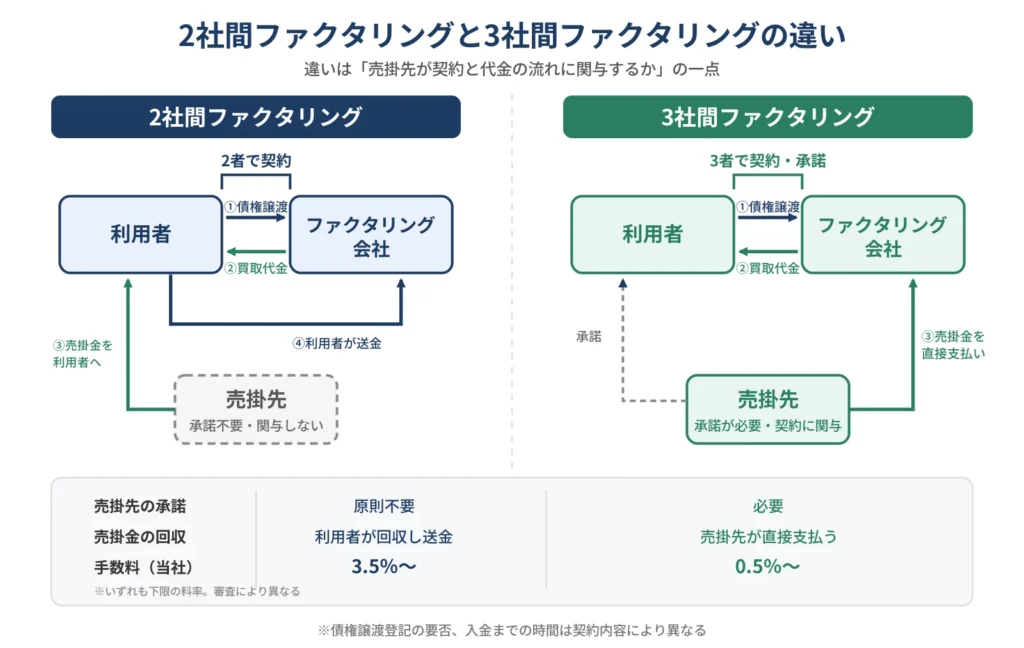
| 比較項目 | 2社間ファクタリング | 3社間ファクタリング |
|---|---|---|
| 契約の当事者 | 利用者とファクタリング会社 | 利用者とファクタリング会社に加え、売掛先が関与 |
| 売掛先の承諾 | 原則不要 | 一般的に必要 |
| 売掛先への通知 | 契約時には原則行わない | 債権譲渡を売掛先に知らせる |
| 売掛金の回収 | 売掛先が利用者に支払い、利用者がファクタリング会社へ送金 | 売掛先がファクタリング会社へ直接支払う |
| 手数料の傾向 | 高くなりやすい | 低くなりやすい |
| 当社の手数料 | 3.5%〜 | 0.5%〜 |
| 資金化までの時間 | 短くなりやすい | 売掛先の手続きに時間がかかる場合がある |
| 債権譲渡登記 | 契約条件によって行う場合がある | 通知・承諾で対抗要件を備えるのが一般的 |
当社の手数料は公式サイトに掲載している下限の料率で、実際の料率は売掛債権の内容と審査により異なります。
民法では、債権を譲り受けた側が売掛先に債権者であると主張するには、譲渡人からの通知か売掛先の承諾が必要です。
3社間方式はこの通知・承諾を契約時に済ませるため、ファクタリング会社が売掛先から直接回収できます。
2社間方式は通知・承諾を行わない代わりに、法人の場合は債権譲渡登記で第三者への対抗要件を備える契約があり、登記費用が別途かかる場合があります。
売掛先の承諾を得られるなら3社間で費用を抑えられる
売掛先に債権譲渡を伝え、承諾を得られる見込みがあるなら、3社間方式のほうが手数料を抑えられます。
3社間方式では売掛先がファクタリング会社へ直接支払うため、ファクタリング会社は債権の存在を売掛先に確認でき、利用者を経由する回収の遅れも生じません。未回収のリスクが小さい分、料率が低く設定されます。
当社の3社間ファクタリングは手数料0.5%〜で、これまでに143社の中堅企業・大手企業(上場会社を含む)から債権譲渡の承諾を受けた実績があります。
3社間方式に向いているのは、売掛先が大手企業や官公庁で、継続的な取引があり、資金調達の方法として債権譲渡を説明できる関係にある場合です。
一方、承諾を得るまでの説明と書類のやり取りに日数がかかるため、支払期日が目前に迫っている場合は、承諾を待つ間に資金が間に合わないことがあります。承諾の見込みと必要な日数を先に確認してください。
入金を急ぐ場合や売掛先に知らせたくない場合は2社間を選ぶ
支払期日まで日数がない場合や、売掛先に資金調達の事情を伝えたくない場合は、2社間方式が選択肢になります。
2社間方式は利用者とファクタリング会社の合意だけで契約が成立するため、売掛先の承諾を待つ時間が発生しません。必要書類が揃っていれば、申込当日に審査と契約まで進む会社もあります。
売掛先から見た支払いの流れは契約前と変わらず、売掛先に承諾を求める手続きもないため、取引先との関係を保ったまま資金を用意できます。
ただし、手数料は3社間方式より高くなり、売掛先から入金された代金をファクタリング会社へ送金する手間が利用者側に残ります。
当社の2社間ファクタリングは手数料3.5%〜で、申込当日の資金化にも対応しています。入金時期は申込の時間帯と審査の状況により異なります。
2社間ファクタリングの手数料が高くなりやすい理由
2社間ファクタリングの手数料が一般に3者間ファクタリングより高くなりやすいのは、ファクタリング会社が負う未回収のリスクが大きいためです。
2社間方式では売掛金がいったん利用者を経由して支払われるため、売掛先の支払状況に加えて、利用者が期日どおりに送金するかどうかもリスクに含まれます。
さらに、売掛先に利用を知らせない前提のため、債権の内容を売掛先に直接確認しにくく、リスクを見積もる材料が限られます。
こうした事情が料率に反映されますが、実際の手数料は会社や売掛債権の条件で異なるため、公式情報と個別の見積もりで確認してください。
ファクタリング会社が未回収のリスクを負担する
償還請求権のない契約(ノンリコース)の2社間ファクタリングでは、売掛金を回収できなかった場合の損失をファクタリング会社が負います。
金融庁は、ノンリコースについて、売却した売掛債権が回収できなくなっても、売却した事業者には返済義務が生じない取り決めだと説明しています。
売掛先が倒産したり支払いが大幅に遅れたりすると、ファクタリング会社は買取代金を支払った後に売掛金を回収できず、損失を抱えます。
2社間方式では売掛金が利用者を経由するため、利用者の経営悪化や送金の遅れも回収に影響します。
ファクタリング会社は、こうした損失の可能性を見込んで手数料を設定します。回収の見込みが低いと判断される債権ほど、手数料が高くなったり、買取額が抑えられたりする傾向があります。
この未回収リスクの見込み分が、2者間方式の手数料を押し上げる一因です。
売掛先へ問い合わせできず回収の見通しを立てにくい
2社間ファクタリングでは、ファクタリング会社が売掛先に直接問い合わせて債権の内容を確かめることが難しい場合があります。
売掛先に「この請求は実在するか」「期日どおり支払う予定か」を確認すると、ファクタリングを利用している事実が伝わるためです。
そのため審査では、一般的に利用者が提出する請求書、売掛先との取引を示す契約書、入金履歴が分かる通帳などから、債権の実在性や回収の見込みを判断します。
ただし、書類だけでは売掛先の現在の支払予定や、同じ債権が他社に譲渡されていないかまでは読み取りにくい面があります。
債権譲渡登記についても、法務省は、登記によって債権の存在や譲渡の有効性が証明されるわけではないと説明しています。
確認できる情報が限られるほど、ファクタリング会社は見込み違いによる損失に備える必要があり、その分が手数料に上乗せされる要因となります。
当社の2社間手数料は3.5%〜、3社間は0.5%〜
当社の2社間ファクタリングの手数料は3.5%〜、3社間ファクタリングは0.5%〜です。いずれも公式サイトに掲載している下限の料率で、実際の料率は売掛債権の内容と審査の結果によって決まります。
同じ売掛債権でも、2社間方式と3社間方式で料率に差が出るのは、売掛先の承諾を得るかどうかで未回収のリスクが変わるためです。
3社間方式では売掛先がファクタリング会社へ直接支払うため、利用者を経由する回収の遅れが生じず、その分だけ料率を下げられます。
料率に影響する主な条件は、売掛先の支払能力、売掛債権の金額、支払期日までの日数、売掛先との取引実績の4点です。上場企業や官公庁が売掛先で、継続して期日どおりに入金されている債権ほど、下限に近い料率で見積もられる傾向があります。
見積もりを依頼すると、売掛債権の額面、手数料、登記や事務手数料などの費用、受取額を記載した見積書を提示します。契約するかどうかは、見積書の受取額を確認してから判断してください。
売掛金100万円を売却した場合の受取額と利益への影響
額面100万円の売掛債権を手数料10%(仮定)で売却した場合、受取額は90万円です。
手数料のほかに事務手数料や債権譲渡登記の費用がかかる契約では、受取額はさらに少なくなります。
| 項目 | 金額 |
|---|---|
| 売掛金の額面 | 1,000,000円 |
| 手数料(10%と仮定) | 100,000円 |
| 受取額 | 900,000円 |
受取額とは別に、手数料が利益に与える影響も確認が必要です。
仕入80万円・売上100万円の取引を例にすると、売上総利益20万円に対して債権売却の費用が10万円かかり、取引から残る金額は10万円になります。
| 項目 | 金額 |
|---|---|
| 売上総利益(売上100万円−仕入80万円) | 200,000円 |
| 債権売却の費用(手数料10%) | 100,000円 |
| 売上総利益から債権売却の費用を差し引いた参考額 | 100,000円 |
上記の参考額は、売上総利益から債権売却の費用だけを差し引いた目安です。
債権売却損は通常、売上総利益とは別の区分で計上されるため、会計上の売上総利益や最終利益とは一致しません。
手数料率が利益率に近い取引では、資金化によって残る金額が小さくなります。契約前に、必要な資金を受取額で賄えるかと、売却後に残る金額が事業を続けるうえで足りるかの2点を確認してください。
料率の目安は各社の公式サイトと見積もりで比べる
2社間ファクタリングの料率は、ファクタリング会社や売掛債権の条件によって異なるため、一律の水準では判断できません。
同じ会社でも、売掛先の信用力、債権の金額、入金期日までの期間などによって、提示される手数料が変わる場合があります。
公式サイトの料率は「〇%~」のように下限の形で掲載されている場合があり、その料率で契約できるとは限りません。
実際の費用は、見積もりで提示される手数料に加え、会社によっては事務手数料や債権譲渡登記の費用など、別途かかる費用も含めて確認してください。
法務省によると、債権譲渡登記の登録免許税は、債権の個数が5,000個以下の場合で1件につき7,500円(租税特別措置法による軽減後の額)、5,000個を超える場合で1件につき15,000円です。
複数社を比べる際は、料率の数字だけでなく、売掛債権の額面から差し引かれる総額で判断します。
例:額面100万円の売掛債権で、手数料と諸費用を差し引いた受取額が85万円なら、差し引かれる総額は15万円
2社間ファクタリングを利用して得られるメリット
2社間ファクタリングを使うと、売掛先に承諾を求めずに、手元の売掛債権を入金期日より前に資金へ換えられます。
利用者自身の決算内容だけでなく売掛先の信用力も判断材料になるため、融資とは異なる基準で検討できる場合があり、個人事業主を対象とするサービスもあります。
ただし、得られる利点は契約条件や売掛債権の内容によって変わります。
取引先との関係、資金が必要な時期、自社の決算状況などと照らし合わせて、2者間方式を選ぶ意味があるかを判断してください。
取引先との関係を保ったまま資金を用意しやすい
2社間ファクタリングは売掛先の承諾を原則必要としないため、資金調達の事情を取引先に説明せずに利用できる場合があります。
売掛債権を売却した事実や資金繰りの状況を取引先に知られたくない事業者にとって、売掛先を関与させずに資金を用意できる2者間方式は選択肢の一つになります。
3社間方式では、一般的に売掛先の承諾を得る手続きが必要です。取引先へ事情を説明する負担や、承諾が得られるまでの待ち時間も生じます。
2社間方式にはこの承諾手続きがないため、原則として取引先とのやり取りを増やさずに資金調達を進められます。
ただし、契約内容によっては売掛先に利用が伝わる可能性があり、知られないことが保証されるわけではありません。
入金期日前の売掛金を早めに現金化できる
2社間ファクタリングを使えば、売掛債権を売却して、本来の支払期日より前に資金を受け取れます。
例:月末締め・翌々月末払いの取引では、請求から入金までが約2か月です。この売掛債権を売却すると、2か月待たずに資金を確保できます。
一方で、給与や仕入代金、外注費は、売掛金の入金より先に支払期日が来ることも珍しくありません。
売上は立っているのに、入金待ちで支払いに回せない。そうした時期のつなぎとして使える手段の一つが、2者間ファクタリングです。
ただし、資金化までの時間は一律ではなく、ファクタリング会社の体制や必要書類の準備状況、審査の内容によって変わります。
「最短即日」と案内している会社でも、申込の時間帯や審査結果によっては翌営業日以降になる場合があるため、支払期日から逆算して余裕をもって申し込んでください。
赤字決算でも売掛先の信用次第で検討できる
ファクタリングでは、利用者の決算内容だけでなく、売掛先の信用力や売掛債権を回収できる見込みも判断材料になります。
そのため、赤字決算や債務超過であることだけを理由に、利用できないとは限りません。
融資では利用者自身の返済能力が審査の中心になります。
一方、ファクタリングで売掛債権の代金を最終的に支払うのは売掛先であるため、売掛先の支払能力も重視されます。
ただし、2社間方式では利用者が売掛金を回収して送金するため、利用者の経営状況や信頼性も確認されます。
実際に利用できるかどうかは、各社の審査基準と売掛債権の内容によって異なります。
赤字決算の場合は、売掛先との取引実績や入金履歴を示せる資料を準備したうえで、複数社に相談して判断してください。
個人事業主でも申し込めるサービスがある
2社間ファクタリングは法人だけのサービスではなく、個人事業主を利用対象としているファクタリング会社もあります。
企業と取引して請求書を発行しているフリーランスも、各社の条件を満たせば申し込める場合があります。
一方、利用条件はサービスごとに異なります。確認したい主な条件は次のとおりです。
・利用者の対象:法人のみか、個人事業主も含むか
・売掛先の条件:売掛先が法人に限られるか
・金額の条件:最低買取額や上限額が設定されているか
・債権の条件:請求書発行済みの債権に限るか、支払期日までの期間に制限があるか
なお、債権譲渡登記は譲渡人が法人の場合に限られる制度で、個人事業主が売掛債権を譲渡する場合は登記の対象になりません。
申し込む前に、公式サイトで対象者と対象債権の条件を確認してください。
2社間ファクタリングで気をつけたいデメリット
2社間ファクタリングでは、売掛金の額面より少ない金額しか受け取れず、売掛先からの入金後にはファクタリング会社への送金が必要です。
受け取った時点では手元資金が増えますが、将来入る予定だった売掛金を先に使う取引です。
売却した売掛金は入金後にファクタリング会社へ送金するため、原則として自社の資金としては残りません。
利用を続けると、差し引かれる費用の分だけ使える資金が減っていくおそれもあります。
目先の支払いだけでなく、売掛金の入金後や翌月以降の資金繰りまで見通したうえで、利用するかどうかを判断してください。
売掛金の全額を受け取れるとは限らない
2社間ファクタリングで受け取れる金額は、売掛債権の額面から手数料などを差し引いた額です。
売掛債権を売却しても、額面と同じ金額が入金されるわけではありません。
さらに契約によっては、額面のうち買い取る割合(掛目)や、1回あたりの買取可能額が設定されている場合があります。
掛目が設定されていると、手数料とは別に、額面の一部が買取の対象外になったり、支払いが後日に回されたりすることがあります。
その結果、支払いに必要な金額に対して、受取額が足りない場合もあります。
契約前に見積もりで受取額を確認し、必要な資金を確保できるかを判断してください。
受取額が不足する場合は、対象とする売掛債権を増やすか、他の資金調達方法と組み合わせる検討が必要です。
資金繰りが苦しい時期に送金の負担が重なる
2社間方式では、売掛先からの代金がいったん利用者の口座に入金され、利用者がその代金をファクタリング会社へ送金します。
ファクタリングを利用するのは、資金繰りに余裕がない時期であることが少なくありません。
売掛金が入金された時点でも支払いが重なっていると、口座の資金を給与や仕入代金に回したくなる状況が生じます。
しかし、入金された代金は、すでにファクタリング会社へ売却した債権の回収金です。
他の支払いに使ってしまうと送金資金が不足し、契約内容に反してファクタリング会社との間でトラブルになるおそれがあります。
売掛金の入金予定日と送金額を資金繰り表に記入し、同じ時期に発生する支払いと並べて確認してください。
送金分を除いても支払いに足りるかを事前に確かめておけば、資金の不足を入金前に把握できます。
繰り返し利用すると手元資金が減りやすい
2社間ファクタリングを繰り返し利用すると、売掛金を資金化するたびに手数料などが差し引かれるため、手元に残る資金が減っていく可能性があります。
毎月の支払いをファクタリングで補う場合、今月の売掛金を先に使った分、翌月の入金時には使える資金が残りません。
その不足を補うために翌月分の売掛金も売却すると、将来の入金を先取りし続ける状態になり、差し引かれる費用も毎月積み重なります。
金融庁は、ファクタリングで高額な手数料を支払うと、かえって資金繰りが悪化し、多重債務に陥る危険性があると注意を呼びかけています。
ファクタリングは入金時期のずれを埋める手段であり、売上や利益を増やす仕組みではありません。
利用と並行して、収支の改善、取引先との支払条件の見直し、融資など他の資金調達方法も検討してください。
売掛先に利用が伝わる可能性があるケース
2社間ファクタリングでも、契約内容や手続きの状況によっては、売掛先に利用が伝わる可能性があります。
売掛先の承諾が要らないことと、売掛先に一切情報が届かないことは、分けて考える必要があります。
売掛先に利用が伝わる代表的な経路は、次の2つです。
・債権譲渡登記:登記の記録から、債権譲渡の事実が把握される場合がある
・ファクタリング会社からの連絡:審査時の確認や、代金が送金されない場合の通知などで、売掛先に直接連絡が入る場合がある
登記を行うかどうか、どのような場合に売掛先へ連絡するかは、ファクタリング会社や契約内容によって異なります。
売掛先に知られたくない場合は、契約前に「債権譲渡登記を行うか」「売掛先へ連絡する条件は何か」をファクタリング会社に確認し、契約書の記載とも照らし合わせてください。
債権譲渡登記の情報から利用が判明する可能性
契約によって債権譲渡登記が行われると、登記の記録から債権譲渡の事実を把握される可能性があります。
債権譲渡登記の対象は法人がする金銭債権の譲渡に限られ、個人事業主が譲渡人となる取引は登記の対象外です。 登記されると、譲渡人の本店所在地を管轄する登記所に、商号や譲渡の概括的な内容が記録されます。この概要を記載した証明書は誰でも請求できます。
概要には譲渡した債権を特定する事項は含まれません。ただし、全部事項を記載した登記事項証明書は、譲渡された債権の債務者である売掛先も請求できます。
一方、登記だけで売掛先に自動で通知が届くわけではありません。
売掛先に債権譲渡を主張するには、登記事項証明書を交付した通知か、売掛先の承諾が別に必要です。
業者から売掛先へ連絡が入る可能性
契約条件や審査の方法によっては、ファクタリング会社が売掛先へ直接連絡する可能性があります。
審査や債権の確認で売掛先へ連絡するかどうかは、ファクタリング会社ごとに扱いが異なります。
また、売掛先への通知の時期をファクタリング会社が判断できる契約もあります。
金融庁が紹介する裁判例にも、対抗要件の具備は猶予されていたものの、ファクタリング業者の判断で具備できた事案が含まれています。
このような契約では、利用者が代金を送金しない場合などに、ファクタリング会社が売掛先へ債権譲渡を通知し、直接支払いを求める可能性があります。
無断で連絡されることを避けたい場合は、申込前に売掛先への確認方法、連絡の有無、通知を行う条件を尋ね、契約書にどう記載されているかを確認してください。
2社間ファクタリングを利用するまでの手続き
2社間ファクタリングは、書類の準備、申し込みと審査、契約と売掛債権の譲渡、売掛金入金後の支払いという順で進みます。
利用者が準備するのは、売掛債権が実在し、入金予定日に支払われる見込みがあることを示す資料です。
審査後に提示された条件に同意して契約すると、買取代金が振り込まれます。
ただし取引はそこで終わらず、売掛先から入金された代金をファクタリング会社へ支払った時点で完了します。
必要書類や契約方法は会社ごとに異なるため、利用先の案内を確認しながら進めてください。
売掛金や入金予定日がわかる書類を準備する
申し込みの前に、売掛債権の存在と売掛先との取引実績を確認できる書類を準備します。
一般的に求められる書類と、それぞれで確認される主な内容は次のとおりです。
| 書類 | 確認される主な内容 |
|---|---|
| 請求書 | 売掛先、請求金額、支払期日 |
| 取引先との契約書・発注書 | 売掛先との取引内容や継続性 |
| 通帳の入出金履歴 | 売掛先からの過去の入金実績 |
上記に加えて、本人確認書類や決算書、確定申告書などの追加資料を求められる場合があります。
法人の場合は、登記事項証明書の提出を求められることもあります。
必要書類がそろっていないと、追加提出を待つ間は審査が進みません。
申し込む前に、利用先の公式サイトで必要書類の一覧を確認し、求められる通帳の期間や書類の形式(原本、写し、画像データなど)まで把握しておいてください。
申し込み内容をもとに買取の可否を判断してもらう
申し込みを受けたファクタリング会社は、提出書類と申告内容をもとに、売掛債権の実在性や回収の見込みを確認し、買い取るかどうかを判断します。
請求書の金額や支払期日が通帳の入金履歴と食い違っていないか、売掛先との取引が継続しているかなどを、書類から確認するのが一般的です。
審査の結果、買い取れると判断された場合は、買取可能額や手数料、支払期日などの条件が提示されます。
提示される条件は、ファクタリング会社や売掛債権の内容によって異なります。同じ売掛債権でも、会社によって買取額や手数料に差が出る場合があります。
1社の提示条件だけで決めず、複数社の条件を並べ、受け取れる金額と支払条件を比べてから契約先を選んでください。
契約内容を読み込んで売掛債権を譲渡する
提示された条件に同意できたら、契約書の内容を確認したうえで契約を結び、売掛債権をファクタリング会社へ譲渡します。
契約前には、手数料や買取額に加えて、次の項目も確認してください。
・償還請求権の有無:売掛先が支払えなかった場合に、利用者が代わりに支払う義務を負うか ・買戻請求権の有無:利用者が売掛債権を買い戻す義務を負う場合があるか ・債権譲渡登記:登記を行うか、行う場合の費用を誰が負担するか ・追加費用:事務手数料や振込手数料など、手数料以外にかかる費用があるか ・支払条件:ファクタリング会社へ代金を支払う期日と方法
金融庁は、債権の回収を任された売主が集金できなかった場合に、売主が債権を買い戻すとされている契約などは、貸金業に該当するおそれがあると示しています。
契約書の内容に不明点があれば、署名する前にファクタリング会社へ質問してください。
契約後は契約書の控えを受け取り、取引が終わるまで保管しておきます。
売掛先からの入金後に期日までに代金を支払う
契約後、売掛先から利用者の口座に売掛金が入金されたら、契約書で定められた期日までにファクタリング会社へ代金を支払います。
売掛先からの入金を確認したら、契約書で指定された口座へ、指定された金額を振り込みます。振込手数料をどちらが負担するかも、契約書の記載に従います。
入金された売掛金は、ファクタリング会社へ支払うための資金です。
入金から送金までの間に他の支払いと混ざらないよう、送金額を資金繰り表や帳簿に記録して管理してください。
売掛先からの入金が予定日より遅れた場合の扱いも、契約によって異なります。
入金の遅れが分かった時点でファクタリング会社へ連絡できるよう、連絡先と連絡の期限を契約時に確認しておいてください。
2社間ファクタリングで即日資金化をするポイント
即日での資金化をしたい場合は、審査や契約の途中で手続きが止まる要因を、申し込み前に減らしておく必要があります。
具体的には、必要書類を事前にそろえること、審査で判断しやすい売掛債権を申込対象に選ぶこと、来店や郵送が不要な契約方法を選ぶことが、手続き時間の短縮に役立ちます。
ただし、即日で資金化できるかどうかは、ファクタリング会社の対応体制、申し込みの時間帯、審査の状況によって変わります。
準備を整えても即日にならない場合があるため、支払期日には日数の余裕を持たせて申し込んでください。
必要書類を申し込み前にそろえておく
即日の資金化を目指すなら、申し込みの時点で必要書類をすべて提出できる状態にしておきます。
審査の途中で書類の追加提出を求められると、書類を用意するまで審査が止まり、その日のうちに手続きが終わらない場合があります。
書類をそろえる際は、提出前に次の点も照らし合わせてください。
・請求書の宛名と、通帳に記載された入金元の名義が一致しているか ・請求書の金額と、過去の入金額に説明できない差がないか ・請求書の支払期日と、実際の入金日の傾向が合っているか
書類同士の内容に食い違いがあると、確認のための問い合わせや追加資料が必要になり、審査に時間がかかる原因になります。
オンラインで提出する場合は、書類をスキャンや撮影で画像データにしておくと、申し込み後すぐに送付できます。
求められる書類は申込先によって異なるため、公式サイトの案内を確認するか、申し込み前に問い合わせてください。
支払期日まで日数の短い売掛債権を選ぶ
複数の売掛債権を持っている場合は、支払期日までの日数が短い債権を申込対象にする方法があります。
支払期日が近い債権は、入金までに売掛先の経営状況が変わる期間が短いため、ファクタリング会社にとって回収の見込みを判断しやすい傾向があります。
申込対象を選ぶ際は、支払期日までの日数に加えて、次の点も比べてください。
・売掛先との取引が継続しているか ・売掛先から過去に期日どおり入金されているか ・入金実績を通帳で示せるか
例:同じ金額の売掛債権が2件ある場合、取引が長く続き、通帳で毎月の入金を確認できる売掛先の債権を選ぶ
ただし、支払期日の近い債権を選んでも、審査に通ることや即日で入金されることが保証されるわけではありません。
最終的な判断は各社の審査基準によります。
オンラインで契約を完結できる会社を検討する
申し込みから書類提出、契約までをオンラインで進められる会社を選ぶと、来店や書類の郵送にかかる時間を省けます。
契約書の郵送や対面での面談が必要な会社では、書類の往復や日程調整に時間がかかり、その日のうちに契約まで進まない場合があります。
オンラインで手続きを完結できるかどうかは、公式サイトで次の点を確認してください。
・申込書や必要書類をWebで提出できるか
・電子契約に対応しているか
・本人確認をオンラインで行えるか
・来店や面談が不要とされているか
即日対応の可否は、申し込みの受付時間や審査の完了時刻によって変わる場合があります。
当日中の入金を受けるための申込締め切り時刻や、土日祝日の対応の有無は会社ごとに異なるため、事前に公式サイトや問い合わせで確認し、条件に間に合う時間帯に申し込んでください。
2社間ファクタリングの審査で見られる項目
2社間ファクタリングの審査では、利用者の決算内容だけでなく、売掛先が代金を支払えるか、売掛債権を回収できる見込みがあるかが重視されます。
ファクタリング会社は、買い取った売掛債権の代金によって資金を回収するため、回収の見込みが審査の中心になります。
代表的な確認項目は、売掛先の信用力、売掛債権の実在性、売掛先との取引実績、支払期日までの日数です。
ただし、審査基準は各社で異なり、1つの項目だけで可否が決まるわけではありません。
2者間方式では利用者が回収した代金を送金するため、利用者の状況も合わせて判断されます。
売掛先の経営状況と支払い能力の高さ
売掛先が支払期日どおりに代金を支払えるかどうかは、買取を判断する主要な材料です。
ファクタリング会社が回収する代金の出どころは売掛先の支払いであり、売掛先が支払えなければ回収できません。
売掛先の支払能力は、企業規模や業種だけでなく、次のような要素を組み合わせて判断される場合があります。
・売掛先のこれまでの支払状況:期日どおりに入金されているか
・外部の情報:信用調査会社の情報や、公開されている決算情報
・取引相手の種類:上場企業や官公庁など、支払能力を外部から確認しやすい相手か
そのため、利用者自身が赤字であっても、売掛先の支払能力が高いと判断されれば買取の対象になる場合があります。
反対に、利用者の業績が良くても、売掛先の経営状況に懸念があれば、買取額や手数料などの条件が厳しくなることがあります。
請求書や通帳の記録で売掛金が実在するか
審査では、申し込まれた売掛金が実際に存在するかが確認されます。
存在しない取引の請求書で資金を得る架空債権や、同じ売掛債権を複数の会社に売る二重譲渡があると、ファクタリング会社は代金を回収できないためです。
照合の対象になり得る主な項目は次のとおりです。
| 確認項目 | 主な照合先 |
|---|---|
| 取引先名 | 請求書の宛名、通帳の入金元名義 |
| 請求金額 | 請求書、契約書・発注書、過去の入金額 |
| 支払期日 | 請求書、契約書の支払条件、過去の入金日 |
利用者が法人の場合は、利用者を譲渡人とする債権譲渡登記がすでにあるかどうかを確認される場合もあります。
債権譲渡登記の登記事項概要証明書は誰でも請求でき、該当する登記の記録がない場合は、その旨の証明書も交付されます。
ただし、この証明書には債務者名など個々の債権を特定する事項は記載されません。
請求額と入金額に差がある場合は、値引き、分割払い、振込手数料の差し引きなど、差が生じた理由を説明できる資料を用意しておいてください。
売掛先と継続して取引している実績があるか
売掛先と継続して取引し、期日どおりに入金されてきた実績は、今回の売掛金も回収できるかを判断する材料になります。
単発の取引では、売掛先が約束どおりに支払うことを示す過去の記録がありません。
継続取引であれば、通帳に売掛先からの入金が並び、請求額と入金額、請求書の期日と実際の入金日を複数回にわたって照合できます。
取引実績を説明するために、次の資料を準備しておいてください。
・売掛先からの入金が記録された通帳(数か月分)
・過去の請求書の控え
・基本契約書や継続的な発注書
・取引開始の時期が分かる資料
ただし、取引期間の長さだけで審査結果が決まるわけではありません。
支払期日までの残り日数と回収の見込み
支払期日までの残り日数は、回収の見込みを判断する材料になります。
期日までの期間が長いほど、その間に売掛先の経営状況が変わったり、利用者側の事情が変わったりする可能性があるためです。
ファクタリング会社にとっては、買取代金を支払ってから回収するまでの期間も長くなります。
そのため、期日までの残り日数が、買取額や手数料などの条件に反映される場合があります。
会社によっては、買取の対象とする売掛債権について、支払期日までの日数に上限を設けている場合もあります。
複数の売掛債権を持っている場合は、金額だけでなく入金時期も比較し、期日が近く回収の見込みを説明しやすい債権を申込対象に含める方法があります。
ただし、支払期日までの日数だけで審査の可否が決まるわけではなく、最終的な判断は各社の基準によります。
2社間ファクタリングに違法性はあるのか
売掛債権を売却して資金を得る2者間ファクタリングそのものは、違法な取引ではありません。
売掛債権は民法上、原則として譲渡できる財産であり、ファクタリングは売掛債権の売買として行われます。
一方で、ファクタリングという名称を使いながら、実態は金銭の貸付である取引も存在します。
適法かどうかは契約書の名称ではなく、売掛先から回収できなかったときに誰が損失を負うかなど、契約内容と取引の実態で判断されます。
契約前に、回収不能時の負担や買戻しの義務を定めた条項がないかを確認することが、危険な契約を避ける判断材料になります。
売掛債権の譲渡は民法で認められている取引
売掛債権は、民法上、原則として他人に譲り渡すことができる財産です。売掛債権を譲渡すること自体が、直ちに違法になるわけではありません。
ファクタリングは、利用者が保有する売掛債権をファクタリング会社に売却し、その代金を受け取る取引です。お金を借りて返済する取引ではなく、債権の売買として行われます。
ただし、実際に契約する際は、譲渡しようとする売掛債権の内容を確認する必要があります。
特に確認したいのが、売掛先との契約書にある「譲渡制限特約」(債権の譲渡を禁止・制限する取り決め)です。
2020年4月施行の改正民法により、譲渡制限特約が付いていても、債権譲渡の効力は妨げられなくなりました。
一方で、譲受人が特約を知っていた、または重大な過失で知らなかった場合には、売掛先は譲受人への支払いを拒み、元の債権者である利用者への支払いをもって対抗できます。
譲渡制限特約付きの売掛債権を買取対象にするかどうかは、ファクタリング会社によって扱いが異なります。売掛先との契約書を事前に確認し、特約がある場合は申し込み時に伝えてください。
実質的な貸付にあたる契約は貸金業法の対象になる
ファクタリングの形式をとっていても、実態が金銭の貸付と評価される取引は、貸金業法などの規制の対象になります。
金融庁によると、貸金業を行うには財務局または都道府県の登録が必要で、無登録での営業は刑事罰の対象です。
貸金業にあたる取引には利息制限法と出資法の上限金利が適用され、年109.5%を超える利息を定めた場合は、消費貸借契約自体が無効とされています。
実際に、ファクタリングとして行われた取引が、裁判で貸付にあたると判断された例もあります。
金融庁は、ファクタリング業者が売掛先の不払いのリスクをほとんど負っていなかった事案などを紹介しています。
そのため、契約の名称が「債権譲渡契約」や「売買契約」であっても、それだけで安心はできません。
売掛先が支払わなかったときに利用者が負担を負うか、債権の買戻しを義務づけられているかなど、実際の条件を確認してください。
貸付の疑いがある条件を提示された場合は、その場で契約を急がず、弁護士や公的な相談窓口に相談してから判断してください。
償還請求権や買戻請求権の有無を契約書で確かめる
契約書では、売掛先から代金を回収できなかった場合に、ファクタリング会社が利用者へ支払いを求められる条項がないかを確認します。
代表的なのが、次の2つの権利です。
・償還請求権:売掛先が支払わなかった場合に、利用者へ代金の返還を求める権利
・買戻請求権:売掛先が支払わなかった場合などに、利用者へ債権の買戻しを求める権利
これらの条項があると、売掛先の不払いのリスクを利用者が負うことになり、取引の実態が貸付に近いと判断される材料になります。
条項の名称だけでなく、中身も確認してください。
金融庁が紹介する裁判例には、ノンリコース(償還請求権なし)と定めながら、売掛先に不払いの兆候がないことを利用者に保証させていたため、実質的に債務の保証を求めているのと同じだとして、金銭消費貸借契約と判断された事案があります。
「表明保証」「違約金」「損害賠償」など、意味が分からない条項がある場合は、署名する前にファクタリング会社へ説明を求めてください。
説明に納得できなければ、契約を見送る判断も必要です。
2社間ファクタリング会社を選ぶときの注意点
ファクタリング会社を選ぶときは、手数料の安さだけでなく、違法な貸付や不透明な契約を避けられる相手かどうかを確認する必要があります。
売掛債権の買取そのものには、貸金業のような登録制度がありません。そのため、事業者の信頼性は利用者自身が見極める必要があります。
判断材料になるのは、金融庁が注意を呼びかけている特徴に当てはまらないか、費用の内訳が明確か、会社情報が確認できるか、契約書の控えを受け取れるかといった点です。
提示された料率が低くても、追加費用や契約条件によっては受取額が少なくなったり、不利な条項を負ったりする場合があります。契約条件と運営の実態まで確認してから選んでください。
金融庁が注意を呼びかけている違法業者の特徴
金融庁は、ファクタリングを装って高金利の貸付を行うヤミ金融業者が確認されているとして、利用者に注意を呼びかけています。
金融庁の注意喚起をもとに、契約前に警戒したい特徴を整理すると次のとおりです。
・受け取れる買取代金が、売掛債権の額面に比べて著しく低い ・売主が集金できなかった場合に、債権の買戻しや自己資金での支払いを求められる ・高額な手数料を求められる ・業務の平穏を害するような取立てを行う
また、個人の給与を買い取る「給与ファクタリング」は、業として行えば貸金業に該当すると示されています。
不審な条件を提示された場合は契約を急がず、次の相談窓口の利用も検討してください。
| 相談窓口 | 連絡先 |
|---|---|
| 金融庁 金融サービス利用者相談室 | 0570-016811(IP電話からは03-5251-6811) |
| 警察相談専用電話 | #9110 |
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(IP電話からは03-5739-3861) |
| 消費者ホットライン | 188 |
見積もりの段階で追加費用の有無を聞いておく
ファクタリングでは、公式サイトに表示された手数料以外に費用がかかる場合があるため、見積もりの段階で追加費用の有無を確認してください。
会社によって発生する可能性がある主な費用は次のとおりです。
・事務手数料:契約書類の作成などにかかる費用
・振込手数料:買取代金の振込や、ファクタリング会社への送金にかかる費用
・債権譲渡登記の関連費用:登録免許税や、司法書士に手続きを依頼する場合の報酬
・その他:出張費や書類の郵送費など、会社独自の費用
見積書では、売掛債権の額面、差し引かれる費用の項目ごとの金額、最終的な受取額の3点を確認します。「諸費用」のようにまとめて記載され、内訳が分からない場合は、項目ごとの説明を求めてください。
費用の内訳を明らかにしない、見積書を出さずに契約を進めようとする業者の場合、契約後に想定外の費用を請求される可能性があります。
複数社を比べる際は、料率の数字ではなく、額面から差し引かれる総額と受取額で比較してください。
運営会社の所在地や登記情報を調べる
契約前に、ファクタリング会社の会社名、所在地、代表者、法人としての登記情報を確認し、実際に事業を行っている会社かどうかを調べてください。
まず、公式サイトの会社概要に、正式な商号、本店所在地、代表者名、固定の電話番号、設立年月などが掲載されているかを見ます。
これらの情報が欠けている、または連絡手段がメールやメッセージアプリだけの事業者には注意が必要です。
公式サイトの情報は、公的な法人情報と照らし合わせます。国税庁の法人番号公表サイトでは、法人の商号、本店所在地、法人番号を検索でき、商号や所在地の変更履歴も公表されています。
代表者名や会社の成立年月日などは、法務局で取得できる登記事項証明書で確認できます。
公式サイトの記載と公的な情報が一致しない、所在地を検索しても事務所の実態が確認できないといった場合は、取引を慎重に判断してください。
契約書の控えを渡さない業者とは取引しない
ファクタリングの契約では、契約書と重要な説明資料の控えを必ず受け取り、取引が終わるまで保管してください。
控えがなければ、手数料や支払期日、償還請求権の有無などの条件を後から確認できません。トラブルになった際に、弁護士や相談窓口へ契約内容を示すこともできなくなります。
契約時に次のような対応があった場合は、注意が必要です。
・契約書の控えを渡さない、または撮影や持ち帰りを認めない
・契約書の内容を読む時間を与えず、署名だけを求める
・「今日中に契約しないと条件が変わる」などと契約を急がせる
・金額や日付が空欄の書類に署名させようとする
・条項について質問しても、具体的に説明しない
契約内容を確認できない状態で署名すると、不利な条件に気づかないまま取引が進むおそれがあります。
不明点がすべて解消し、控えを受け取れることを確認してから、契約するかどうかを判断してください。
2社間ファクタリングの利用が向いているケース
2社間ファクタリングが向いているのは、請求書を発行済みの売掛債権を持ち、入金日までの期間に発生する支払いを埋めたい事業者です。
売掛金の入金を待てば資金が足りる状態で、入金までの時期のずれだけを解消したい場面が、本来の使いどころにあたります。
反対に、売上が費用を下回っていて毎月の不足分を補う目的で使うと、手数料の分だけ手元資金が減り続けます。
受注増加による一時的な資金不足、融資の審査期間、創業期の実績不足といった状況別に、2社間方式が合うかどうかを確認してください。
大口受注で仕入や外注費の支払いが入金より先に来る
受注が増えた時期に、仕入代金や外注費の支払いが売掛金の入金より先に来る場合は、2社間ファクタリングで入金を前倒しする方法があります。
例:月末締め・翌々月末払いの取引で500万円の受注を受けた場合、材料費や外注費は納品前後に支払う一方、代金の入金は請求から約2か月後です。この間の支払いを手元資金で賄えなければ、受注を受けられない状態になります。
このような場面では、すでに請求済みの売掛債権を売却して仕入資金に充て、入金後にファクタリング会社へ送金すれば、受注を断らずに済む場合があります。
建設業の工事請負代金、運送業の運賃、製造業の納品代金、人材派遣業の派遣料金は、いずれも請求から入金までの期間が長く、当社でも業種ごとの利用事例を公開しています。
利用の可否と買取額は、売掛先の支払能力と取引実績によって判断されます。
銀行融資の審査結果を待てない、または断られた
銀行融資の審査に時間がかかり支払期日に間に合わない場合や、融資を断られた場合は、2社間ファクタリングを融資とは別の手段として検討できます。
融資の審査では利用者自身の返済能力が中心になりますが、ファクタリングの審査では売掛先の支払能力と売掛債権を回収できる見込みが重視されます。判断の基準が異なるため、融資を断られた事業者でも売掛先の信用力次第で利用できる場合があります。
ファクタリングは借入ではなく債権の売却のため、融資の審査を申し込んでいる間に並行して利用しても、借入金が増えるわけではありません。融資の実行までのつなぎ資金として使い、融資が下りた後は手数料の低い方法に戻す使い方もあります。
ただし、ファクタリングで用意できる金額は売掛債権の額面が上限です。売掛債権を超える資金が必要な場合は、融資や他の方法と組み合わせる必要があります。
創業間もなく決算書の実績が少ない
創業から日が浅く、決算書が1期分もない、または実績を示せる期数が少ない事業者でも、売掛先の信用力と取引の実在を書類で示せれば、2社間ファクタリングを利用できる場合があります。
融資では過去の決算内容が審査の中心になるため、創業期は申込自体が難しいことがあります。ファクタリングでは、売掛先が期日どおりに支払うかどうかが判断の中心です。
創業期に求められるのは、売掛先との契約書や発注書、発行済みの請求書、売掛先からの入金が記録された通帳です。入金実績が1回でもあれば、請求額と入金額の照合材料になります。
個人事業主や新設法人を対象とする条件は会社によって異なり、法人のみを対象とする会社や、売掛先を法人に限る会社もあります。
当社では個人事業主・フリーランス・新設法人向けの利用事例を公開しています。
請求書の発行前に資金が必要な場合は別のサービスを検討する
通常の2社間ファクタリングは、請求書を発行済みで支払期日が確定した売掛債権を対象とするため、受注段階や見積段階では利用できません。
請求書を発行する前に資金が必要な場合は、見積書・受注書・発注書を対象とするファクタリングが別のサービスとして用意されています。
製造業やシステム開発、印刷業のように、受注から納品完了までの期間が長い業種では、請求書を発行できる時点まで数か月かかることがあります。この期間の材料費や外注費を用意する手段として、受注段階の債権を対象とするサービスが使われます。
当社の見積書・受注書・発注書ファクタリングは、設立から半年以上、月商500万円以上の法人を対象としており、個人事業主とフリーランスは利用できません。
対象の条件を満たさない場合は、請求書を発行した後に通常の2社間ファクタリングを申し込む方法が残ります。
2社間ファクタリングを利用するかどうかは、見積書で受取額を確認してから判断してください。当社では売掛債権の内容をもとに、2社間方式と3社間方式のどちらが条件に合うかも含めて案内しています。
2社間ファクタリングに関するよくある質問
2社間ファクタリングの申込前に寄せられる質問のうち、本文で扱いきれなかった3点をまとめています。
いずれも契約の可否や扱いがファクタリング会社ごとに異なるため、回答は一般的な考え方と当社の方針を示したものです。
譲渡制限特約、入金遅延時の対応、登記の要否は、見積もりの段階で契約書の該当条項と合わせて確認してください。
条件が公式サイトに書かれていない場合は、申込前の問い合わせで回答を得てから判断します。
譲渡制限特約のある売掛債権でも2社間ファクタリングを利用できますか
譲渡制限特約が付いた売掛債権でも、債権譲渡自体は有効です。ただし、買い取るかどうかはファクタリング会社の方針によって分かれます。
2020年4月施行の改正民法では、当事者が債権の譲渡を禁止または制限する意思表示をしていても、債権譲渡の効力は妨げられないと定められました。
一方で、譲受人が特約の存在を知っていた場合や重大な過失で知らなかった場合には、売掛先は譲受人への支払いを拒み、元の債権者である利用者に支払うことで対抗できます。
ファクタリング会社にとっては、特約付きの債権は売掛先から直接回収できない可能性が残るため、買取を断る会社、条件を付けて買い取る会社、通常どおり扱う会社に分かれます。
売掛先との基本契約書に「権利義務の譲渡禁止」「債権譲渡の制限」といった条項があるかを事前に確認し、特約がある場合は申込時に伝えてください。
申し出がないまま契約後に判明すると、買取条件の見直しや契約の解除に発展する場合があります。
売掛先からの入金が予定日より遅れた場合はどうなりますか
売掛先からの入金が遅れたときは、契約書で定めた期限までにファクタリング会社へ連絡し、入金後に送金する流れになります。遅延の扱いは契約内容によって異なり、連絡を怠ると契約違反とみなされる場合があります。
2社間方式では、利用者が売掛先から代金を受け取ってからファクタリング会社へ送金します。売掛先の入金が遅れた段階では、利用者の手元に送金する資金がないため、まず遅延の事実と見込みの入金日をファクタリング会社に伝えます。
連絡の期限、報告の方法、遅延損害金の有無と料率は契約書で定められています。契約前に、遅延時の連絡先と期限、遅延損害金の条項を確認してください。
売掛先が倒産して回収できなくなった場合は、償還請求権のない契約であれば利用者に返済義務は生じません。
償還請求権や買戻しの条項がある契約では、利用者が代金の返還や債権の買戻しを求められるため、入金遅延時の扱いと合わせて条項の有無を確認しておく必要があります。
債権譲渡登記をせずに2社間ファクタリングを契約できますか
登記を行わない2社間ファクタリングの契約は存在し、個人事業主は制度上、登記自体ができません。登記の要否は契約条件によって決まります。
債権譲渡登記は、法人が金銭債権を譲渡した事実を第三者に対抗するための制度で、譲渡人が法人の場合に限られます。
ファクタリング会社が登記を求めるのは、同じ売掛債権が他社にも売却される二重譲渡を防ぐためです。登記をしない契約では、ファクタリング会社が二重譲渡のリスクを負うことになるため、買取額や手数料に反映される場合があります。
個人事業主が譲渡人となる取引は登記の対象外のため、個人事業主向けの2社間ファクタリングは登記なしで契約する前提になります。
法人の場合は、登記を行う契約と行わない契約のどちらになるかを申込時に確認してください。登記を行う契約では、登録免許税や司法書士への報酬が利用者の負担になる場合があり、受取額に影響します。
