

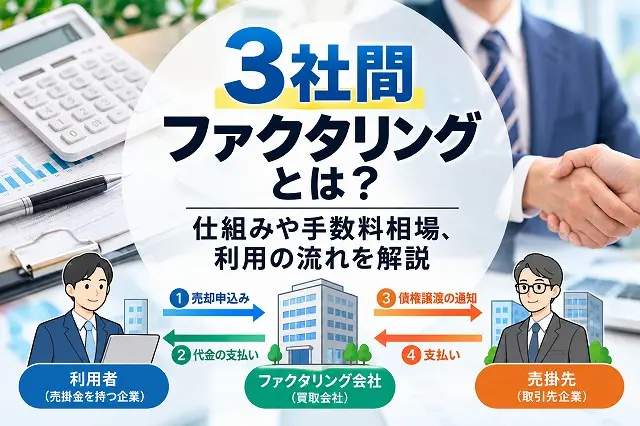
3社間ファクタリングは、売掛先の承諾を得て売掛金を買取会社へ売却し、支払期日に売掛先が買取会社へ直接代金を支払う方式です。
売掛金の入金日より先に仕入代金や給与の支払日が来て、手元資金が足りなくなる。
取引先との関係を保ちながら、費用を抑えて資金を確保したい事業者には、3社間ファクタリングが選択肢になります。
買取会社の回収リスクが小さいため、2者間方式より手数料が低く設定される傾向があります。
この記事では、仕組みと手数料相場、見積もり条件が決まる要素、利用の流れを整理しています。
自社の売掛金で利用できるか、費用がどの程度かかるかを判断する材料として活用してください。
3社間ファクタリングとは3者で契約する資金調達方法
3社間ファクタリングは、利用者が持つ売掛金(売掛債権)を買取会社に売却し、支払期日前に現金化する資金調達方法です。
利用者と買取会社に加えて、代金を支払う立場の売掛先も手続きに関わることから「3者間」と呼ばれます。
売掛金を売却する取引のため、銀行融資のように借入金として返済する形にはなりません。
売却後は、支払期日に売掛先が買取会社へ代金を支払い、取引が完了します。
「3社間」「三者間」など、サイトによって表記は異なりますが、いずれも同じ契約構造を指す言葉として使われています。
利用者・売掛先・買取会社が契約に関わる仕組み
3社間ファクタリングでは、利用者と買取会社が売掛金の売買契約を結ぶだけでなく、売掛先からも債権譲渡について承諾を得る手続きを行います。
売掛先は通知を受けるだけの立場ではなく、手続きに関わる当事者として扱われます。
各当事者の役割は次のとおりです。
| 当事者 | 役割 |
|---|---|
| 利用者 | 売掛金を売却し、手数料を差し引いた代金を受け取る |
| 売掛先 | 債権譲渡を承諾し、支払期日に代金を支払う |
| 買取会社 | 売掛金を買い取り、売掛先から代金を回収する |
承諾の取り方は買取会社によって異なります。
売掛先に取引内容を説明したうえで、債権譲渡承諾書などの書面に署名・押印をもらう方法がよく用いられ、売掛先の社内決裁が必要になる場合もあります。
2社間ファクタリングは利用者と買取会社だけで契約し、売掛先は契約に加わりません。
契約当事者の数と売掛先の関わり方が、両方式の構造上の違いです。
>> 2社間ファクタリングとは?仕組みや手数料、メリット・注意点を解説
支払期日に売掛先から買取会社へ入金される
3社間ファクタリングでは、売掛先が支払期日に代金を買取会社へ直接支払います。 代金が利用者の口座を経由しないため、利用者がいったん受け取ってから買取会社へ送金し直す作業は発生しません。
資金の流れは次のとおりです。
1.契約後、買取会社が手数料を差し引いた買取代金を利用者に支払う
2.支払期日に、売掛先が売掛金を買取会社の指定口座へ支払う
3.買取会社が代金を受け取り、取引が完了する
2社間ファクタリングでは、売掛先はこれまでどおり利用者に支払い、利用者が受け取った代金を買取会社へ送金します。 3社間方式は、この回収経路が異なります。
支払先が利用者から買取会社へ変わるため、売掛先には振込先口座の変更を事前に案内する必要があります。
売掛先の経理部門で支払先の登録変更に時間がかかる場合もあるので、支払期日より前に手続きを終えておくと、旧口座への誤入金を防げます。
3社間ファクタリングや三者間契約とも呼ばれる
「3者間ファクタリング」「3社間ファクタリング」「三者間ファクタリング」は、いずれも利用者・売掛先・買取会社の3者が関わる方式を指す表記です。
「者」と「社」、算用数字と漢数字の違いがあるだけで、指している仕組みは同じです。 利用者が法人でも個人事業主でも、呼び方による違いはありません。
検索結果や各社のサイトでは、同じ方式がこれらの異なる表記で紹介されています。 一方で、名称が同じでも、手数料、必要書類、売掛先への連絡方法などの条件は会社ごとに異なります。
また、「2.5社間」など独自の名称で、2者間と3者間の中間的な仕組みを提供している会社もあります。
名称だけで3者間方式かどうかを判断せず、売掛先が契約に関与するか、代金の支払先がどこになるかを契約内容で確認してください。
3社間ファクタリングの手数料相場と条件が決まる要素
3社間ファクタリングの手数料は、売掛金の額面に対する割合(料率)で示されるのが一般的で、2社間方式より低い水準に設定される傾向があります。
ただし、公式サイトに記載された料率は目安で、実際の料率は審査を経て個別に決まります。
料率に大きく影響するのは、売掛先が期日どおりに代金を支払えるかという回収の見通しです。 そのため、売掛先の信用力、売掛金の金額、支払期日までの期間などが見積もりに反映されます。
比較する際は料率だけでなく、印紙代などの諸経費を含めた総額と、実際に受け取れる金額を確認してください。
各社の公式サイトで公開されている料率の目安
ファクタリング会社によっては、公式サイトで手数料率の下限や範囲を公開しています。 当社では、3社間ファクタリングの手数料を0.5%から、2社間ファクタリングの手数料を3.5%からとしています。
業界全体の目安としては、3社間の手数料を2〜9%程度と紹介している情報サイトもあります。 ただし、この数値は各社の公開料率などをもとにした目安で、個別の条件を保証するものではありません。
公式サイトに表示される最低料率は、条件がそろった場合の下限です。
料率は売掛先の信用力や債権の内容をもとに審査で決まるため、すべての利用者に最低料率が適用されるわけではありません。 「〇%〜」と下限だけを示す会社もあれば、上限まで示す会社もあります。
公開料率は時期によって変更される場合があります。 記事や比較サイトの数字をそのまま使わず、申込前に各社公式サイトの最新情報を確認し、正式な料率は見積書で確かめてください。
2社間の契約よりコストを抑えやすい理由
3社間ファクタリングの手数料が2社間より低く設定されやすいのは、買取会社が負う回収リスクが小さいためです。
ファクタリングの手数料には、買い取った売掛金を回収できない可能性を見込んだ分が含まれるのが一般的で、リスクが小さいほど料率を下げる余地が生まれます。
1つ目の理由は、売掛先が契約に関与する点です。
債権が実在するか、金額や支払期日に誤りがないかを売掛先本人に確認できるため、請求書や通帳の写しだけでは判断しにくい架空債権や二重譲渡の有無を確かめられます。
2つ目の理由は、代金が売掛先から買取会社へ直接支払われる点です。
2社間方式では、利用者が受け取った代金を送金しない、あるいは他の支払いに使ってしまうリスクが残ります。
3社間方式では代金が原則として利用者を経由しないため、利用者による未送金のリスクを抑えられます。
ただし、リスクの差を料率にどの程度反映するかは買取会社ごとの判断です。 3社間方式であれば必ず低い料率になるわけではありません。
売掛先の信用力によって見積もりの内容が変わる
3社間ファクタリングの見積もりでは、利用者自身の状況よりも売掛先の信用力が重視されます。
買取会社が代金を回収する相手は売掛先であり、売掛先が期日に支払えるかどうかで回収の見通しが決まるためです。
当社の3社間ファクタリングでも、審査は売掛先の与信情報のみで行い、利用者の与信内容には左右されません。
ただし、売掛先の審査結果によっては、ご希望の条件で契約できない場合があります。
信用力の判断材料には、売掛先の経営状況や財務内容、利用者との取引期間、過去の支払い遅延の有無などが使われます。
上場企業や、長期間にわたって支払いが安定している取引先の売掛金は、回収の見通しを立てやすい債権と評価される傾向があります。
ただし、売掛先の信用力が高いと評価されても、必ず有利な条件になるとは限りません。
売掛金の金額や支払期日までの期間など、他の条件も含めて見積もりが決まります。
売掛金の金額や支払期日も買取額に影響する
売掛先の信用力が同じでも、売掛金の金額と支払期日までの期間によって見積もりは変わります。
どちらも、買取会社が負う回収リスクと、資金を回収するまでの期間に関わるためです。
支払期日までの期間が長いほど、買取会社は買取代金を支払ってから回収するまで長く資金を拘束され、その間に売掛先の経営状況が変わる可能性も高くなります。
そのため、期日が遠い債権は料率が高めに設定される場合があります。
高額の債権は、回収できなかった場合の損失が大きくなるため、条件が個別に設定される場合があります。
買取額に上限を設けている会社もあり、当社では買取可能額を3億円まで、売掛先1社あたりの上限を1億円までとしています。
見積もりを依頼するときは、額面だけでなく支払期日や売掛先との取引実績も伝え、提示された料率と買取額を確認してください。
印紙代や振込費用などの諸経費も含めて総額で比べる
3社間ファクタリングの費用は手数料だけとは限りません。
契約内容によっては、印紙代、振込手数料、事務手数料などの諸経費が別途かかる場合があります。
紙の契約書を作成する場合、債権の売買(譲渡)に関する契約書は印紙税法の第15号文書「債権譲渡に関する契約書」に該当します。
国税庁の印紙税額一覧では、第15号文書は記載された契約金額が1万円以上の場合、または契約金額の記載がない場合に、印紙税額が200円と定められています。
表示料率だけで比べると、諸経費の有無によって実際の受取額が逆転する場合があります。
見積書では、手数料率と手数料の金額、諸経費の項目と金額、差し引き後の受取額が記載されているかを確認してください。
例:額面100万円の売掛金で2社を比較する場合
| 項目 | A社 | B社 |
|---|---|---|
| 手数料率 | 2%(2万円) | 2.5%(2.5万円) |
| 諸経費 | 1万円 | なし |
| 受取額 | 97万円 | 97.5万円 |
複数社を比較するときは、同じ売掛金の条件で見積もりを取り、最終的な受取額を基準に判断してください。
3社間ファクタリングを選ぶことで得られるメリット
3社間ファクタリングのメリットは、売掛先が契約に関与することから生まれます。
売掛先本人が債権の内容を確認し、支払先が買取会社に変わることを了承しているため、買取会社は回収の見通しを立てやすく、利用者は回収後の送金や支払先をめぐる行き違いに対応する手間を減らせます。
買取条件の決まり方、代金の回収方法、対応できる債権の規模、取引内容の共有という面で、2者間方式とは異なる利点があります。
ただし、得られる効果は売掛先や債権の内容によって変わります。
すべての取引で同じ条件になるわけではないため、見積書と契約書で条件を確認したうえで判断してください。
売掛先の信用力を確認したうえで買取条件が決まる
3社間方式では、買取会社が債権の内容を売掛先本人に確認し、売掛先の信用状況も調べたうえで、買取の可否や条件を決めます。
利用者が提出する請求書や通帳の写しを中心に判断する2者間方式と比べて、債権の内容を確かめる手段が多い方式です。
買取会社が代金を回収する相手は売掛先です。
そのため、利用者自身の財務状況よりも、売掛先の支払能力や支払実績が判断の中心になります。
売掛先と債権の内容を中心に評価する仕組みのため、赤字決算や借入状況などで金融機関の融資を受けにくい事業者でも、売掛先の信用力をもとに利用の可否を判断してもらえます。
業績が一時的に落ち込んでいても、信用力のある取引先に対する売掛金があれば、資金化の手段として検討できます。
ただし、売掛先の評価や債権の内容によっては、買取を断られる場合や、希望どおりの条件にならない場合もあります。
回収した代金を利用者が振り込む必要がない
3社間方式では、支払期日に売掛先が買取会社へ直接代金を支払うため、利用者が売掛金を受け取ってから買取会社へ振り込む手続きはありません。
利用後の送金作業がなくなることは、事務負担と資金管理の両面で利点になります。
事務の面では、支払期日に合わせた振込手続きや、利用者側での振込手数料の負担が発生しません。
経理担当者が少ない事業者にとっては、ファクタリングの利用後に管理すべき作業が減ります。
資金管理の面では、入金された売掛金を仕入代金や給与など別の支払いに充ててしまうリスクを避けられます。
2社間方式では、売掛金がいったん利用者の口座に入るため、他の支払いが重なる時期でも、買取会社へ送る分の資金を確保しておかなければなりません。
ただし、売掛先が誤って変更前の口座へ支払った場合は、利用者が受け取った代金を買取会社へ送金する必要があります。
高額な売掛債権でも利用を検討しやすい
3社間方式は、高額な売掛債権でも相談できる場合があります。
売掛先が債権の存在と金額を確認し、代金も買取会社へ直接支払われるため、額面が大きい債権でも買取会社が回収の見通しを立てやすいためです。
2社間方式では、債権の実在確認や代金の回収を利用者の提出書類と送金に頼るため、額面が大きいほど買取会社が負うリスクも大きくなります。
一方、実際の買取上限や対応可能額は会社ごとに異なります。
上限額を公表している会社もあれば、売掛先1社あたりの上限を別に設けている会社、案件ごとに判断する会社もあります。
当社の3社間ファクタリングでは、上場会社を含む中堅・大手企業143社に、売掛先として債権譲渡を認めていただいた実績があります。
大口債権を資金化したい場合は、申込前に次の点を確認してください。
-
- 買取額の上限と、売掛先1社あたりの上限
-
- 同じ業種や同規模の売掛先との取引実績
-
- 高額債権の場合に追加で求められる書類
取引の透明性が高く後から問題になりにくい
3社間方式では、売掛先も債権譲渡を把握したうえで取引が進むため、「債権が誰のものか」「誰に支払うべきか」を利用者・売掛先・買取会社の3者で共有できます。
関係者の認識がそろうことで、取引後の行き違いの原因を事前に減らせます。
2社間方式では、売掛先は債権譲渡を知らないまま利用者に支払い続けます。
利用者から買取会社への送金が遅れた場合などに、代金の帰属をめぐって関係者の認識が食い違うことがあります。
3社間方式では、支払先が買取会社であることを売掛先が承諾しているため、支払先や代金の帰属について後から争いになる余地を小さくできます。
取引内容を共有した記録は、書面で残しておいてください。
債権譲渡承諾書、売掛先への通知書、振込先変更の案内など、売掛先とやり取りした書面を契約書とあわせて保管しておけば、支払期日の前後に問い合わせがあった場合にも内容をすぐに確認できます。
3社間ファクタリングを利用する前に知りたいデメリット
3社間ファクタリングのデメリットは、売掛先を手続きに加えることから生じます。
売掛先に債権譲渡を知らせるため、資金調達の事実を取引先に伏せることはできません。
売掛先の確認や承諾を待つ必要があり、契約までの日数を利用者だけで決められない点も2者間方式との違いです。
また、売掛先との取引契約の内容によっては、債権の譲渡について事前の確認が必要になります。
手数料が抑えられる可能性だけで判断せず、売掛先との関係、資金が必要な時期、取引契約の条件を踏まえて、自社に合う方式かを検討してください。
資金調達をしていることが取引先に知られる
3社間方式では、売掛先に債権譲渡を知らせ、承諾や確認を得る手続きがあるため、ファクタリングの利用を取引先に伏せることはできません。
当社でも、3社間ファクタリングをご利用いただく場合は、売掛先への通知をお願いしています。
売掛先の受け止め方は企業によって異なります。
ファクタリングを資金調達の手段の一つとして理解している企業もあれば、利用者の資金繰りに懸念を持つ企業もあります。
懸念を持たれた場合、発注量や支払条件などの取引条件を見直される可能性もあります。
売掛先の理解を得るには、利用目的と、売掛先に依頼する手続きの範囲を正確に伝える必要があります。
説明が不十分なまま承諾書だけを依頼すると、売掛先が取引内容を判断できず、承諾を得られない場合もあります。
取引先との関係を優先し、利用を知られずに資金化したい場合は、2者間方式も比較対象になります。
相手企業の手続き待ちで契約まで日数がかかる
3社間方式では、売掛先の社内確認や承諾書の作成が終わるまで契約を進められないため、資金化までの日数を利用者だけで決められません。
売掛先では、債権譲渡の内容確認、振込先の変更登録、承諾書への押印などの手続きが必要です。
複数の部署が確認に関わる企業や、決裁の段階が多い企業では、承諾までに相応の日数がかかる場合があります。
売掛先の担当者が不在の時期や、繁忙期と重なった場合も、手続きが遅れる原因になります。
当社では、即日入金は2社間ファクタリングのみの対応としています。
3社間方式で資金を用意する場合は、支払日が迫ってから申し込むのではなく、売掛先の手続き期間を見込んで早めに相談してください。
申込の時点で、売掛先の担当部署や社内決裁にかかるおおよその期間を把握しておくと、買取会社と入金日の見通しを調整できます。
譲渡制限の特約がある場合は契約内容を確かめる
売掛先との取引基本契約などに、債権の譲渡を禁止または制限する特約(譲渡制限特約)が定められている場合があります。
3社間ファクタリングを申し込む前に、売掛先との契約書を確認してください。
2020年4月1日施行の改正民法により、譲渡制限特約が付いていても、債権譲渡は原則として有効とされました。
一方で、支払先を固定したいという売掛先の利益は、元の債権者への支払いや供託を認める形で引き続き保護されています。
特約があるだけで直ちにファクタリングを利用できないとは限りません。
ただし、特約の内容や、特約に反した場合に取引契約上どのように扱われるかは、契約ごとに確認が必要です。
3社間方式では売掛先から承諾を得る手続きがあるため、特約がある場合も、承諾の過程で売掛先と扱いを確認できます。
判断に迷う場合は、弁護士などの専門家や買取会社に相談するとともに、売掛先の担当者にも確認してください。
3社間ファクタリングで売掛先の承諾が必要な理由
3社間ファクタリングで売掛先の承諾が必要になるのは、売掛金の持ち主と支払先が変わることを、代金を支払う売掛先に正しく認識してもらうためです。
債権譲渡は利用者と買取会社の合意で効力を生じますが、売掛先への通知か売掛先の承諾がなければ、買取会社は売掛先に対して自社が新しい債権者であると主張できません。
承諾の手続きを経ることで、誰が債権を持ち、売掛先がどこへ代金を支払うのかが3者の間で明確になります。
あわせて、承諾書の記載を通じて、売掛金の金額や支払期日を売掛先と確認できます。
債権譲渡の通知で支払先を買取会社へ変更する
債権譲渡の通知は、売掛金が買取会社へ譲渡されたことを売掛先に知らせ、支払先を買取会社へ切り替えるための手続きです。
民法467条は、債権の譲渡について、譲渡人が債務者に通知をするか、債務者が承諾をしなければ、債務者その他の第三者に対抗できないと定めています。
債務者以外の第三者に対抗するには、通知や承諾を確定日付のある証書で行う必要があります。
通知を受けた売掛先は、支払期日に買取会社へ代金を支払います。
通知が届かないまま売掛先が従来どおり利用者の口座へ振り込むと、利用者が受け取った代金を買取会社へ送金し直す必要があり、買取会社の入金確認も遅れます。
支払先の変更を確実に反映させるには、譲渡の対象となる請求分と新しい振込先を、通知の中で明確に示す必要があります。
民法上、通知は譲渡人である利用者から行うものとされています。
実務では、買取会社が通知の文面を用意して利用者の名義で送付する場合や、承諾書の取得とあわせて手続きを行う場合もあります。
通知の方法や時期は契約によって異なるため、買取会社の手続きに従ってください。
承諾書によって売掛債権の金額と期日を確定させる
承諾書は、売掛先が債権譲渡を了承したことを示すだけでなく、譲渡の対象となる売掛金の金額、支払期日、取引内容を3者で確認するための書面です。
売掛先が承諾書の記載内容を確認して署名・押印するため、請求書の金額と売掛先が認識している支払額が一致しているかを、契約前に確かめられます。
値引きや返品、相殺の予定があるのに記載に反映されていない場合、支払期日に入金額が不足する原因になります。
承諾書の段階で金額の食い違いが見つかれば、契約前に内容を修正できます。
買取会社にとっては、いつ、いくらの入金予定があるかを書面で把握でき、回収予定を立てられます。
利用者にとっても、買取額を算定する根拠となる債権の内容が明確になります。
ただし、2020年4月1日施行の改正民法では、売掛先は対抗要件を備えた時点までに利用者に対して生じた事由を、買取会社にも主張できるとされています(民法468条1項)。
承諾書に署名しただけで、売掛先が値引きや相殺などを主張できなくなるわけではありません。
承諾書の様式によっては、こうした主張をしない旨を記載する場合もあります。
承諾書の名称や様式、記載項目、押印の方法は会社ごとに異なります。
売掛先に依頼する前に、買取会社から様式を受け取り、売掛先に記入してもらう項目を確認しておいてください。
3社間ファクタリングを取引先へ説明するときのポイント
売掛先へ3者間ファクタリングの利用を説明するときは、売掛先が判断に必要な事実を、契約内容に沿って順序立てて伝えることが基本です。
売掛先にとって確認が必要なのは、自社の支払額や支払期日が変わるか、どこへ振り込めばよいか、どの書類を用意すればよいかという実務上の影響です。
利用目的、支払条件、振込先、必要書類の順に説明すると、売掛先は取引の背景を理解したうえで、自社で必要な手続きを確認できます。
一方、事実と異なる説明や「何も変わらない」といった大まかな説明は、後から認識の食い違いが生じる原因になります。
資金繰りだけを理由にせず利用目的を伝える
利用目的は、「資金が足りない」とだけ伝えるのではなく、何のために売掛金を早く現金化するのかを具体的に説明してください。
例えば、受注の増加に伴う仕入代金や外注費の先払い、売掛金の入金日と支払日のずれの調整、設備の更新費用の確保など、事業のどの場面で資金を使うのかを示します。
具体的な目的がわかれば、売掛先は利用の背景を事業上の判断として理解する手がかりを得られます。
説明は事実に基づき、簡潔にまとめてください。
経営状況を必要以上に詳しく話すと、利用目的よりも資金繰りの状態に売掛先の関心が向く場合があります。
一方で、実際の目的と異なる理由を伝えることは避けてください。
事実と異なる説明は、後で実態が分かったときに売掛先との信頼関係を損なうおそれがあります。
また、利用目的を丁寧に伝えても、承諾するかどうかは売掛先の判断によります。
支払金額や支払期日は変わらないと伝える
3社間ファクタリングでは、売掛先が支払う金額と支払期日は、元の取引の条件のまま変わらないのが通常です。
契約上の条件に変更がない場合は、その点を明確に伝えてください。
売掛先の経理担当者にとって、支払額や支払期日の変更は、資金計画や社内の支払予定を組み直す必要がある変更です。
「請求書に記載された金額を、これまでと同じ支払期日に、振込先だけ変えて支払ってもらう」という形で、変わる点と変わらない点を分けて伝えると、売掛先は自社の負担が増えないことを確認できます。
ファクタリングの手数料についても触れておくと、誤解を防げます。
手数料は買取額から差し引かれる形で利用者が負担するもので、売掛先の支払額には影響しません。
ただし、契約内容によっては、売掛先に支払条件の変更を依頼する場合もあります。
条件が変わる場合は、契約内容に沿って変更点を正確に伝え、「何も変わらない」とは説明しないでください。
振込先が切り替わる時期と口座を明確にする
振込先の変更は、どの請求分から、どの口座へ振り込むのかを具体的に伝えてください。
3社間ファクタリングでは特定の請求分が買取の対象になることが多く、対象外の請求分は従来どおり利用者の口座への支払いになる場合があります。
売掛先に伝える項目は次のとおりです。
-
- 対象となる請求書(請求日、請求番号、金額)
-
- 新しい振込先口座(金融機関名、支店名、口座種別、口座番号、口座名義)
-
- 新しい口座へ振り込む支払分と、対象外の支払分の区別
-
- 振込先について確認するときの問い合わせ先
共有は口頭だけで済ませず、書面やメールなど記録が残る方法で行ってください。
売掛先が支払システムに振込先を登録する際にも、書面があれば登録内容と照合できます。
買取会社が通知書の様式や送付方法を指定している場合は、その案内に従ってください。
利用者が独自に作成した案内と買取会社の通知で内容が食い違うと、売掛先はどちらに従うべきか判断できなくなります。
承諾に必要な書類を事前に共有しておく
売掛先に記入や押印を依頼する書類は、承諾を依頼する時点でまとめて共有してください。
承諾書への記入や社内決裁には売掛先側の時間が必要なため、書類の提示が遅れるほど資金化の時期も後ろにずれます。
共有するときは、次の項目を整理して伝えます。
| 項目 | 伝える内容 |
|---|---|
| 書類の種類 | 承諾書など、売掛先に記入・押印を依頼する書類 |
| 記載項目 | 売掛金額、支払期日、押印の方法など |
| 提出期限 | 契約手続きを進めるために必要な期限 |
| 提出先 | 書類の返送先と送付方法 |
売掛先では、窓口の担当者だけで承諾を判断できない場合があります。
支払先の変更や契約内容の確認のために、経理や法務などの関係部署の確認が必要になる企業もあります。
最初に担当者へ、社内でどの部署の確認が必要かを尋ねておいてください。
説明資料と書類を一式そろえて渡せば、関係部署への回付に必要な情報が担当者の手元にそろい、確認のための往復を減らせます。
3社間ファクタリングを利用するまでの流れ
3社間ファクタリングは、必要書類の準備、申し込みと条件の提示、売掛先の承諾、契約と買取代金の受領、売掛先から買取会社への入金という順に進みます。
2社間方式との違いは、利用者と買取会社のやり取りに加えて、売掛先の承諾を得る段階が入ることです。
| 段階 | 利用者 | 売掛先 | 買取会社 |
|---|---|---|---|
| 書類準備・申込 | 資料を用意して申し込む | - | 審査し条件を提示する |
| 承諾 | 売掛先に説明し承諾を依頼する | 社内確認のうえ承諾書に押印する | 書類の様式を用意し、内容を確認する |
| 契約・受領 | 契約し買取代金を受け取る | - | 買取代金を振り込む |
| 回収 | - | 支払期日に代金を支払う | 入金を確認する |
売掛先の手続きが終わるまで契約や入金に進めない場合があるため、資金が必要な日から逆算して準備を始めてください。
売掛先への説明を誰が行うか、承諾と契約のどちらを先に行うかなど、実際の手順や必要書類は会社ごとに異なるため、申込先の案内を確認してください。
請求書など売掛債権がわかる資料を準備する
申し込みの前に、買い取ってほしい売掛債権の存在と取引内容を確認できる資料を用意します。
一般的に求められる資料は次のとおりです。
| 資料 | 確認される内容 |
|---|---|
| 請求書 | 売掛金の金額、支払期日、売掛先 |
| 取引基本契約書・発注書 | 売掛先との取引内容や支払条件、譲渡制限特約の有無 |
| 通帳の写し・入出金明細 | 売掛先から過去に代金が支払われた実績 |
このほか、代表者の本人確認書類、決算書や確定申告書、法人の登記事項証明書、印鑑証明書などの提出を求められる場合があります。
必要な書類の種類や、入出金明細を何か月分提出するかは会社によって異なります。
申込前に必要書類を確認し、まとめて提出できる状態にしておけば、追加提出のたびに審査が止まる事態を避けられます。
なお、売掛先に記入してもらう承諾書は、この段階で利用者が用意する資料とは別の書類です。
ファクタリング会社へ申し込み買取条件の提示を受ける
必要書類を提出すると、買取会社が売掛先や債権の内容などを確認し、審査を行います。
審査の過程で、面談や聞き取りを行う会社もあります。
当社では、オンラインで30分ほどの面談を行っており、ご希望に応じて出張面談にも対応しています。
審査が終わると、買取会社から手数料率と手数料の金額、買取額、振込の時期、償還請求権の有無などの契約条件が提示されます。
償還請求権とは、売掛先が代金を支払わなかった場合に、買取会社が利用者に対して売掛金に相当する金額の支払いを求める権利です。
提示内容では、次の点を確認してください。
-
- 手数料以外に差し引かれる費用があるか
-
- 買取代金がいつ、どの口座に振り込まれるか
-
- 償還請求権の有無と、売掛先が支払わなかった場合に利用者が負う責任
-
- 契約を解除できる条件
金融庁は、売主が債権を買い戻すこととされている取引など、経済的に貸付けと同様の機能を持つものは貸金業に該当するおそれがあると注意を呼びかけています。
不明な費用や契約条項がある場合は、契約前に質問し、説明を受けたうえで合意してください。
売掛先から債権譲渡の承諾書を取り付ける
買取条件に合意したら、売掛先に債権譲渡の内容を説明し、必要に応じて承諾書に署名・押印をもらいます。
売掛先への説明を利用者が行うか、買取会社が同席または直接連絡するかは、会社によって異なります。
会社によっては、先に利用者と買取会社で契約を結び、その後に売掛先へ通知や承諾の依頼を行う場合もあります。
売掛先では、承諾書の内容を社内で確認し、決裁を経てから押印します。
そのため、承諾書を依頼してから戻ってくるまでに日数がかかる場合があります。
依頼の時点で、売掛先側の返送期限の目安を担当者と確認しておいてください。
承諾書が戻ったら、売掛金の金額、支払期日、振込先の記載に誤りがないかを確認してから買取会社へ提出します。
書類の様式や、原本を郵送するか写しをデータで提出するかといった提出方法は、ファクタリング会社の案内に従ってください。
契約を締結して買取代金を口座で受け取る
売掛先の承諾など必要な手続きが完了したら、ファクタリング契約を締結し、買取代金を受け取ります。
契約方法は会社によって異なり、当社では、電子契約によるオンライン契約、対面契約、郵送契約から選べます。
契約書に署名する前に、最終的な手数料、差し引かれる諸経費、受取額、振込日を確認してください。
承諾書で確認した債権の内容によっては、見積もり時の提示から金額が変わる場合もあります。
見積もり時の条件と契約書の記載を照合し、違いがあれば署名の前に理由を確認してください。
契約締結後、買取会社から手数料などを差し引いた買取代金が指定の口座に振り込まれます。
振込の時期は、契約内容や手続きの状況によって異なります。
契約書、承諾書の写し、振込の明細などの控えは保管しておいてください。
売掛先の支払いが完了した後も、経理処理や問い合わせへの対応で内容を確認する場面があります。
買取会社が入金を確認して取引が終わる
支払期日に売掛先が買取会社の口座へ代金を支払い、買取会社が入金を確認した時点で取引は終わります。
利用者が売掛金を受け取って買取会社へ送金する手続きは、原則として必要ありません。 ただし、売掛先が誤って利用者の口座に振り込んだ場合は、受け取った代金を買取会社へ送金する必要があります。
支払期日を過ぎても入金がない場合の対応は、契約内容によって異なります。 償還請求権がある契約では、売掛金に相当する金額の支払いを利用者が求められる場合があります。 償還請求権がない契約では、売掛先の未払いによる損失は原則として買取会社が負います。
当社のファクタリングは、すべて償還請求権のない契約です。
売掛先が倒産した場合も、利用者が補償する必要はありません。
ただし、債権の内容に事実と異なる点があった場合など、契約違反があるときは別途責任を問われる場合があります。
契約前に、償還請求権の有無、支払いが遅れた場合の連絡方法、利用者に求められる対応を確認しておいてください。
3社間ファクタリングの審査で見られる内容
3社間ファクタリングの審査では、売掛先の信用状況、債権が実在するか、支払期日や金額などの支払条件が主な判断材料になります。
買取会社が代金を回収する相手は売掛先であるため、利用者自身の業績よりも、売掛金が期日どおりに支払われるかどうかが重視されます。
2者間方式との実務上の違いは、請求内容や取引実績を売掛先へ直接確認できることです。
ただし、審査基準は会社によって異なり、特定の条件だけで利用の可否が決まるわけではありません。
売掛先の信用状況とこれまでの支払い実績
売掛先の審査では、売掛先が支払期日どおりに代金を支払える企業かどうかが確認されます。
判断材料になるのは、売掛先の経営状況や財務内容、業歴、利用者の口座に売掛先から入金された実績などです。
利用者の通帳や入出金明細に、売掛先から決まった時期に継続して入金されている記録があれば、今回の売掛金も期日どおりに支払われる見通しを立てる根拠になります。
一方、初めて取引する売掛先や、過去に入金が遅れた記録がある売掛先の場合は、判断材料が限られるため、慎重に審査される場合があります。
会社によっては利用者の事業内容や財務状況も確認しますが、3者間方式で判断の中心になるのは売掛先の信用力です。
ただし、売掛先の規模が大きいことだけで買取が決まるわけではなく、債権の内容や支払条件も含めて判断されます。
売掛先への直接確認で債権の内容を照合する
3者間方式では、利用者が提出した請求書や契約書の内容を、買取会社が売掛先に直接確認して照合できます。
主な確認項目は次のとおりです。
-
- 請求金額が、売掛先の支払予定額と一致しているか
-
- 支払期日が、請求書の記載どおりか
-
- 請求の元になった納品やサービスの提供が行われ、売掛先が検収(納品物の確認)を済ませているか
-
- 値引きや返品、相殺などで支払額が減る予定がないか
提出書類と売掛先の回答が一致すれば、債権が実在し、記載どおりの金額が支払われる見通しを判断できます。
売掛先に直接確認できない2社間方式と異なり、売掛先本人の回答で債権の内容を確かめられます。
確認の方法は会社や契約によって異なり、承諾書の記載内容で確認する場合や、電話や書面で問い合わせる場合があります。
確認を審査の段階で行うか、承諾の手続きとあわせて行うかも会社によって異なります。
入金期日や売掛金額から判断される回収リスク
支払期日までの期間と売掛金の金額も、買取会社が負う回収リスクを判断する材料になります。
支払期日までの期間が長いほど、その間に売掛先の経営状況が変わる可能性が高くなり、回収の見通しは不確かになります。
そのため、支払期日が遠い債権は、買取額や手数料などの条件が個別に設定される場合があります。
回収リスクが大きいと判断された場合は、買取を見送られることもあります。
売掛金の金額は、額面の大きさだけでなく、売掛先の規模や過去の取引額との比較でも見られます。
過去の取引と比べて突出して大きい請求は、取引の実在や売掛先の支払能力を追加で確認される場合があります。
回収できなかった場合の損失も大きくなるため、条件が個別に設定される可能性があります。
審査の結果や買取条件は、支払期日や金額だけで決まるものではありません。
売掛先の信用力、債権の内容、支払期日、金額などの要素を総合して判断されます。
3社間ファクタリングの承諾が得られないときの対処法
売掛先から承諾を得られない場合、承諾を前提とする3者間ファクタリングは原則として進められないため、別の方法で資金を確保する必要があります。
検討できるのは、売掛先に支払期日の前倒しを相談する方法、2社間方式に切り替える方法、金融機関の融資を利用する方法です。
それぞれ、費用、資金を受け取るまでの期間、返済義務の有無、売掛先との関係への影響が異なります。
売掛先が承諾しなかった理由(社内規程、取引契約の譲渡制限特約など)を確認したうえで、必要な資金額と期限を整理し、各方法の条件を比べてください。
取引先に支払期日の前倒しを相談する
売掛先に支払期日の前倒しを直接相談すれば、ファクタリングを使わずに売掛金を早く受け取れる可能性があります。
売掛先が応じた場合、ファクタリングの手数料はかかりません。 ただし、早く支払う代わりに、支払額の割引を条件にされる場合がある点には注意が必要です。
売掛先の支払日は、資金繰りの計画や、締め日と支払日を定めた社内の支払規程に基づいて決まっているものです。 特定の取引先だけ支払日を変える対応が難しい企業もあるため、相談しても応じてもらえないことは想定しておかなければなりません。
相談するときは、前倒しを希望する金額と時期、今回限りの依頼かどうかを具体的に伝えてください。
全額の前倒しが難しい場合に備えて、一部だけ先に支払ってもらう、次回以降の支払条件を見直すといった代案も用意しておけば、売掛先が対応できる範囲で話し合いを続けられます。
無理な依頼を繰り返すと今後の取引条件に影響するおそれもあるため、依頼の回数や時期には配慮が必要です。
3社間ファクタリングの承諾を断られた直後であれば、断られた理由も踏まえて、相談するかどうかを判断してください。
通知が不要な2者間の契約に切り替える
売掛先の承諾を得られない場合は、売掛先を契約に含めない2者間ファクタリングを検討できる場合があります。
2社間方式は利用者と買取会社だけで契約するため、売掛先への通知や承諾を前提としません。
ただし、3者間方式と同じ条件で切り替えられるわけではありません。
2社間方式では、売掛先から利用者が代金を受け取って買取会社へ送金するため、買取会社の回収リスクが大きくなり、手数料は3社間方式より高く設定される傾向があります。 審査も改めて行われ、買取額や必要書類が変わる場合があります。
利用者が法人の場合は、会社によって債権譲渡登記を求められる場合もあります。
債権譲渡登記は、法人が行う債権譲渡について、売掛先以外の第三者への対抗要件を備えるための制度です。
売掛先が承諾を断った理由が取引契約の譲渡制限特約である場合は、2者間方式でも特約の扱いを確認してから判断してください。 承諾を断られた債権を売掛先に知らせずに売却することが、取引関係にどう影響するかも考慮が必要です。
当社でも2社間ファクタリングを取り扱っています。 2社間方式の仕組みや手数料、注意点は【内部リンク:2者間ファクタリングの記事】で確認できます。
銀行融資や公的機関の制度融資を検討する
資金が必要な時期まで余裕がある場合は、銀行融資や公的な融資制度も選択肢になります。
主な方法は、銀行や信用金庫からの融資、政府系金融機関である日本政策金融公庫の融資、自治体の制度融資です。
制度融資は、自治体、信用保証協会、金融機関が連携して行う融資です。
例えば東京都では、都、東京信用保証協会、金融機関の三者が協調して資金を供給する「東京都中小企業制度融資」を行っています。
融資とファクタリングの主な違いは次のとおりです。
| 項目 | 融資 | ファクタリング |
|---|---|---|
| 資金の性質 | 借入金で、返済義務がある | 売掛金の売却代金で、借入ではない |
| 審査の中心 | 利用者の業績、財務状況、返済能力 | 売掛先の信用力と債権の内容 |
| 主な費用 | 利息(信用保証協会の保証付き融資では保証料もかかる) | 手数料 |
| 資金化までの期間 | 審査や手続きに日数がかかる傾向がある | 融資より短い傾向がある(3者間方式は売掛先の手続き次第) |
必要な資金額、利用目的、調達期限を整理し、複数の方法の条件を比べてください。
3社間ファクタリングの利用が向いているケース
3社間ファクタリングが向いているのは、資金が必要な日まで一定の期間があり、売掛先と継続的で安定した取引関係を築いている事業者です。
3社間方式は売掛先の承諾を得る手続きが入るため、資金化までに確保できる日数と、売掛先との関係が利用の判断を左右します。
一方、急ぎの資金需要がある場合や、売掛先に利用を知られたくない場合は、2者間方式や融資のほうが条件に合うこともあります。
向いているケースに当てはまっても、必ず3者間方式を選ぶべきとは限りません。 手数料、資金化までの期間、売掛先との関係への影響を他の資金調達方法と比べたうえで判断してください。
資金化まで一定の期間を確保できる会社
3社間方式は、資金が必要な日までに時間の余裕がある会社に向いています。
売掛先の承諾書の取得や社内決裁、契約、入金という手続きを経るため、申し込みから資金化までの日数が売掛先の対応に左右されるためです。
例:支払期日が2か月先の売掛金を使い、1か月後の仕入代金の支払いに備える場合
このような計画的な資金調達であれば、承諾手続きの期間を見込んだうえで進められます。 実際に必要な期間は、取引や売掛先によって異なります。
一方、支払期限が数日後に迫っている場合は、売掛先の手続きが間に合わない可能性があります。
その場合は、3者間方式にこだわらず、他の方法も並行して検討してください。
申し込み時期は、資金が必要な日から逆算して判断します。 逆算する際は、次の期間を見込んでおいてください。
-
- 書類の準備と審査にかかる期間
-
- 売掛先の承諾と社内決裁にかかる期間
-
- 契約から買取代金の入金までの期間
それぞれの期間は会社や売掛先によって異なるため、申込前に買取会社へ目安を確認してください。
売掛先との関係が安定している事業者
売掛先と長く取引を続けていて、担当者と日常的に連絡を取り合える事業者は、3者間方式を検討する条件が整っています。
3社間方式では、売掛先に債権譲渡の内容を説明し、承諾書への対応を依頼する必要があるためです。
説明や依頼を利用者が行うか、買取会社が同席または直接連絡するかは会社によって異なりますが、いずれの場合も売掛先との既存の関係が手続きの前提になります。
普段から支払条件や納期について相談できる関係であれば、ファクタリングの利用についても事情を説明する機会を作れます。
承諾の依頼から書類の返送までのやり取りも、既存の連絡経路を使って進められる可能性があります。
反対に、取引を始めたばかりの相手や、窓口の担当者としか接点がない相手の場合は、説明や依頼を誰に行えばよいかがわからず、手続きが止まる場合があります。
ただし、関係が良好であることだけで承諾が得られるわけではありません。
売掛先によっては、債権譲渡に応じない社内方針を定めていたり、取引基本契約で譲渡を制限していたりします。
売掛先との関係性とあわせて、売掛先の社内ルールや契約内容も確認したうえで判断してください。
初めてファクタリングを利用する事業者
初めてファクタリングを利用する事業者にとって、3者間方式は取引の構造を把握しやすい方式です。
売掛先も取引内容を確認したうえで手続きが進むため、どの債権を譲渡し、売掛先がいつ、どこへ支払うのかが関係者の間で明確になります。
初めての利用では、契約後に利用者が何を管理すればよいかがわかりにくい場合があります。
3社間方式では、支払期日に売掛先が買取会社へ直接支払うため、利用者が期日に合わせて送金する作業は原則として発生せず、利用後に管理する事項が限られます。
承諾書の記載内容を利用者・売掛先・買取会社で確認する過程で、債権の金額や支払の流れを一つずつ確かめながら進められる点も、初めて利用する事業者にとっての判断材料になります。
契約書の条項でわからない点があれば、契約前に質問してください。
ただし、手続きや承諾に時間がかかるため、初めての利用だからといって3者間方式が常に合うとは限りません。
資金化の期限を確認し、スケジュールが間に合うかどうかを判断してください。
毎月決まった取引先から売掛金が発生する会社
毎月同じ売掛先から売掛金が発生している会社は、3者間方式を検討する際に、債権の内容を具体的に説明できる立場にあります。
継続取引では、請求書の発行と売掛先からの入金が、毎月記録として残るためです。
過去の請求書と通帳の入金記録を並べれば、売掛先が期日どおりに支払ってきた実績を示せます。
継続した取引履歴は、今回の売掛金が実在すること、支払期日に回収できる見込みがあることを判断する材料になります。
単発の取引で発生した売掛金と比べて、買取会社が確認できる情報が多くなります。
利用を検討する場合は、次の資料を整理しておいてください。
-
- 同じ売掛先に対する過去の請求書
-
- 売掛先からの入金が確認できる通帳や入出金明細
-
- 取引基本契約書など、支払条件がわかる書類
提出を求められる期間や資料の範囲は会社によって異なるため、申込前に確認してください。
継続取引の実績があっても、買取の可否や条件は売掛先の信用力や債権の内容を含めて判断されます。
数値や制度に依存する記述がないため、新たな出典の追加はありません。
