

個人事業主でも銀行融資より柔軟な審査で資金調達できるファクタリング会社は存在します。
「審査が甘い」会社を選ぶというより、利用者本人の信用力よりも売掛先の信用力を重視するファクタリング会社を選ぶことで、審査に通りやすくなる可能性があります。
本記事は、他社の審査で断られた経験がある個人事業主やフリーランス、少額の請求書しか持たない方に向けての記事内容です。
手数料の水準、必要書類の少なさ、審査の柔軟さで定評のある会社を15社厳選し、それぞれの強みと確認すべき条件を整理しました。
個人事業主におすすめのファクタリング15選
| 会社・サービス | 手数料 | 買取可能額 | 審査時間 | 入金スピード | 契約方式 |
|---|---|---|---|---|---|
| トップ・マネジメント | 0.5%〜12.5% | 30万円〜3億円 | 最短30分 | 最短2時間 | 2社間・3社間 |
| ペイトナー | 一律10%固定 | 1万円〜(初回上限50万円) | 最短10分 | 最短10分 | 2社間 |
| ラボル | 一律10% | 1万円〜 | 最短30~60分 | 申請から最短30分 | 2社間 |
| FREENANCE即日払い | 3%~10%※フリーナンス口座未使用時は一律10% | 1万円〜上限なし | 最短30~60分 | 審査完了後、最短5分 | 2社間 |
| FACTOR⁺U | 1.5%〜 | 1万円〜上限なし | 最短10分 | 最短40分 | 2社間 |
| QuQuMo | 1.0%〜14.8% | 下限・上限なし | 最短30分 | 申込から最短2時間 | 2社間 |
| ビートレーディング | 2社間:4%~ 3社間:2%~ | 下限・上限なし | 最短10分※ポータルサイト利用時/通常は最短30分 | 最短50分※ポータルサイト利用時/通常は最短2時間 | 2社間・3社間 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 上限・下限なし | 最短30分 | 最短3時間 | 2社間・3社間 |
| OLTA | 2%〜9%※諸経費込み | 上限・下限なし | 24時間(1営業日)以内 | 契約後、即日~翌営業日 | 2社間 |
| PAYTODAY | 1%〜9.5% | 10万円~上限なし | 最短15分~24時間以内 | 最短30分 | 2社間(3社間の相談も可能) |
| バイオン | 一律10%+振込手数料500円 | 5万円〜上限なし | 最短60分 | 申込から最短60分 | 2社間 |
| みんなのファクタリング | 7.0%〜15.0% | 1万円〜300万円 | ー | 最短60分 | 2社間 |
| MSFJ | 3.8%〜9.8% | 10万円〜500万円 | ー | 最短即日 | 2社間 |
| No.1 | 1%〜15% | 50万円~3億円 | ー | 最短60分 | 2社間・3社間 |
| ベストファクター | 2%〜20%※個人事業主向けは5%~ | 30万円〜1億円 | 最短30分 | 最短1時間 | 2社間・3社間 |
個人事業主向けのファクタリング会社は、手数料の水準だけでなく、対応可能な債権の種類や入金までの時間で違いが生まれます。
同じ2社間ファクタリングでも、見積書や発注書の段階から資金化できる会社もあれば、請求書の発行後に限定する会社もあります。
資金化の対象範囲が広い会社、手数料が一律で分かりやすい会社、土日祝日の入金に対応する会社、フリーランス特化の会社を取り上げ、それぞれの強みと確認すべき条件を説明します。
トップ・マネジメントは多様な資金化方法を選べる

トップ・マネジメントは、法人だけでなく個人事業主やフリーランスも申し込めるファクタリング会社です。
他社が個人事業主を理由に断るケースでも対応してきた実績があります。
利用できるのは、売掛先が法人である売掛債権に限られ、売掛先が個人や個人事業主の請求書は買取の対象になりません。契約方式は2社間・3社間の両方に対応しています。
独自サービス「ゼロファク」は、個人事業主やフリーランスも対象に含まれます。ただし無条件で使えるわけではなく、正社員を1名以上雇用していること、売掛先が法人であること、雇用保険・社会保険に加入していることなどの条件があり、1人で事業を営む個人事業主は対象外です。
条件を満たす個人事業主にとっては、通常の2社間・3社間よりも手数料を抑えられる可能性があります。
| 手数料 | 0.5%〜12.5% (3社間:0.5%〜3.5%/2社間・将来債権ファクタリング:3.5%〜12.5%) |
|---|---|
| 買取可能額 | 30万円〜3億円 |
| 最低買取額 | 30万円 |
| 最高買取額 | 3億円 |
| 入金スピード | 最短2時間(2社間の場合)、即日〜翌営業日が目安 |
| 審査時間 | 最短30分 |
| 契約方式 | 2社間・3社間(見積書・受注書・発注書段階での資金化にも対応) |
| オンライン完結 | 対応 |
| 土日祝対応 | 申込可能(審査は営業日に実施) |
ペイトナーは少額利用と手数料の分かりやすさが特徴
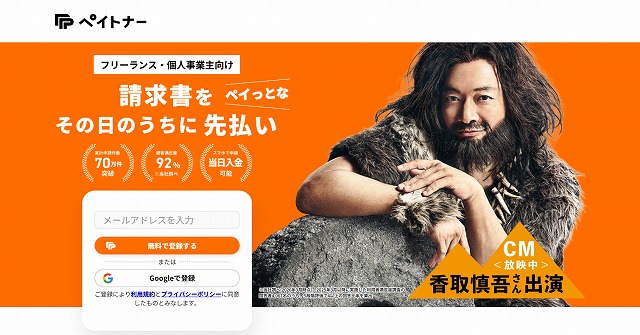
ペイトナーのファクタリング手数料は、請求書の金額にかかわらず一律10%です。審査結果によって料率が変動しないため、申し込み前に受取額を計算しやすく、資金計画を立てやすい仕組みです。
1万円から利用できるため、少額の売掛債権を持つ個人事業主やフリーランスにも利用しやすいサービスです。法人だけでなく個人を取引先とする請求書にも対応しており、個人事業主同士の取引でも申し込めます。初回の利用上限は50万円で、利用実績に応じて最大300万円まで利用可能枠が拡大します。
初回利用時の必要書類は、請求書、本人確認書類、口座の入出金明細の3点が基本です。2回目以降は請求書のみで申し込めるため、継続利用する際の手続きも簡略化されています。手数料が変動する他社サービスでは大口債権などで低い料率が適用される可能性もあるため、まとまった金額を資金化する場合は他社と比較して検討するとよいでしょう。
| 手数料 | 一律10%固定 |
|---|---|
| 買取可能額 | 1万円〜(初回上限50万円) |
| 最低買取額 | 1万円 |
| 最高買取額 | 最大300万円 |
| 入金スピード | 最短10分 |
| 審査時間 | 最短10分 |
| 契約方式 | 2社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 申込可能※審査は365日実施ではない |
ラボルは土日祝日の資金調達にも対応しやすい
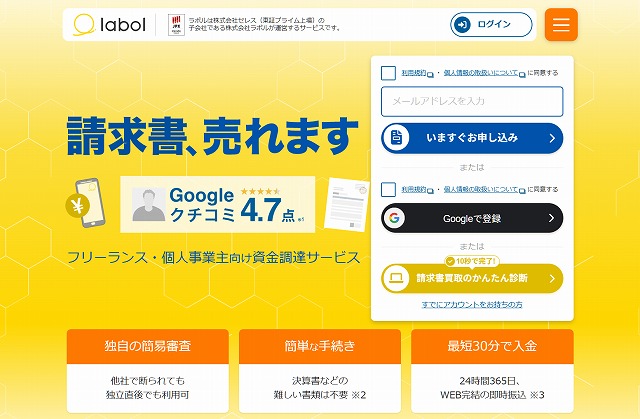
ラボルは、東証プライム上場の株式会社セレスの子会社である株式会社ラボルが運営する、2社間ファクタリングサービスです。土日祝日も審査と入金を行っており、審査完了後は24時間365日の即時入金に対応しています。
平日しか審査に対応していないファクタリング会社もある中、週末に急な支払いが発生した個人事業主にとって、土日祝日も審査を受けられる点はメリットです。ただし、休日は平日より審査に時間がかかる場合があり、追加審査が必要になった場合などは土日祝日中に入金されない可能性もあります。
1万円から利用でき、決算書や確定申告書が不要で、必要書類が比較的少ない点も特徴です。2社間ファクタリングのため、原則としてラボルから売掛先へ連絡されることもありません。また、「請求書買取のかんたん診断」を利用すれば、申し込み前に審査通過率の目安を確認できます。。
| 手数料 | 一律10% |
|---|---|
| 買取可能額 | 1万円〜 |
| 最低買取額 | 1万円 |
| 最高買取額 | ー |
| 入金スピード | 申請から最短30分 |
| 審査時間 | 最短30~60分 |
| 契約方式 | 2社間のみ |
| オンライン完結 | 対応 |
| 土日祝対応 | 審査完了後の即時入金に対応 |
FREENANCE即日払いはフリーランス向けに特化
FREENANCE即日払いは、東証グロース上場のフリー株式会社が運営する、フリーランスや個人事業主向けのオンライン完結型ファクタリングサービスです。
手数料はフリーナンス口座を使用しない場合は一律10%、使用する場合は与信スコアや売掛金の入金期日までの日数などに応じて3%~10%の範囲で変動します。
契約形態は2社間で、借入ではなく債権譲渡にあたるため、信用情報機関への照会や登録はありません。担保や保証人も不要です。当日16時30分までに即日払いが承認されれば当日中に振込が行われ、それ以降に承認された場合は翌営業日の振込になります。
無料の会員登録でも、業務遂行中や仕事の結果による事故などを最高5,000万円まで補償する「あんしん補償Basic」が付帯します。また、屋号などを名義に設定できる収納代行用の「フリーナンス口座」を利用できる点も特徴です。ただし、無料会員はサービスを利用しない状態が続くとアカウントが休止し、補償の対象外になる場合があります。
| 手数料 | フリーナンス口座未使用:一律10%/使用時:3%~10% |
|---|---|
| 買取可能額 | 1万円〜上限額なし |
| 最低買取額 | 1万円 |
| 最高買取額 | 上限なし |
| 入金スピード | 審査完了後、最短5分 |
| 審査時間 | 最短30~60分 |
| 契約方式 | 2社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 申込可能/審査・入金は翌営業日 |
QuQuMoは必要書類が少なくオンライン完結に対応

QuQuMoは、株式会社アクティブサポートが運営する2社間ファクタリングサービスです。
申し込みから見積もり、契約までオンラインで完結し、スマートフォンやパソコンから手続きを進められます。原則として来店や面談も必要ありませんが、申し込み内容によっては電話で簡単なヒアリングが行われる場合があります。
必要書類は、代表者の本人確認書類、直近3か月分の銀行口座の入出金明細、請求書などです。
契約には電子契約サービス「クラウドサイン」が利用されます。なお、個人事業主は開業届または確定申告書一式、健康保険証の提出も必要です。買取金額には下限・上限が設けられておらず、少額から高額の売掛債権まで申し込めます。
手数料は1%~14.8%で、必要書類をもとに審査した後、買取金額とあわせて提示されます。申し込みから入金までは最短2時間、見積もり・審査は最短30分が目安です。実際の手数料や入金までの時間は審査内容によって異なるため、余裕を持って申し込むとよいでしょう。
| 手数料 | 1.0%〜14.8% |
|---|---|
| 買取可能額 | 下限・上限なし |
| 最低買取額 | 明記なし |
| 最高買取額 | 上限なし |
| 入金スピード | 申込から最短2時間 |
| 審査時間 | 最短30分 |
| 契約方式 | 2社間 |
| オンライン完結 | 対応(「クラウドサイン」を使用) |
| 土日祝対応 | 非対応 |
ビートレーディングは少額から幅広い売掛金に対応

ビートレーディングは2012年に設立され、2013年からファクタリング事業を展開している会社です。2026年3月時点で累計取引社数は9.1万社以上、累計買取額は1,824億円に達しています。
買取可能額に下限・上限を設けておらず、公式サイトでは1万円から7億円までの買取実績が紹介されています。少額の売掛金から数億円規模の資金調達まで相談できる点が特徴です。
審査時の基本的な必要書類は、請求書・契約書・発注書などの売掛金に関する書類と、直近2か月分の口座入出金明細の2点です。通常の申し込みでは最短2時間、ポータルサイトを利用した場合は最短50分での資金調達に対応しています。土日祝日もフォームやポータルサイトから申し込めますが、審査や入金を急ぐ場合は営業日に手続きを進めるのが確実です。
| 手数料 | 2社間:4%~/3社間:2%~ |
|---|---|
| 買取可能額 | 下限・上限なし |
| 最低買取額 | 下限なし |
| 最高買取額 | 上限なし |
| 入金スピード | 最短50分(ポータルサイト利用時)/通常は最短2時間 |
| 審査時間 | 最短10分(ポータルサイト利用時)/通常は最短30分 |
| 契約方式 | 2社間・3社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 申込可能/電話対応は平日9:30~18:00 |
日本中小企業金融サポート機構は買取金額の幅が広い
日本中小企業金融サポート機構は、関東財務局長および関東経済産業局長から認定を受けた経営革新等支援機関です。非営利型の一般社団法人としてファクタリングを提供しており、買取金額に下限・上限を設けていません。
手数料は1.5%からで、実際の料率は売掛金の金額や入金予定日までの期間、売掛先の信用力、契約方法などによって決まります。必要書類を提出してから最短30分で審査結果が提示され、申し込みから最短3時間での入金に対応しています。
登録料やシステム利用料などの追加費用がかからず、クラウドサインを利用したオンライン契約にも対応しています。また、同機構はAIを活用したオンライン完結型ファクタリング「FACTOR⁺U」も提供しており、よりスピーディーなWeb手続きを希望する場合はこちらも選択できます。
| 手数料 | 1.5%〜※上限は公式サイトに明記なし |
|---|---|
| 買取可能額 | 上限・下限なし(3万円〜2億円の実績) |
| 最低買取額 | 下限なし |
| 最高買取額 | 上限なし |
| 入金スピード | 最短3時間 |
| 審査時間 | 最短30分 |
| 契約方式 | 2社間・3社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 非対応※通常窓口は平日9:30~18:00 |
FACTOR⁺Uは少額からオンラインで申し込める

ファクトル(FACTOR⁺U)は、一般社団法人日本中小企業金融サポート機構が運営するオンライン完結型のファクタリングサービスです。
ユーザー登録時に代表者の身分証が必要ですが、ファクタリング申請時の基本書類は、直近3か月分の口座入出履歴と請求書・契約書などの売掛金に関する資料の2点です。申し込みから契約までWeb上で完結します。
AIを活用した審査とWeb完結の手続きにより、審査結果は最短10分、申し込みから入金までは最短40分です。買取可能額は1万円からで上限を設けていないため、少額の請求書から高額な売掛債権まで申し込めます。
契約完了後は原則として当日中に振り込まれます。ただし、契約締結が17時以降になると、金融機関によっては入金の反映が翌営業日になる場合があります。当日中の資金化を希望する場合は、早めに申し込みを進め、17時までの契約完了を目指すとよいでしょう。
| 手数料 | 1.5%〜 |
|---|---|
| 買取可能額 | 1万円〜上限なし |
| 最低買取額 | 1万円 |
| 最高買取額 | 上限なし |
| 入金スピード | 最短40分 |
| 審査時間 | 最短10分 |
| 契約方式 | 2社間限定 |
| オンライン完結 | 対応 |
| 土日祝対応 | 申請は24時間可能/審査等の対応は翌営業日 |
OLTAは手数料の上限が明確でオンライン完結に対応

OLTAは、2017年に「MUFG Digital アクセラレータ」の第2期参加企業に採択された実績を持つ、オンライン完結型のファクタリングサービスです。手数料は諸経費込みで2%~9%に設定されており、上限が明確な点が特徴です。
申し込みから書類提出、契約までオンラインで完結するため、対面での面談や来店は必要ありません。法人・個人事業主のどちらも利用でき、買取金額にも下限・上限は設けられていません。ただし、買取対象となる売掛金は法人または官公庁に対する確定債権で、個人や個人事業主を売掛先とする請求書は対象外です。
必要書類がすべて不備なく揃ってから審査が開始され、原則24時間(1営業日)以内に見積もり結果が提示されます。契約完了後は即日振込に対応していますが、時間帯によっては翌営業日になる場合があります。本人確認書類や請求書、直近4か月分の口座入出金明細、決算書または確定申告書を事前に準備しておくと、手続きを進めやすくなります。
| 手数料 | 2%〜9% ※諸経費込み |
|---|---|
| 買取可能額 | 上限・下限なし |
| 最低買取額 | 下限なし |
| 最高買取額 | 明上限なし |
| 入金スピード | 契約後、即日~翌営業日 |
| 審査時間 | 24時間(1営業日)以内 |
| 契約方式 | 2社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 申込可能/審査・入金は営業日に対応 |
PAYTODAYはAI審査でスピーディーな手続きに対応

PAYTODAY(ペイトゥデイ)は、Dual Life Partners株式会社が運営する2社間ファクタリングサービスです。
独自のAI審査システムを採用しており、来店や対面面談をせずにオンラインで手続きを進められます。審査結果は最短15分から、入金までは最短30分です。必要に応じて電話による確認が行われる場合があります。
手数料は1%~9.5%で、売掛先の信用力や取引状況、支払期日などを踏まえて決まります。初期費用や月額費用は無料です。また、掛目を設定していないため、請求金額の100%を基準に手数料を差し引いた金額が入金されます。
支払期日が最大90日後の請求書まで買取対象となり、買取可能額は10万円から上限なしです。PAYTODAYは2社間ファクタリングに特化しているため、売掛先への通知や承諾を前提とする3社間ファクタリングを希望する場合は、他社も含めて検討するとよいでしょう。
| 手数料 | 1%〜9.5% |
|---|---|
| 買取可能額 | 10万円~上限なし |
| 最低買取額 | 10万円 |
| 最高買取額 | 上限なし |
| 入金スピード | 最短30分 |
| 審査時間 | 最短15分~24時間以内 |
| 契約方式 | 2社間(3社間の相談も可能) |
| オンライン完結 | 対応 ※必要に応じて電話確認あり |
| 土日祝対応 | 申込・問い合わせは可能 |
バイオンは少額から申し込めるオンライン型サービス
バイオンは、株式会社バイオンが運営するオンライン完結型のAIファクタリングサービスです。2社間ファクタリングを提供しており、来店や面談をせずに手続きを進められます。
買取金額は5万円からで、上限は設けられていません。ファクタリング手数料は一律10%で、審査によって料率が変動しないため、資金化にかかる費用を把握しやすい仕組みです。ただし、手数料とは別に500円の振込手数料がかかります。
AIを活用した審査を採用しており、申し込みから最短60分での入金に対応しています。一方、本人確認書類や請求書に加えて、口座の入出金明細や決算書・確定申告書など複数の書類が必要です。3社間ファクタリングには対応していないため、利用前に必要書類を揃えておくと手続きを進めやすくなります。
| 手数料 | 一律10%+振込手数料500円 |
|---|---|
| 買取可能額 | 5万円〜上限なし |
| 最低買取額 | 5万円 |
| 最高買取額 | 上限なし |
| 入金スピード | 申込から最短60分 |
| 審査時間 | 最短60分 |
| 契約方式 | 2社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 申込可能/審査・入金は営業日に対応 |
みんなのファクタリングは土日祝日の利用にも対応
みんなのファクタリングは、2023年1月設立の株式会社チェンジが運営する、オンライン完結型の2社間ファクタリングサービスです。申し込みから契約までWeb上で完結し、電話や来店を必要としない仕組みを採用しています。土日祝日も審査・入金に対応しており、申し込みから最短60分での振込が可能です。
買取可能額は1万円~300万円、手数料は7%~15%と案内されています。少額の売掛金にも対応しているため、個人事業主やフリーランスの小口の資金調達にも利用しやすいサービスです。
必要書類は本人確認書類、請求書、通帳などが基本で、決算書や事業計画書は不要です。初期費用や月額費用もかかりません。なお、土日祝日にも対応していますが、臨時休業や営業時間変更が行われる場合があるため、休日に急いで利用する場合は営業状況を確認してから申し込むとよいでしょう。
| 手数料 | 7.0%〜15.0% |
|---|---|
| 買取可能額 | 1万円〜300万円 |
| 最低買取額 | 1万円 |
| 最高買取額 | 300万円 |
| 入金スピード | 最短60分 |
| 審査時間 | ー |
| 契約方式 | 2社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 対応 ※臨時休業・営業時間変更の場合あり |
MSFJは個人事業主向けの専用サービスを提供
MSFJは、MSFJ株式会社が2019年から提供している個人事業主専用のファクタリングサービスです。法人向けとは別に個人事業主専用のサービスを設けており、事業形態に合わせた審査や対応を行っています。
個人事業主専用サービスの買取金額は10万円~500万円で、手数料は3.8%~9.8%です。申し込みから契約、振込までオンラインで完結でき、最短当日の振込にも対応しています。契約方式は2社間と3社間の両方から選択できます。
また、MSFJは建築・建設業向けの斡旋サービスやコンサルティングも事業として手がけています。建設業界の債権買取実績もあるため、支払いサイトが長くなりやすい建設業の個人事業主も相談しやすいファクタリング会社です。
| 手数料 | 3.8%〜9.8% |
|---|---|
| 買取可能額 | 10万円〜500万円 |
| 最低買取額 | 10万円 |
| 最高買取額 | 500万円 |
| 入金スピード | 最短即日 |
| 審査時間 | ー |
| 契約方式 | 2社間 |
| オンライン完結 | 対応 |
| 土日祝対応 | 非対応 ※電話受付は平日 |
No.1は個人事業主向けプランと幅広い買取額が特徴

株式会社No.1は、個人事業主に特化したファクタリングサービスを提供しています。
総合ファクタリングのほか、建設業特化、乗り換え特化、個人事業主特化、フリーランス特化、オンライン特化など、利用者の属性や目的に合わせた複数のサービスを案内しています。
個人事業主特化ファクタリングの買取可能額は50万円~3億円で、3億円を超える場合も相談できます。手数料は0.5%~15%で、審査通過率は95%以上と案内されています。申し込みから振込までは最短60分で、オンライン契約にも対応しています。
契約方式は2社間と3社間の両方に対応しています。個人事業主は収入の安定性や売掛先との取引状況、提出資料などが審査に影響するため、急いで資金化したい場合は必要書類をあらかじめ準備しておくと手続きを進めやすくなります。
| 手数料 | 1%〜15% |
|---|---|
| 買取可能額 | 50万円~3億円 ※3億円超は要相談 |
| 最低買取額 | 10万円 |
| 最高買取額 | 3億円 ※超過も相談可能 |
| 入金スピード | 最短60分 |
| 審査時間 | ー |
| 契約方式 | 2社間・3社間 |
| オンライン完結 | 対応 ※契約方法による |
| 土日祝対応 | 非対応 ※電話受付は平日9:00~19:00 |
ベストファクターは即日資金化を希望する個人事業主向け
ベストファクターは、株式会社アレシアが運営するファクタリングサービスです。
個人事業主向けの専用ページも設けており、審査はオンラインで進められます。審査は最短30分で、条件が整えば申し込み当日の入金にも対応しています。ただし、通常の契約では面談が必要です。
買取可能額は30万円からで、売掛先1社につき1億円までが基本です。売掛先の規模や継続的な取引年数などによっては、1億円を超える案件も相談できます。個人事業主向けページでは審査通過率92.25%と案内されています。
通常サービスの手数料は2%~20%で、個人事業主向けページでは5%~と案内されています。審査時には本人確認書類、通帳、請求書などが必要で、契約時には追加書類の提出を求められます。最短即日の入金に対応していますが、契約時の面談が必要になるため、急いで利用する場合は早めに必要書類を準備しておくとよいでしょう。
| 手数料 | 2%〜20% ※個人事業主向けは5%~ |
|---|---|
| 買取可能額 | 30万円〜1億円 ※1億円超も相談可能 |
| 最低買取額 | 30万円 |
| 最高買取額 | 売掛先1社につき1億円※超過も相談可能 |
| 入金スピード | 最短1時間 |
| 審査時間 | 最短30分 |
| 契約方式 | 2社間・3社間 |
| オンライン完結 | 非対応 ※審査はオンライン対応、契約時は面談必須 |
| 土日祝対応 | 審査・入金は非対応/Web相談は24時間受付 |
個人事業主向けファクタリングは審査が甘い?
個人事業主向けをうたうファクタリングでも、審査そのものがなくなるわけではありません。
融資と比べて利用しやすいと感じられるのは、確認する対象が申込者本人の信用力ではなく、売掛先の支払能力に移るためです。
金融庁は、ファクタリングの法的性質を債権の売買契約と説明しており、貸金業のように借り手の返済能力を軸に判断する仕組みとは異なります。
そのため、開業直後や赤字決算でも申込を受け付ける会社はありますが、通過を保証するものではなく、売掛金の実在性や回収可能性を確認する過程は必ず残ります。
個人事業主向けでも売掛金の審査は行われる
個人事業主向けのファクタリングであっても、売掛金の存在や回収の見込みを確認する審査は必ず行われます。
「審査なし」「誰でも利用できる」といった表示を見かけることがありますが、これは誤解を招く表現です。
前述のとおり、ファクタリングの法的性質は売掛債権の売買契約であり、買い取る側は対価を支払う以上、その債権を確実に回収できるかどうかを事前に確認する必要があります。
請求書や契約書、取引先との入出金履歴を確認したうえで買取可否を判断する点は、法人・個人事業主で変わりません。
申込者本人の信用情報に不安がある場合でも、この審査自体を省略する会社はほとんどなく、書類が少ないサービスを選んだ場合でも、確認の手順が簡略化されているだけで、審査工程そのものがなくなるわけではない点を理解しておきましょう。
申込者より売掛先の信用力が重視されやすい
ファクタリングの審査では、申込者本人の収入や資産よりも、売掛先が代金を確実に支払えるかどうかが重視されます。
前述のとおり、ファクタリングは売掛債権そのものを売買する契約であるため、取引の価値を決めるのは債権の回収可能性、つまり売掛先の支払能力です。
設立間もない取引先や、支払条件が不明確な取引先を売掛先とする債権は評価が下がりやすく、逆に継続的な取引実績があり、遅延なく支払いを行ってきた売掛先であれば、回収可能性を説明しやすくなります。
同じ申込者であっても、どの売掛金を持ち込むかによって審査結果が左右されることがあるため、個人事業主本人の業績だけで利用の可否が決まるとは限らない点を押さえておきましょう。
融資と審査対象が異なるため利用できる場合がある
銀行融資は、借り手である事業者の返済能力を中心に確認する仕組みで、決算内容や事業実績が重視されます。
一方、ファクタリングは売掛債権の売買であり、前述のとおり金銭の貸し借りではありません。
確認が借り手の返済能力から売掛先の支払能力に移るため、融資審査に通らなかった事業者でも、売掛先の信用力次第でファクタリングは利用できる場合があります。
ただし、これは融資よりも緩い基準で申込者を審査するという意味ではなく、確認する対象が異なるために結果が変わり得るということです。融資の仕組み自体を検討する場合は、別途、金融機関ごとの条件を確認する必要があります。
赤字や開業直後でも申し込める会社がある
赤字決算や開業直後であることは、融資審査では大きな不利要因になりやすい一方、ファクタリングでは必ずしも同じようには扱われません。
前述のとおり、審査で確認される中心は申込者本人の決算内容ではなく、売掛先の支払能力だからです。
そのため、赤字決算中や開業から日が浅い事業者であっても、売掛先が継続的に取引を行っている法人であり、請求内容が明確な場合には、申込を受け付ける会社があります。
ただし、申込を受け付けることと審査に通過することは別であり、売掛金の実在性や取引の実態を確認する過程は変わりません。
自社の決算内容に不安がある場合は、どの売掛金を提出できるかを整理したうえで相談することが実務的な対応になります。
提出書類が少なくても審査は省略されない
必要書類が2点程度で済むファクタリングサービスであっても、売掛金の存在や取引の実態を確認する審査そのものが省略されるわけではありません。
書類の点数が少ないのは、確認する情報を請求書と入出金履歴など特定の資料に絞り込んでいるためであり、内容に不明点があれば、契約書や発注書といった追加の資料提出を求められる場合があります。
「書類2点」という案内を見た場合も、審査の有無ではなく、確認方法が簡略化されている点として理解しておくとよいでしょう。
反対に、本人確認や取引実態の確認をほとんど行わず、必要書類が極端に少ない業者は、正規の審査を経ていない可能性があるため注意が必要です。
審査激甘や審査なしをうたう業者に注意する
「審査激甘」「審査なし」「必ず通る」といった表示を強調するファクタリング業者には注意が必要です。
金融庁は、ファクタリングを装って高金利の貸付けを行うヤミ金融業者の存在を確認しており、買取代金が債権額に比べて著しく低額であるケースは、偽装ファクタリングの疑いがあると注意喚起しています。
日本貸金業協会も、売掛債権譲渡契約に償還請求権が付いている、申込者の通帳や銀行印を預かる、契約書の写しが渡されないといった状況を、ファクタリングを装ったヤミ金融の可能性が高いケースとして挙げて、注意を呼びかけています。
契約上は債権譲渡とされていても、回収できなかった場合に売主が債権を買い戻す義務を負うなど、経済的に貸付けと同様の機能を持つ取引は貸金業に該当するおそれがあります。
契約内容や手数料の根拠が不明確な業者を利用する前に、契約書の記載内容を確認し、少しでも不安があれば弁護士や金融庁の相談窓口に相談しましょう。
個人事業主向けファクタリング会社の選び方
個人事業主がファクタリング会社を選ぶときは、審査の通りやすさよりも先に、自分の売掛金や資金需要に合った条件かどうかを確かめておきましょう。
利用対象、買取可能額、手数料、入金までの速さ、必要書類、契約条件などは会社ごとに異なり、比較を怠ると、申込後に対象外と分かったり、想定より受取額が少なくなったりすることがあります。
個人事業主が利用対象に含まれるか確認する
ファクタリング会社を選ぶ際、まず確認すべきは個人事業主やフリーランスが利用対象に含まれているかどうかです。法人のみを対象とし、個人事業主の申込を受け付けていない会社もあります。
公式サイトの利用条件を確認せずに申込を進めると、書類を揃えたあとで対象外と判明し、時間を無駄にすることがあります。
審査の通りやすさを気にするのは、申込資格を満たしてからで十分です。個人事業主の利用実績があるかどうかも、あわせて確認しておきましょう。
希望額が買取可能額の範囲に入るか調べる
資金化したい請求書の金額が、その会社の買取可能額の範囲内に収まっているかどうかも、事前に確認しておきたい点です。
買取金額の下限と上限は会社ごとに異なり、少額の売掛金には対応しない会社もあれば、数千円台から申込を受け付ける会社もあります。公式サイトの条件を確認せずに申し込むと、審査以前の段階で対象外になることがあります。
複数の請求書をまとめて資金化したい場合は、上限額も見落としやすい点です。手数料の水準を比べる前に、まず買取対象になる金額かどうかを確認しておきましょう。
手数料を引いた実際の振込額を比較する
ファクタリング会社を比較する際は、表示されている手数料率だけでなく、手数料や諸費用を差し引いたあとに実際に振り込まれる金額で判断しましょう。
手数料は幅を持たせて表示されることが多く、実際に適用される率は、売掛先の信用力や契約形態、取引実績によって変わります。表示上の下限だけを見て会社を選ぶと、見積もり後に想定より受取額が少なくなる可能性もあります。
見積もりを取る段階で、自分の条件では何%が適用されるのか、事務手数料や振込手数料などの諸費用が別途かかるのかを確認しておくと、比較の精度が高まります。
即日審査と即日振込の条件を分けて見る
「最短即日」という表示を見た場合は、審査結果が即日で分かるのか、実際の振込まで即日で完了するのかを分けて確認する必要があります。
審査自体は即日でも、契約手続きや振込の締め時間によっては、入金が翌営業日になるケースがあります。
申込時間、必要書類の提出状況、契約の完了時刻など、即日振込を実現するための条件が設定されている場合も少なくありません。
急ぎで資金化したい場合ほど、この条件を見落とすと予定が崩れやすくなります。
請求書以外に必要な書類を確認する
会社を選ぶ段階では、請求書以外にどのような書類が必要になるかも、あわせて確認する必要があります。
本人確認書類や通帳の写しに加えて、確定申告書や開業届の控え、契約書や発注書の提出を求められる場合もあります。すぐに用意できない書類があると、収集に時間がかかり、資金化までのスケジュールに影響しかねません。
必要書類は会社ごとに異なるため、申込を進める前に、自分がすぐ提出できる書類とそうでない書類を整理しておくと選びやすくなります。
土日祝日に審査と振込を行うか調べる
土日祝日の対応状況を確認する際は、申込の受付だけでなく、審査、契約、振込のどこまで休日に対応しているかを分けて見ておく必要があります。
申込フォームが24時間対応でも、審査担当者の稼働が平日のみなら、実際の資金化は翌営業日になります。一方、休日でも審査から振込まで完結できる会社なら、平日に時間を取りにくい個人事業主でも利用しやすいはずです。
オンラインで申込ができるかどうかとは別に、休日に実際に資金を受け取れるかどうかを確認しておくと、急な資金需要への備えになるでしょう。
個人名義の口座でも利用できるか確認
屋号付きの事業用口座を持たず、個人名義の口座を事業に使っている個人事業主は、申込の際にその口座で利用できるかどうかを確認しておく必要があります。
ファクタリング会社によっては、売掛先からの入金実績を確認するために、事業用口座であることを条件にしている場合があります。一方、個人名義の口座しかなくても、通帳の入出金履歴から取引の継続性が確認できれば、利用できる会社もあるのです。
この点は法人向けのファクタリングでは論点になりにくく、個人事業主ならではの確認事項といえるでしょう。申込前に、自分が使っている口座の名義と、会社が求める条件が合っているかを確かめておくとよいでしょう。
償還請求権のない契約であるか確かめる
契約内容を確認する際は、売掛先が支払不能になった場合の負担が誰に生じるか、つまり償還請求権の有無を必ず確かめておきましょう。
償還請求権が付いている契約では、売掛先から回収できなかった場合に、申込者が買い戻しや立替払いを求められることがあります。
金融庁は、契約上は債権譲渡とされていても、売主が買い戻し義務を負うなど経済的に貸付けと同様の機能を持つ取引は、貸金業に該当するおそれがあると注意喚起しています。
契約書に買戻しや保証に関する条項がないかを確認し、記載内容が分かりにくい場合は、契約前に文書で説明を求めるのが確実です。
運営会社と契約条件が公開されているか見る
会社を選ぶ最後の確認事項として、運営会社名、所在地、代表者、手数料体系、契約方法などの基本情報を公式サイトで確認しましょう。
これらの情報が曖昧な場合や、問い合わせても明確な回答が得られない場合は、契約後に条件が想定と異なっていたというトラブルにつながります。
公式サイトの記載だけで判断せず、実際に見積もりや契約の場面で提示される条件が、事前の説明と食い違っていないかも確認しておくとよいでしょう。
個人事業主のファクタリング審査で見られる項目
個人事業主がファクタリングに申し込むと、売掛先の支払能力や取引の実態など、複数の観点で審査を受けます。
前章で触れたとおり、ファクタリングの審査で重視されるのは申込者本人の信用よりも、売掛債権が確実に回収できるかどうかです。
そのため、確認される項目も、売掛先そのものの状況と、その債権が実在し取引として成立しているかという2つの軸に整理できます。
審査基準は会社ごとに異なりますが、ここでは一般的に確認されやすい項目を、以下で順に見ていきます。
売掛先に代金を支払う能力があるか確認される
ファクタリングの審査では、申込者本人の信用よりも、売掛先が期日どおりに代金を支払える状態にあるかどうかが確認されます。
これは、ファクタリング会社が買い取るのが売掛債権そのものであり、その価値は売掛先からの入金によって成り立っているためです。売掛先の事業規模や業種、公開されている経営状況などから、支払いが滞るリスクがないかが判断材料になります。
利用者本人の業績が思わしくない場合でも、売掛先の状況に問題がなければ、この項目自体は不利にならないことがあります。反対に、売掛先の経営状況に不安がある場合は、他の項目が良好でも評価が下がりやすくなります。
売掛先との取引期間と過去の入金実績が見られる
売掛先との取引がどれくらいの期間続いているか、そして過去に請求どおり入金されているかも、審査の確認材料になります。
一度きりの取引だけでは、その売掛金が今後も同じように発生し、回収できるものかを判断しにくいためです。
数か月から数年にわたって継続的な取引があり、入金の遅れがない履歴を示せる場合は、債権の実態を確認しやすく、審査で有利になるでしょう。
初めて取引する売掛先や、単発の案件を持ち込む場合は、これだけでは審査の判断材料が足りません。契約書や発注書など、取引の継続性を補足できる資料をあわせて提出できるかどうかが、評価に影響することがあります。
請求書と通帳の内容が一致するか確認される
審査では、請求書に記載された取引先名や金額、支払期日などの情報が、通帳に記録された入出金の内容と一致しているかどうかも確認されます。
これは、請求書のみでは架空の取引でも作成できてしまうため、実際に入出金として反映されているかを照合し、取引が実在することを確かめる目的があります。
過去の入金実績がある取引先への請求書であれば、通帳の記録と突き合わせやすく、確認もスムーズに進みやすくなります。
請求書の名義と入金口座の名義が異なる場合や、金額や日付にずれがある場合は、追加の説明や補足資料の提出を求められることがあります。提出前に自分でも内容を見直しておくと、確認にかかる時間を減らせます。
売掛金の支払期日までの期間が見られる
売掛金の支払期日までどのくらいの期間があるかも、審査で確認される項目のひとつです。
ファクタリング会社は、買い取った債権の代金を売掛先からの支払期日以降にしか回収できません。そのため、支払期日までの期間が長すぎる債権は、買取条件の範囲から外れ、対象外となることがあります。
条件は会社ごとに異なり、支払期日が近い債権を優先的に扱う会社もあれば、比較的長い期間まで対応する会社もあるでしょう。急いで資金化したい場合ほど、この期間の条件を事前に確認しておくと、審査の段階で慌てずに済みます。
希望額が買取可能な範囲に入るか確認される
申し込んだ売掛金の金額や希望する買取額が、そのファクタリング会社の取扱範囲に収まっているかどうかも、審査で確認される項目です。
会社選びの段階でも買取可能額を確認しますが、実際の審査では、申告した金額と提出された請求書の内容が一致しているか、その金額が会社の取扱条件と照らして妥当かがあらためて問われます。
売掛金の金額が会社の下限を下回る場合や、逆に上限を超える場合は、審査を進めても対象外と判断されかねません。
希望額と売掛金の金額に差があるときは、その理由をあらかじめ整理しておくと、余計なやり取りを減らせます。
架空債権や二重譲渡の疑いがないか調べられる
審査では、申告された売掛金が実在するものかどうか、また同じ債権を複数のファクタリング会社へ重ねて譲渡していないかどうかも確認されます。
これは、存在しない売掛金を装って資金を得ようとする行為や、一つの債権を複数社に売却する二重譲渡が、ファクタリング会社にとって直接的な損失につながるためです。
契約書、請求書、通帳の入出金履歴などを突き合わせ、債権の実在性と権利関係が確認されます。
意図的な不正でなくても、書類の不備や説明不足によって疑義が生じることがあります。取引の経緯を説明できる資料をそろえておくことが、確認を円滑に進めるうえで役立ちます。
開業直後は事業内容と取引実態も確認される
開業して間もない個人事業主の場合、決算書や確定申告の実績が少ないため、開業届や契約書、請求書などから事業内容と取引の実態が確認されます。
開業からの年数が浅いというだけで一律に不利になるわけではなく、実際にその事業として取引が行われているかどうかが確認の中心になります。
開業届の控えに記載された事業内容と、実際の請求内容に食い違いがないかも見られる点です。
決算実績が乏しい分、契約書や発注書、業務のやり取りが分かる資料など、取引の実態を補足できる書類を用意できるかどうかが、確認をスムーズに進める材料になります。
個人事業主は請求書のみで申し込める?
結論から言うと、請求書だけで申込を始められる会社はあっても、契約完了まで一切ほかの資料が不要になるとは限りません。
ファクタリングは売掛債権の売買契約であり、買い取る側は売掛金が実在し、確実に回収できるかどうかを確認する必要があります。
請求書だけでは、取引が実際に行われたことや、申込者本人であることまでは証明できないため、多くの場合、本人確認や取引実態を裏付ける資料が別途求められます。
「請求書のみでOK」という表示を見た場合も、申込の入口が請求書だけという意味なのか、契約完了までそれで足りるのかを分けて確認しておきましょう。
請求書だけで契約まで進める会社は限られる
請求書1枚だけで、契約の締結まですべて完了する会社は多くありません。
広告で見かける「必要書類が少ない」という表示は、多くの場合、書類の点数が絞られているという意味であり、請求書1枚のみで完結するという意味ではありません。実際には、本人確認書類や通帳など、確認の目的が異なる資料をあわせて求められることが一般的です。
「少ない書類」と「請求書だけ」を同じ意味だと考えてしまうと、申込を進めたあとで想定外の資料提出を求められ、資金化のスケジュールが崩れることがあります。
本人確認書類は基本的に提出を求められる
ファクタリングの申込では、運転免許証やマイナンバーカードなど、本人であることを確認できる資料の提出を求められるのが一般的です。
これは契約の相手が本当に本人かを確かめるための資料で、売掛金の実在性を証明する請求書とは役割が異なります。契約は法的な効力を持つため、なりすましや誤った相手との契約を避ける目的で、本人確認は多くの取引で共通して求められます。
提出できる書類の種類や有効期限の条件は会社によって異なるため、申込前に公式サイトで確認しておくと、提出のやり直しを防げます。
通帳の入出金履歴を確認される場合が多い
売掛先との取引が実際に続いているかどうかを確認するため、通帳やネットバンキングの入出金履歴を求められることが多くあります。
請求書だけでは、過去に同じ売掛先から実際に入金があったかまでは分かりません。通帳の記録と請求書の内容を照らし合わせることで、継続的な取引があることや、過去の支払いが遅延なく行われてきたことを確認できるのです。
求められる期間は数か月分とされることが多いものの、具体的な月数や、紙の通帳とネットバンキングの画面のどちらで対応できるかは会社ごとに異なります。事前に確認しておけば、提出直前になって資料が足りないという事態を避けられます。
開業届や確定申告書が必要になることもある
個人事業主として実際に事業を行っているか、また収入の状況を確認する目的で、開業届の控えや確定申告書の提出を求められることがあります。
決算書を作成していない個人事業主の場合、法人のような決算資料で事業実態を示すことが難しいため、開業届や確定申告書が、事業を営んでいることを裏付ける資料として扱われることがあります。
これらの書類が必須かどうかは、会社や申込内容によって異なります。開業して間もなく確定申告の実績がない場合の対応も含めて、必要書類の一覧は各社の公式情報で確認しておくとよいでしょう。
契約書や納品書を追加で求められる場合がある
請求書の内容だけでは取引の詳細が十分に確認できない場合、基本契約書や発注書、納品書といった資料を追加で求められることがあります。
請求書には金額や支払期日といった情報が記載されていても、どのような業務委託や取引条件のもとで発生した売掛金なのかまでは分かりません。
契約書や納品書があれば取引の背景や納品の完了状況を補足でき、売掛債権が発生した根拠を示しやすくなります。
こうした資料をあらかじめ準備できていると、審査でのやり取りが少なく済みます。
通帳なしでは取引実態を証明しにくくなる
通帳や入出金履歴を提出できないと、売掛先との過去の取引実績を確認する材料が乏しくなり、審査が進みにくくなることがあります。
通帳の記録は、請求書に記載された取引が実際に金銭のやり取りとして成立してきたことを示す、数少ない客観的な資料です。この裏付けがない場合、契約書や発注書など、ほかの資料で取引の継続性を補う必要が出てきます。
通帳なしでの申込に対応するかどうかは会社によって異なります。通帳を用意できない事情があるときは、どのような資料が代替として認められるかを申込前に問い合わせておきましょう。
個人事業主がファクタリングの審査に通るための対策
ファクタリング審査は、必ず通る方法があるわけではありませんが、取引の実態を確認しやすい状態に整えておくことで、確認にかかる時間や手間を減らせる場合があります。
審査で見られるのは、売掛先の支払能力や、提出資料と請求内容の整合性といった、これまでの見出しで扱ってきた項目です。
裏を返せば、これらの項目について、申込前に見直せる部分があるということでもあります。
法人の売掛先が発行した請求書を優先する
複数の売掛金を持っている場合は、法人を売掛先とする請求書を優先して申し込むと、審査がスムーズに進みやすくなります。
ファクタリング会社の中には、売掛先が個人事業主や個人名義の場合、対象外としているところや、追加の確認を必要とするところがあります。法人であれば、登記情報など客観的に確認できる情報が存在するため、売掛先の実在性や事業状況を確認しやすいという事情があります。
ただし、売掛先が法人であれば必ず審査に通るという意味ではありません。
あくまで、複数ある売掛金の中からどれを申し込むかを選ぶ際の判断材料のひとつとして考えておくとよいでしょう。
個人を売掛先とする売掛金しかない場合は、対応可能な会社かどうかを事前に確認する必要があります。
継続的な入金実績がある売掛金を申し込む
複数の売掛金がある場合は、過去にも同じ売掛先から期日どおりの入金があった債権を選ぶと、取引の実態を説明しやすくなります。
一度きりの取引よりも、数か月から数年にわたって継続的な入金がある取引の方が、通帳の記録と請求内容を照らし合わせやすく、架空の取引ではないと確認しやすいからです。
これは売掛先そのものの信用力とは別に、申込者と売掛先の間でどれだけ取引を積み重ねてきたかという観点になります。
申込前に通帳の入出金履歴を見返し、どの売掛先との取引なら継続性を示しやすいかを整理しておくと、必要な資料を無駄なく用意できます。
初めて取引する売掛先の債権しかない場合は、契約書や発注書など、取引の背景を補足できる資料をあわせて準備しておくとよいでしょう。
支払期日が近い請求書を買取対象にする
複数の請求書から選べる場合は、支払期日までの期間が比較的短い債権を買取対象にすると、確認を進めやすくなることがあります。
ファクタリング会社が買い取った売掛債権の代金を回収できるのは、売掛先からの支払期日以降です。そのため、支払期日までの期間が長い債権は、会社が定める買取条件の範囲から外れてしまう場合があります。
対応可能な支払期日までの期間は会社ごとに異なるため、申込前に公式サイトの条件を確認し、手元にある請求書のうち、その条件に収まるものを選ぶとよいでしょう。
この項目は、即日で資金化できるかどうかという入金スピードの話とは別に、売掛金そのものの回収期日に関する条件として扱われます。
請求書と通帳の名義や金額を一致させる
提出する請求書、通帳、契約資料の間で、取引先名や金額に食い違いがないかを、申込前に自分で確認しておくと、審査でのやり取りを減らせます。
請求書に記載された取引先名と、実際に入金されている口座名義が異なっていたり、請求金額と入金額にずれがあったりすると、ファクタリング会社側で確認のための追加説明を求められることがあります。
こうした確認は不正の疑いというより、書類の整合性を取るための通常の手順です。
正当な理由があって金額や名義に相違が生じている場合は、その理由を説明できる資料をあらかじめ用意しておくと、確認がスムーズに進みます。
提出前に、請求書と通帳を並べて見比べておくだけでも、多くの不備を防げるでしょう。
必要書類を不備なく提出できるよう準備する
本人確認書類、請求書、通帳など、会社から指定された資料を最新の状態でそろえておくと、確認にかかる時間を減らせます。
画像が不鮮明で文字が読み取れなかったり、本人確認書類の有効期限が切れていたりすると、再提出を求められ、資金化までの時間が延びてしまうことがあります。
通帳についても、指定された期間分がすべて含まれているか、表紙や氏名の記載箇所が確認できる状態かをチェックしておくと安心です。
提出書類の種類は会社によって異なりますが、指定された資料を過不足なく、読み取れる状態で準備しておくことは、どの会社に申し込む場合でも確認時間の短縮につながります。
希望する買取金額を必要な範囲に抑える
売掛金の全額を必ず資金化する必要はなく、一部買取に対応しているサービスであれば、実際に必要な金額に絞って申し込む方法もあります。
希望する買取金額が大きくなるほど、ファクタリング会社側の確認も慎重になりやすく、手数料の負担も金額に応じて増えていきます。
当面の資金需要に対して必要な分だけを申し込むことで、確認にかかる負担と手数料のバランスを取りやすくなります。
一部買取に対応しているかどうかや、最低申込金額の条件は会社によって異なるため、希望額を決める前に、公式サイトの取扱条件を確認しておくとよいでしょう。
仕事内容と取引の経緯を正確に説明する
申込内容について質問された際は、事業内容や売掛金が発生した仕事の経緯、売掛先との関係を、あいまいにせず正確に説明しておくと、確認をスムーズに進めます。
回答のたびに説明が変わったり、提出済みの書類と話の内容が食い違っていたりすると、ファクタリング会社側で追加の確認が必要になることがあります。
特に、複数の事業を並行している場合や、売掛先との取引が始まったばかりの場合は、経緯を整理して説明できるようにしておくと誤解を避けやすくなります。
これは書類の準備とは別に、申込時や審査時のやり取りにおける対応の一部です。事前に、いつからどのような経緯でその取引が始まったのかを、自分の言葉で簡潔に説明できるよう整理しておくとよいでしょう。
売掛先の同意が得られる場合は3社間を検討する
売掛先へファクタリングの利用を伝えることに問題がなければ、2社間だけでなく3社間ファクタリングも選択肢に入ります。
3社間ファクタリングは、売掛先の承諾を得たうえで契約を結ぶ形態であり、ファクタリング会社にとっては、売掛先に直接支払いの意思を確認できる分、2社間よりも回収リスクを見積もりやすくなります。
その分、手数料が低めに設定されている傾向がある一方、売掛先への通知や承諾を得る手続きが必要になり、資金化までに時間がかかることがあります。
売掛先との関係上、通知を避けたい事情がある場合は2社間が現実的な選択肢になりますが、通知に問題がない場合は、3社間も含めて条件を比較してみる価値があります。
少額対応の個人事業主向けサービスを選ぶ方法
数万円程度の少額の請求書を資金化したい場合は、通常の会社選びとは別に、少額利用ならではの視点で比較しましょう。
ファクタリング会社ごとに買取金額の下限が設定されており、手数料率とは別に、最低手数料や振込にかかる費用が発生することがあります。
金額が小さいほど、こうした固定的な費用が受取額全体に占める割合は大きくなり、手数料率の数字だけでは実際の受取額を把握しにくくなるものです。
1万円や5万円から申し込めるか確認する
少額の売掛金を資金化したい場合、まず確認すべきなのは、その金額がサービスの買取下限額以上かどうかです。
ファクタリング会社によって買取金額の下限は異なり、数十万円からしか対応していない会社もあれば、より小さな金額から申込を受け付けている会社もあります。
手元の売掛金が下限額に届いていない場合、審査以前の段階で対象外となってしまいます。
買取下限額は各社の公式サイトに明記されていることが多いため、申込前に最新の条件を直接確認しておきましょう。
審査基準自体が金額で変わるわけではなく、まずは下限額という条件を満たしているかどうかが重要です。
最低手数料を含めた実際の受取額を計算する
手数料率だけでなく、最低手数料や振込にかかる費用がある場合は、それらを差し引いたうえで実際に受け取れる金額を計算しておく必要があります。
会社によっては、手数料率とは別に「最低〇〇円」といった形で最低手数料を設定している場合や、振込手数料、事務手数料などが別途かかる場合があります。
売掛金の金額が大きければこうした固定費の影響は相対的に小さくなりますが、数万円程度の少額債権では、同じ固定費でも受取額に占める割合が大きくなり、想定より手元に残る金額が少なくなります。
見積もりを取る際は、手数料率の数字だけで判断せず、最終的に口座へ振り込まれる実際の金額を確認しておきましょう。少額利用ではこの確認を怠ると、思ったより手取りが少なくなることがあります。
少額利用では手数料率だけで判断しない
表示されている手数料率が低く見えても、少額の売掛金を資金化する場合は、その数字だけで会社を判断すると、実際の受取額で損をすることがあります。
最低手数料や諸費用が別途設定されていると、手数料率の下限が低くても、少額利用では実質的な負担がその数字より大きくなりかねません。
手数料率は複数の売掛金額を前提に幅を持たせて表示されていることが多く、自分の申込金額でどの水準が適用されるかは、見積もりを取らないと分からないケースが少なくないのです。
こうした少額利用ならではの注意点を踏まえ、手数料率の比較にとどめず、実際に手元へ振り込まれる金額を基準に会社を選ぶ視点を持っておくとよいでしょう。
フリーランス向けサービスも比較対象にする
個人事業主向けをうたうサービスだけでなく、フリーランスを主な対象としているサービスの中にも、少額の売掛金を扱っているものがあるため、比較対象を広げて検討することをおすすめします。
「個人事業主向け」と「フリーランス向け」という表示の違いは、対象業種や想定する取引形態の違いを反映しており、利用できる範囲が必ずしも同じとは限りません。
対象業種、買取下限額、必要書類といった条件は、それぞれのサービスの公式情報で個別に確認する必要があります。
特定のサービスに絞り込む前に、個人事業主向けとフリーランス向けの両方から候補を集めておくと、自分の働き方や売掛金の規模に合った選択肢を見つけられます。
個人口座への振込に対応するか確認する
事業専用の口座を持たず、本人名義の個人口座を事業に使っている場合は、その口座を買取代金の振込先として指定できるかどうかを確認しましょう。
ファクタリング会社によっては、売掛金の入金口座と買取代金の振込口座について、名義や条件を定めている場合があります。
個人口座であっても対応できる会社もあれば、事業用口座であることを条件にしている会社もあり、この点は会社ごとの判断によります。
少額の売掛金を扱う個人事業主やフリーランスには、屋号付き口座を持たず個人事業で資金管理しているケースも見られるため、申込前に、振込を受けられるかどうかを確認しておく必要があります。
少額でも通常どおり審査される点を理解する
買取金額が少額だからといって、審査そのものが省略されたり、必ず通過できたりするわけではありません。
金額の大小にかかわらず、売掛金が実在すること、売掛先との取引が継続していることなど、これまでの見出しで触れてきた確認項目は基本的に変わりません。
むしろ提出書類の内容や取引実態の説明が不十分であれば、金額が小さくても審査が長引く原因になりかねません。
「少額だから審査が甘い」という認識で申し込むと、想定していた条件と実際の審査内容にずれが生じることがあります。
少額の売掛金であっても、これまで整理してきた確認項目を踏まえて準備しておくことが、資金化までの手続きをスムーズに進めます。
オンライン完結で即日入金を受けるための条件
オンライン完結型のファクタリングで当日中の入金を希望する場合、会社側の対応だけでなく、申込者側の準備状況も入金までの時間に影響します。
審査や契約の締切時刻、書類の提出形式、本人確認の方法、金融機関の振込対応時間など、当日入金までの各段階には、それぞれ確認すべき条件があります。
「即日対応」という表示だけを見て申し込むと、希望するタイミングに入金が間に合わないことがあるので注意しましょう。
早い時間帯に申し込みと書類提出を済ませる
当日中の入金を希望する場合は、できるだけ早い時間帯に申込と書類提出を済ませておく必要があります。
多くのファクタリング会社では、審査や契約の手続きにかかる時間を確保するため、当日入金の対象となる申込には締切時刻が設定されています。
この締切を過ぎて申し込んだ場合、審査自体は進んでも、入金は翌営業日になることがあります。
「最短〇分」という表示は、あくまで審査にかかる時間の目安であり、申込のタイミングそのものを保証するものではありません。
当日入金の条件や締切時刻は会社によって異なるため、公式サイトで最新の案内を確認したうえで、余裕を持ったタイミングで申込を進めるとよいでしょう。
請求書と通帳を画像データで用意する
オンライン申込をスムーズに進めるためには、請求書や通帳の必要な部分を、あらかじめ読み取りやすい画像やデータの形で用意する必要があります。
文字の一部が切れていたり、光の反射で数字が読み取れなかったりする画像を提出すると、確認の段階で再提出を求められ、審査の開始が遅れます。
特に通帳は、表紙と該当ページの両方が必要になることが多く、あらかじめどの部分を撮影すべきか確認しておくと二度手間を防げるでしょう。
必要書類の種類そのものは会社によって異なりますが、指定された部分がすべて写り、文字がはっきり読み取れる状態のデータを用意しておくことは、どの会社に申し込む場合でも共通して確認作業を早める準備になります。
本人確認書類の有効期限を確認しておく
本人確認書類を提出する前に、有効期限内であることと、記載されている住所や氏名が現在の情報と一致しているかを確認しておく必要があります。
運転免許証やマイナンバーカードの有効期限が切れていたり、引っ越し後に住所変更の手続きをしていなかったりすると、確認の段階で差し戻され、再提出のために手続き全体が遅れることがあります。
また、指定された提出方法が表裏両面の撮影である場合、片面だけの提出では確認が完了しないことがあります。
請求書や通帳とは異なり、本人確認書類は申込者本人であることを確かめるための資料であるため、記載内容が最新かどうかと、指定どおりの形式で提出できているかを、申込前に見直しておくとよいでしょう。
売掛先の連絡先と取引内容を整理しておく
審査の過程で、売掛先の会社情報や取引内容、請求金額、支払期日などを尋ねられることがあるため、あらかじめ整理して答えられるようにしておく必要があります。
書類には記載されていても、実際の取引の経緯や現在の状況については、口頭での説明を求められることがあります。
このとき、提出した書類の内容と説明が食い違っていると、確認のために追加のやり取りが発生し、当日中の入金が難しくなることがあります。
電話での確認が入るかどうかにかかわらず、いつからどのような経緯で取引が始まり、どのような内容の請求なのかを、自分の言葉で簡潔に説明できるよう、申込前に整理しておくと安心です。
面談なしでも電話確認が入る場合がある
「面談なし」「オンライン完結」と案内されている場合でも、申込内容の確認のために電話連絡が入ることがあります。
対面での面談が不要であることと、一切の連絡が発生しないことは、必ずしも同じ意味ではありません。書類だけでは確認しきれない点があった場合や、本人確認の一環として、電話で簡単な質問を受けることもあります。
電話確認の有無や連絡が来るタイミングは会社によって異なるため、当日中の入金を予定している場合は、その時間帯に電話を受けられるようにしておきましょう。
24時間受付と24時間審査を分けて確認する
Webフォームから24時間いつでも申込ができることと、審査担当者が24時間対応していることは、別の条件です。
申込フォーム自体は深夜や早朝でも受け付けていても、実際に審査が始まるのは、担当者が稼働している時間帯からになることが一般的です。
深夜に申し込んだ場合、受付は完了していても、審査の開始が翌朝以降になることがあります。
「24時間受付」という表示だけで当日入金を見込むのではなく、審査が実際にいつから始まるのか、公式サイトの営業時間や案内を確認しておくと、想定とのずれを防ぎやすくなります。
土日受付でも当日振込とは限らない
土日でも申込を受け付けているファクタリング会社であっても、審査や契約、振込まですべてが当日中に完了するとは限りません。
申込の受付自体は休日でも可能な場合が多い一方で、審査担当者の稼働や契約手続きが平日中心の会社では、実際の振込が翌営業日になることがあります。
「土日対応」という表示が、受付・審査・振込のどの段階までを指しているのかは、会社によって差があります。
休日中に資金が必要な場合は、受付、審査、振込という3つの段階を分けて、それぞれ休日にどこまで対応しているかを事前に確認しておくと、当日中に資金を受け取れるかどうか判断できます。
金融機関の振込対応時間を確認する
ファクタリング会社側の手続きがすべて完了していても、実際に資金が口座へ着金する時刻は、利用している金融機関側の振込対応時間によって変わります。
銀行間の振込は、全国銀行資金決済ネットワークが運営する全銀システムを通じて処理されており、2018年10月からはモアタイムシステムの稼働によって、24時間365日のリアルタイム処理が可能になっています。
ただし、この24時間対応に参加しているかどうかは金融機関ごとの選択によるため、振込元・振込先双方の金融機関がモアタイムシステムに対応していない場合は、夜間や休日の振込が翌営業日扱いになることがあります。
休日や夜間に即時入金を希望する場合は、ファクタリング会社の審査速度だけでなく、自分が使っている口座の金融機関が、休日や夜間の振込にどこまで対応しているかも、あわせて確認しておく必要があります。
個人事業主が利用できる売掛金の種類
ファクタリングで資金化できるのは、事業として発生した売掛債権であり、どの時点の債権を対象にできるかはサービスによって異なります。
代表的なのは、すでに商品やサービスを提供し、請求書を発行した後の売掛金を対象とする形です。一方で、受注段階の注文書を根拠に資金化できるサービスもあれば、注文書のみでは対応していないサービスもあり、対応範囲は一律ではありません。
また、売掛先が個人である場合や、事業に基づかない債権については、対象外となります。ここでは、資金化できる債権とできない債権の違いを、対象時点ごとに整理します。
請求書ファクタリングは入金前に資金化する
個人事業主が一般的に利用するのは、請求書を発行した後、支払期日が来る前の売掛金を資金化する請求書ファクタリングです。
商品の納品やサービスの提供が完了し、取引先に請求書を発行した時点で、その代金を受け取る権利である売掛債権が発生します。
請求書ファクタリングでは、この売掛債権をファクタリング会社に売却することで、支払期日を待たずに資金を受け取れます。
対象となるのは、あくまで請求書発行後の債権であり、契約が2社間か3社間かという方式の違いとは別の話です。
まだ商品を納品していない段階や、受注しただけの案件は、この形では資金化の対象になりません。
注文書ファクタリングは請求前に申し込む
注文書ファクタリングは、請求書発行前の受注段階で、注文書などを根拠に資金化できる仕組みです。
通常のファクタリングでは、納品や請求書発行が完了していないと売掛債権が発生しないため、資金化の対象になりません。注文書ファクタリングでは、確定した注文内容をもとに、将来発生する予定の債権を早い段階で資金化できる点が特徴です。
ただし、この形式に対応しているファクタリング会社は、請求書を対象とするサービスほど多くはありません。
対象となる業種や、注文書に加えて求められる資料は会社によって異なるため、利用を検討する場合は公式サイトの取扱条件を事前に確認しておく必要があります。
発注書を買い取る会社は限られている
発注書の段階にある債権や、まだ確定していない将来債権を対象とするファクタリングは、請求書を対象とする一般的なサービスと比べて、対応する会社が限られています。
発注書は、取引先が発注の意思を示した書類であり、納品や請求という段階を経ていないため、請求書ほど債権の内容が確定していません。
そのため、発注書だけを根拠に資金化を検討できる会社であっても、審査で確認する項目や条件は、請求書を対象とする場合より厳しく設定されていることがあります。
「発注書があれば単純に買い取ってもらえる」という理解のまま申し込むと、想定していた条件と実際の取扱いにずれがでることがあります。
発注書段階での資金化を検討する場合は、対応しているかどうかも含めて、各社の条件を個別に確認しておく必要があります。
売掛先が個人の場合は断られることがある
利用者自身が個人事業主であることと、売掛先が個人であることは、まったく別の条件として扱われます。
ファクタリング会社の中には、売掛先が法人や事業者である債権のみを取扱対象とし、売掛先が個人の場合は対象外としているところがあります。
これは、売掛先が個人だと、法人のように登記情報などから支払能力を確認する手段が限られ、回収可能性を判断しにくくなるためです。
自分自身が個人事業主として利用できるサービスであっても、持ち込む売掛金の相手先が個人である場合には、その債権自体が対象外になることがあります。
申込前に、自分の売掛先が法人か個人かを確認し、そのうえで各社の取扱条件と照らし合わせておくとよいでしょう。
給与や将来の売上予定は買取対象にならない
給与債権や、まだ取引として成立していない将来の売上見込みは、事業者向けファクタリングの買取対象にはなりません。
事業者向けファクタリングが対象とするのは、商品やサービスの提供によって発生した事業上の売掛債権です。
これに対して、個人が受け取る賃金を対象とする「給与ファクタリング」は、性質が異なる取引であり、金融庁は、業として給与債権を買い取り金銭を交付する行為は貸金業に該当すると説明しています。
また、注文や契約という根拠がなく、単に「今後この程度の売上が見込める」という予定段階のものも、債権として成立していないため、資金化の対象にはなりません。
事業者向けファクタリングを検討する際は、対象になるのはあくまで根拠のある事業上の債権であり、給与債権や取引前の売上見込みとは範囲が異なる点を押さえておく必要があります。
個人事業主がファクタリングを使う際の注意点
ファクタリングは資金繰りの選択肢として有効な一方、使い方によっては手元に残る資金が想定より少なくなったり、翌月以降の資金繰りに影響したりすることがあります。
手数料や継続利用による資金の目減り、契約条項の内容、売掛先の属性など、確認しておくべき点は複数あります。
これは悪質な業者に限った話ではなく、正規のサービスを利用する場合にも、契約前に確認しておくべきことです。
手数料を差し引いた受取金額を確認する
契約前には、売掛金の額面ではなく、手数料などを差し引いたあとに実際に振り込まれる金額を確認しておきましょう。
ファクタリングでは売掛金の全額がそのまま入金されるわけではなく、手数料や事務手数料などの諸費用を差し引いた金額が実際の受取額になります。見積もりの段階でこの金額を確認せずに契約を進めると、想定していた資金需要を満たせないまま資金化を終えることもあるのです。
会社選びの段階での比較とは別に、契約直前の最終確認として、提示された振込予定額が当面必要な金額に足りているかを見ておくとよいでしょう。
継続利用による資金繰りの悪化を避ける
ファクタリングを繰り返し利用すると、本来の入金日に受け取れるはずだった金額が手数料分だけ目減りし、翌月以降の資金繰りに影響することがあります。
一度の利用では問題がなくても、同じ売掛先からの入金を毎回資金化していると、実質的な収入が手数料分だけ減った状態が続きます。
一時的な資金需要を埋めるための利用なら大きな影響は出にくいものの、慢性的な資金不足を繰り返しのファクタリングで補い続けると、状況が改善しないまま手数料負担だけが積み重なりかねません。
利用を考える際は、今回の資金需要が一時的なものか、収支そのものが不足している状態なのかを考慮しましょう。
売掛先が個人の場合は対応可否を確認する
個人事業主本人が利用対象となっているサービスであっても、売掛先が個人や一般消費者である場合は、買取対象外とされることがあります。
これは前述のとおり、売掛先が個人だと法人のように登記情報などから支払能力を確認する手段が限られ、回収可能性を判断しにくくなるためです。
利用者自身の申込資格とは別に、持ち込む売掛金の相手先がどのような属性かによって、対象になるかどうかが変わります。
申込前に、自分の売掛先が法人か個人かを確認し、対象外の条件で申込を進めてしまわないようにしておくと、審査以前の段階でのやり直しを避けられます。
給与を対象とするサービスとは区別する
事業上の売掛債権を買い取る通常のファクタリングと、個人の給与を対象とする取引は、性質が異なるものとして区別しておく必要があります。
個人事業主であっても、対象になるのはあくまで事業として発生した売掛債権であり、給与債権を事業用ファクタリングとして資金化できるわけではありません。
金融庁は、業として給与債権を買い取り金銭を交付する行為について、貸金業に該当すると説明しています。
「個人事業主だから給与ファクタリングも同じ枠組みで利用できる」といった誤解のまま、給与の買取をうたうサービスに申し込むことのないよう、対象となる債権の性質を事前に確認しておく必要があります。
買戻しや分割払いを求める契約に注意する
契約書を確認する際は、売掛金が回収できなかった場合に買戻しを求められる条項や、利用者から分割で返済させる仕組みが含まれていないかを見ておきましょう。
前述のとおり、契約上は債権譲渡とされていても、売主が買い戻し義務を負うなど経済的に貸付けと同様の機能を持つ取引は、貸金業に該当するおそれがあります。
買戻しや分割払いの条項は、一見すると通常の契約条件のひとつのように見えるため、見落としやすい点です。
契約内容が分かりにくい場合や、口頭での説明と契約書の内容が食い違っている場合は、署名する前に文書で確認を求めれば、不利な契約を避けられます。
債権譲渡登記を求められる条件を確認する
ファクタリング会社によっては、契約の条件として債権譲渡登記を求める場合がありますが、個人事業主はこの登記を行えません。
法務省の制度概要によると、債権譲渡登記の対象となる譲渡人は法人に限定されています。
そのため、債権譲渡登記を契約の必須条件としているファクタリング会社の場合、個人事業主はそのままでは利用できないことになります。
個人事業主が申込を検討する際は、契約条件として債権譲渡登記が必要かどうか、また登記を必要としない契約形態に対応しているかを、事前に確認しておく必要があります。
架空請求書や二重譲渡を行ってはいけない
存在しない請求書を作成したり、同じ売掛債権を複数のファクタリング会社へ重ねて譲渡したりすることは不正行為にあたります。
ファクタリングは実在する売掛債権の売買を前提とした取引であり、申込時に提出する資料は実際の取引を正確に反映している必要があります。架空の債権を申告したり、一つの債権を複数社へ譲渡したりする行為は、ファクタリング会社に直接の損害を与えるだけでなく、利用者自身が法的な責任を問われかねません。
申込の際は、提出する請求書や契約資料が実際の取引内容と一致するよう、正確な情報を提示しましょう。
個人事業主が悪質なファクタリング業者を見分ける方法
ファクタリングを装った貸付や不透明な契約を避けるには、申込前から契約時までの複数の段階で、業者そのものの実在性と透明性を確認する必要があります。
金融庁は、ファクタリングを装って高金利の貸付けを行うヤミ金融業者の存在を確認しており、注意を呼びかけています。確認する対象は、広告表現、会社の基本情報、手数料の明示、契約書の内容、振込先の名義、返済条件と多岐にわたるでしょう。
こうした確認項目は、通常のファクタリング利用時に確認する審査項目とは異なります。
審査なしや必ず通るという宣伝を避ける
「審査なし」「必ず利用できる」といった表示を掲げる業者は、警戒しましょう。
ファクタリングは売掛債権を買い取る取引であり、買い取る側は売掛金を回収できるかどうかを確認する必要があります。審査そのものを行わないとうたう業者は、この確認を省略しているか、実態が異なる契約を結ばせようとしている可能性があるのです。
ファクタリングの審査が通りやすいかどうかとは別の話として、「審査なし」という表示こそ、実態を確認していない業者を見分ける手がかりになります。
手数料と振込額が明示されているか確認する
契約前には、手数料、控除される費用、実際に振り込まれる金額が、書面などで明示されているかを確認します。
金額を尋ねても曖昧な回答しか返さない業者や、契約直前になって当初の説明と異なる条件を提示してくる業者には注意が必要です。
正規の業者であれば、見積もりの段階で手数料率だけでなく、最終的な振込額まで具体的に提示します。
手数料の高さそのものより、金額の根拠を説明できるかどうかという透明性を基準に、業者の対応を見ましょう。
契約書の控えを受け取れるか確認する
契約後に条件を見返せるよう、契約書や電子契約データの控えを受け取れるかを確認します。
内容を確認する時間をほとんど与えないまま署名を求めてきたり、契約書そのものを交付しなかったりする業者は、後から条件を争う手段を利用者側から奪っている可能性があります。
控えが手元にあれば、手数料や返済条件について後日疑問が生じた際にも、契約内容を確認できます。
契約内容の細部よりもまず、書面として残せる状態かどうかを契約前にチェックしましょう。
個人名義口座への振込を求める業者を避ける
買取代金の振込先として、契約相手である会社名ではなく、担当者個人などの名義の口座を指定された場合は注意が必要です。
正規の取引であれば、契約書に記載された会社が受取人となり、法人名義の口座で入出金が行われるのが通常です。
契約相手の会社名と、実際に指定された振込先の名義が一致しない場合、その資金の流れが契約書の内容と食い違っていることになります。
これは利用者自身が個人事業主として個人口座を使っているかどうかとは別の問題であり、業者側が受け取る口座の名義が、契約相手と一致しているかどうかという別の問題です。
貸付に近い返済条件がないか確認する
契約内容に、分割での返済、利息に相当する費用、売掛金の入金とは無関係な返済義務が含まれていないかを確認します。
金融庁は、契約上は債権譲渡とされていても、売主が買い戻し義務を負うなど、経済的に貸付けと同様の機能を持つ取引は、貸金業に該当するおそれがあると説明しています。
日本貸金業協会も、売掛債権譲渡契約に償還請求権が付いている場合や、通帳・銀行印を預かる場合などを、ファクタリングを装ったヤミ金融の可能性が高いケースとして挙げています。
契約書に記載された返済や回収の仕組みが、通常のファクタリングと異なる内容になっていないか、条項ひとつひとつを注意深く読み解くことが求められます。
契約前に説明のなかった費用がないか確かめる
契約書を確認する際は、見積もり時には示されていなかった事務手数料やその他の費用が、後から追加されていないかを確かめます。
見積もりの段階で提示された金額と、契約書に記載された総額に差がある場合、その差が何の費用にあたるのか、契約前に説明を求める必要があります。
説明を求めても具体的な内訳が示されない場合は、契約を急がず、書面での回答を待つ姿勢が必要です。
手数料率の水準そのものではなく、見積もりと契約書の間で金額の内訳が一致しているかを、振込額が確定する前に確認しましょう。
個人事業主が審査に落ちる理由と見直し方
ファクタリング審査に通らなかった場合、原因は一つとは限らず、売掛先の属性、取引実績、書類の内容、金額条件など、複数の要素のいずれかが影響している可能性があります。
否決の理由が分からないまま同じ内容で再申込を繰り返しても、結果は変わりません。
原因ごとに確認できる見直しポイントは異なるため、どの条件が影響したかを整理してから対応を検討しましょう。
売掛先が個人の場合は法人の請求書へ変更する
売掛先が個人であることが取扱条件に合わなかった場合は、ほかに法人を売掛先とする債権があれば、その請求書での申込を検討するとよいでしょう。
ファクタリング会社の中には、法人や事業者への売掛金のみを取扱対象とし、売掛先が個人の場合は対象外とするところがあります。
この条件に該当する場合、法人を売掛先とする債権に切り替えるだけで、審査の入り口となる取扱条件を満たせます。
ただし、法人を売掛先とする債権であれば必ず審査に通るわけではありません。
新しく申し込む債権についても、取引実績や書類の整合性など、通常の審査項目にもとづいてあらためて確認が行われます。
取引実績が少ない場合は継続取引を選び直す
初めて取引する売掛先の債権が原因だった場合は、過去の入金履歴を示せる、継続取引のある売掛金に切り替えて申し込むとよいでしょう。
一度きりの取引では、その売掛先との間で今後も同じように取引が続くのか、過去に確実に入金されてきたのかを確認する材料が乏しくなります。
数か月から数年にわたって取引が続き、通帳の記録で入金の遅れがないことを示せる売掛金であれば、取引の実態を確認できます。
この見直しは、売掛先そのものの信用力ではなく、その売掛先との取引期間や入金実績が不足していたケースへの対応です。
通帳などで実績を提示できることが前提になるため、手元にある売掛金のうち、継続性を示せるものがあるかを確認しておく必要があります。
支払期日が長い場合は期日の近い債権を選ぶ
売掛金の支払期日までの期間が会社の買取条件に合わなかった場合は、ほかに支払期日が近い売掛債権があれば、その債権での申込を検討するとよいでしょう。
ファクタリング会社が買い取った債権の代金を回収できるのは、売掛先からの支払期日以降です。
そのため、支払期日までの期間が長すぎる債権は、会社が定める買取条件の範囲から外れ、対象外になることがあります。
対応可能な支払期日までの期間は会社ごとに異なるため、公式サイトの買取条件を確認し、手元にある複数の売掛金の中から、条件に収まる支払期日の債権を選び直すとよいです。
この見直しは、即日入金の速さではなく、対象債権の支払期日そのものに関する条件です。
買取下限額に届かない場合は対応会社を探す
売掛金の金額が申込先の買取下限額を下回っていた場合は、より少額の債権から対応しているほかのファクタリング会社を検討しましょう。
ファクタリング会社ごとに買取金額の下限は異なり、下限額を満たさない売掛金は、審査の内容にかかわらず対象外として扱われます。
この場合、審査基準そのものが原因ではなく、申込先の金額条件と自分の売掛金の規模が合っていなかったことになります。
買取下限額は会社によって変更されることがあるため、以前に確認した情報のまま判断せず、最新の公式情報で条件を確認したうえで、申込先を選び直す必要があります。
希望額が高い場合は必要な範囲まで引き下げる
売掛金に対して希望した資金化額が条件に合わなかった場合は、一部買取に対応する会社であれば、実際に必要な金額まで希望額を引き下げることを検討するとよいでしょう。
希望する金額が大きくなるほど、確認にかかる負担や手数料も金額に応じて増えていきます。
売掛金の全額を資金化する必要が必ずしもあるわけではなく、当面の資金需要に対して必要な範囲に絞り込むことで、条件に合わせられる場合があります。
この見直しは、少額対応のサービスを新たに探す方法とは異なり、同じ売掛金の中でどこまでを資金化の対象にするか、自分の申込内容を調整する対応です。一部買取に対応しているかどうかは会社によって異なるため、事前に条件を確認しておく必要があります。
2社間で通らない場合は3社間も検討する
2社間ファクタリングで審査に通らなかった場合、取引先の理解を得られるのであれば、売掛先が直接関与する3社間ファクタリングも検討しましょう。
3社間では売掛先への通知と承諾を経て契約するため、ファクタリング会社は売掛先の状況を直接確認でき、2社間よりも回収の見込みを立てられます。
この違いから、2社間では通らなかった条件でも、3社間であれば結果が変わる可能性があります。
ただし、契約方式を変えれば必ず審査に通るわけではありません。3社間で申し込んだ場合も、売掛先の信用力や取引実績、資料の内容といった審査項目は、あらためて確認されます。
個人事業主向けファクタリングの申込手順
ファクタリングの申込は、利用条件の確認、書類提出、審査、見積もり確認、契約、入金という流れで進みます。
これまで見てきた会社選びや審査の知識を踏まえて申し込んだ後も、書類の提出方法や契約内容の確認など、いくつかの段階でそれぞれ確認すべき点があります。
会社ごとに具体的な手続きは異なるため、実際の申込時には各社の公式サイトや契約書の記載を確認する必要があります。
個人事業主の利用条件を確認して申し込む
利用する会社を決めたら、まず公式サイトで個人事業主が利用対象になっているか、売掛先や買取金額などの条件を確認したうえで、申込フォームへ進みます。
利用対象、対象となる売掛先の属性、買取可能額の範囲といった条件は、これまでの見出しで見てきたとおり会社ごとに異なります。
条件を確認しないまま申込を進めると、入力後に対象外と分かり、手続きをやり直すことになりかねません。
申込フォームでは、氏名、事業内容、希望額などを入力しますが、これらは実際の事業や売掛金の内容と一致させておく必要があります。
この段階は、会社を選ぶ判断とは別に、申込プロセスにおける最初の手続きにあたります。
請求書や通帳などの必要書類を提出する
申込を終えたら、会社の案内に従って、請求書や本人確認書類、通帳などの必要書類を提出します。
提出方法はメールやアップロードフォームなど会社によって異なりますが、指定された部分がすべて写り、文字が読み取れる状態のデータで用意しておくとスムーズに進みます。
不足している資料や、画像が不鮮明で内容を確認できない資料があった場合は、追加提出を求められることがあります。
売掛先と売掛金に関する審査を受ける
提出した請求書や通帳などをもとに、売掛先の信用力や取引の実態、売掛金の内容が確認される審査に進みます。
これまでの見出しで整理してきたとおり、審査では申込者本人の信用よりも、売掛先が期日どおりに支払える状態にあるかどうかや、請求内容と通帳の記録が一致しているかどうかが確認されます。
確認の過程で、売掛先との取引経緯について追加の質問を受けたり、契約書や発注書といった補足資料の提出を求められたりすることがあります。
ここでは審査で確認される個別の基準を繰り返すのではなく、申込から入金までの流れの中で、この段階に審査という工程が入るという位置づけとして整理しておきます。
買取金額と手数料の見積もりを確認する
審査が終わると、買取金額、手数料、実際に振り込まれる予定額が提示されるので内容を確認します。提示された見積もりには、売掛金の額面から手数料を差し引いた実際の受取額が示されます。
表示されている手数料率だけでなく、事務手数料などの諸費用が別途含まれていないか、最終的な振込予定額がいくらになるのかまで確認しましょう。
金額や条件について分からない点があれば、契約に進む前に質問し、内容に納得したうえで次の手続きに進みましょう。
ここでは、他社との手数料比較ではなく、自分に対して提示された見積もりそのものを確認する段階として位置づけられます。
契約書を読み内容を確認して手続きを進める
見積もりに問題がなければ、契約方式、手数料、譲渡する債権の範囲、支払方法などが記載された契約書の内容を確認したうえで、契約を締結します。
契約書には、2社間か3社間かといった契約方式のほか、償還請求権の有無、支払いの期限や方法など、これまでの見出しで触れてきた条件が具体的に記載されています。
電子契約の場合も、控えを自分の手元に保存できるかを確認し、記載内容に不明な条項があれば、締結前に説明を求めて確認しましょう。
買取代金が指定した口座へ振り込まれる
契約が完了すると、手数料などを差し引いた買取代金が、申込時に指定した口座へ振り込まれます。
「最短即日」といった案内は、審査から入金までにかかる時間の目安であり、実際の着金タイミングは、申込のタイミングや会社の営業時間、金融機関の振込対応時間によって変わります。
振込予定日や時間の目安については、契約時にあらためて確認しておく必要があります。
ここでは、即日入金を実現するための準備方法ではなく、契約が完了したあとに買取代金を受け取るという、申込手続き最後の工程として位置づけられます。
2社間では売掛金の入金後に代金を支払う
2社間ファクタリングでは、買取代金の入金後も手続きが終わるわけではなく、売掛先から利用者へ売掛金が入金された時点で、利用者が契約に従ってファクタリング会社へ代金を支払う必要があります。
売掛先は、ファクタリング契約の存在を知らないまま、通常どおり利用者の口座へ代金を支払います。
利用者は、その入金分を、契約で定められた方法と期限に沿ってファクタリング会社へ送金する必要があり、受け取った資金を他の支払いに使ってしまわないよう、資金の流れを分けて管理しておかなければなりません。
3社間ファクタリングでは売掛先からファクタリング会社へ直接支払われるため、支払いの経路が異なりますが、ここでは2社間を利用した場合の、入金後に必要な処理に限定して扱います。
