

売掛金の入金を待つ間の資金繰りに悩む個人事業主や中小企業の経営者に向けて、ファクタリング会社15社の手数料や入金スピードを比較します。
買取可能額や対応できる債権の種類、契約方式は会社ごとに異なり、選び方を誤ると想定より手数料が高くなることがあります。
そこで本記事では、各社の条件を同じ基準で整理し、自社の状況に合う会社を短時間で絞り込めるようにまとめました。
読み進めれば、手数料の相場観と申込みから入金までの流れがつかめます。
ファクタリング会社おすすめ15社の比較一覧
ファクタリング会社15社の手数料、買取可能額、入金目安、必要書類を同一条件で並べています。
個人事業主への対応可否、オンライン申込みの可否、土日の相談可否、注文書買取への対応状況もあわせて確認できます。
手数料は「◯%〜」という下限値、入金目安は「最短◯時間」という最短値による表記です。実際の適用は売掛先の信用力や提出書類の内容によって変わります。
表はあくまで候補を短時間で絞り込むための一覧であり、契約条件や適用範囲は各社の公式情報で確認してください。
ファクタリング会社 比較表
| 会社名 | 手数料 | 買取可能額 | 入金目安 | 必要書類 | 契約方式 | 個人事業主対応 | オンライン対応 | 土日対応 | 注文書対応 |
|---|---|---|---|---|---|---|---|---|---|
| トップ・マネジメント | 0.5%〜12.5% | 30万〜3億円 | 最短即日 | 請求書・通帳コピー・決算書・登記簿等 | 2社間・3社間 | △(要相談) | 〇 | × | 〇 |
| ビートレーディング | 2社間: 4%〜3社間: 2%〜 | 下限・上限なし(無制限) | 最短2時間 | 通帳コピー(2ヶ月分)・売掛債権資料 | 2社間・3社間 | 〇 | 〇 | ×(平日のみ) | 〇 |
| 日本中小企業金融サポート機構 | 1.5%〜10% | 下限・上限なし | 最短3時間(FACTOR⁺U: 最短40分) | 口座入出金履歴(3ヶ月分)・売掛金に関する書類 | 2社間・3社間 | 〇(売掛先が法人の場合) | 〇 | ×(平日のみ) | × |
| アクセルファクター | 2社間: 1〜12%3社間: 0.5〜10.5% | 30万〜1億円(上限なし) | 最短即日(2時間) | 請求書・通帳コピー・身分証明書 | 2社間・3社間 | 〇(売掛先が法人の場合) | 〇 | ×(平日のみ) | × |
| QuQuMo | 1%〜14.8% | 下限・上限なし | 最短2時間 | 請求書・通帳コピー | 2社間 | 〇 | 〇 | × | × |
| OLTA | 2%〜9% | 下限・上限なし | 最短即日 | 昨年度決算書・入出金明細・請求書 | 2社間 | 〇 | 〇 | × | × |
| PAYTODAY | 1%〜9.5% | 10万円〜上限なし | 最短30分 | 本人確認書類・請求書・入出金明細・決算書等 | 2社間 | 〇 | 〇 | ×(平日のみ) | × |
| PMG | 1.0%〜10.0% | 応相談〜2億円 | 最短2時間 | 請求書・通帳コピー・申込書 | 2社間・3社間(2社間は原則登記要) | △(法人中心・要確認) | 〇 | × | × |
| No.1 | 1%〜15% | 20万〜5,000万円 | 最短30分 | 請求書・通帳コピー等 | 2社間・3社間 | 〇 | 〇 | × | × |
| GMO BtoB早払い | 1%〜10%(注文書買取は2〜12%) | 100万円〜1億円 | 最短2営業日 | 本人確認書類・2期分決算書・審査依頼書・売掛債権証憑類 | 2社間 | ×(法人のみ) | 〇 | × | 〇 |
| labol | 一律10% | 1万円〜 | 最短30分 | 本人確認書類・請求書・取引の証拠 | 2社間 | 〇 | 〇 | 〇(24時間365日振込) | × |
| ペイトナーファクタリング | 一律10% | 最大100万円(初回25万円まで) | 最短10分 | 請求書のみ | 2社間 | 〇 | 〇 | × | × |
| みんなのファクタリング | 非公開(要見積もり) | 初回のみ上限50万円 | 最短60分 | 請求書・通帳コピー・身分証明書等 | 2社間 | 〇 | 〇 | 〇(土日祝対応) | × |
| ベストファクター | 2%〜20% | 30万〜1億円 | 最短即日 | 売掛先との契約関連書類・通帳・身分証明書 | 2社間・3社間 | 〇 | 〇 | × | × |
| BESTPAY | 5%〜 | 100万〜3億円 | 最短翌日 | 注文書または発注書・通帳コピー・本査定申込書 | 2社間 | 〇 | 〇 | × | 〇 |
ファクタリング会社おすすめ15選
ファクタリング会社15社を手数料だけでなく、対応できる債権の範囲、契約方法、利用対象となる事業者の条件から紹介します。
各社の情報は同じ8項目で整理しており、手数料が低い代わりに利用対象が限られる、対応が早い代わりに必要書類が多いといった違いを比較できます。
数値は各社公式サイトの記載と調査日を併記した内容であり、掲載時点から変更される可能性がある点に留意が必要です。
自社の売掛金の種類や資金が必要な時期に合わせて、条件の合う会社を選んでください。
1. トップ・マネジメント|複数の契約方式から選べるファクタリング会社
トップ・マネジメントは、2社間・3社間・2.5社間の「電ふぁく」など複数の契約方式から、資金繰りの状況に合う方式を選べるファクタリング会社です。
売掛先に知られたくない場合は2社間、手数料を抑えたい場合は3社間を選べます。
3社間ファクタリングの手数料は0.5%〜、2社間は3.5%〜です。
3社間は売掛先の与信情報のみで審査するため、利用者側の与信に左右されにくく、手数料も抑えられます。
同社はこれまでに143社の中堅・大手企業(上場会社を含む)から債権譲渡を認められた実績を持ちます。
専用のバーチャル口座を使う「電ふぁく」は2.5社間方式で、手数料1.8%〜です。利用を重ねるほど与信スコアが上がり手数料が下がる仕組みで、税金滞納や赤字決算、他社からの乗り換えも相談できます。
請求書に加え、見積書・受注書・発注書の段階でも資金化できる「受ふぁく」を用意しています。
対象は、設立半年以上・月商500万円以上の法人企業に限られ、個人事業主やフリーランスは対象外です。
| 手数料 | 2社間:3.5%〜12.5% 3社間:0.5%〜3.5% |
|---|---|
| 入金スピード | 最短即日(2時間) |
| 買取可能額 | 30万円〜3億円 |
| 利用対象 | 法人・個人事業主(個人事業主は要相談) |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・来店・対面・出張 |
2. ビートレーディング|取引実績と対応できる債権の幅を重視する人向け
ビートレーディングは、取引実績と対応できる債権の幅の広さを重視する事業者に向くファクタリング会社です。
2012年の設立以来、取引実績は9.1万社を超え、2026年3月時点の累計買取額は1,824億円に達しています。
請求書だけでなく、仕事を受注した段階の注文書も買取対象にしており、請求書発行前の資金化についても相談できます。月間契約数は1,500件を超え、最大買取率は98%です。
通常申込みでは必要書類が原則2点のみで、最短2時間での入金に対応します。
1万円〜300万円の少額利用はスマホでのオンライン申込みが可能で、300万円以上から30億円規模の大型案件は法人専用窓口による個別対応です。
2026年4月28日には、中小企業等経営強化法に基づく「経営革新等支援機関」の認定を受けており、ファクタリングと合わせて資金繰りの相談も受け付けています。
給与債権や不良債権、売掛先が個人事業主の売掛金は買取対象に含まれません。
| 手数料 | 2社間:4%〜 3社間:2%〜 |
|---|---|
| 入金スピード | 最短2時間 |
| 買取可能額 | 下限・上限なし(無制限) |
| 利用対象 | 法人・個人事業主 |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・来店・出張 |
3. 日本中小企業金融サポート機構|資金繰りについても相談したい人向け
日本中小企業金融サポート機構は、ファクタリングと合わせて資金繰りについても相談したい事業者に向いています。
一般社団法人という非営利の組織形態を採っており、手数料は1.5%〜という低い水準です。
関東財務局長及び関東経済産業局長が認定する「経営革新等支援機関」の位置づけを持ち、ファクタリングの契約だけでなく、資金繰りや経営全般の相談にも対応しています。
契約方法は2者間・3者間から選択可能で、売掛先に知られたくない場合は2者間が基本です。
AIファクタリング「FACTOR⁺U(ファクトル)」では、請求書と通帳の入出金履歴をアップロードするだけで審査でき、対面のやり取りなしに最短40分での入金に対応します。
通常のファクタリングでは、必要書類は口座の入出金履歴(直近3か月分)と売掛金に関する書類(請求書・契約書など)の2点のみで、最短30分での審査結果提示、最短3時間での入金に対応しています。
給与債権や不良債権、売掛先が個人の売掛金(個人債権)は買取対象に含まれません。
| 手数料 | 1.5%〜10% |
|---|---|
| 入金スピード | 最短3時間(FACTOR⁺U利用時は最短40分) |
| 買取可能額 | 下限・上限なし(無制限) |
| 利用対象 | 法人・個人事業主(売掛先が法人の場合のみ) |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・対面・郵送 |
4. アクセルファクター|少額から柔軟に相談したい人向け
アクセルファクターは、30万円からの少額売掛金でも柔軟に相談できるファクタリング会社です。
手数料は利用額に応じた段階制となっており、100万円未満では2社間4.5%〜12.0%(3社間4.0%〜10.5%)、2,000万円以上では2社間1.0%〜8.0%(3社間0.5%〜6.0%)と、金額が大きくなるほど手数料率が下がる明確な体系が設定されています。
審査は原則として請求書・通帳3か月分・身分証明書の3点を提出後、専属担当者による確認のもと最短1時間で完了します。
契約後は最短2時間(即日)で振込が完了し、実際の申込みの半数以上が即日中に決済されています。
必要書類は原則3点ですが、利用金額や属性(個人事業主など)によっては決算書や確定申告書の追加提出を求められる場合があります。
買取金額は30万円から上限なし(最大3億円)まで対応しており、少額から大口案件まで幅広く応じてもらえます。
| 手数料 | 2社間:1%〜12% 3社間:0.5%〜10.5% |
|---|---|
| 入金スピード | 最短即日(2時間) |
| 買取可能額 | 30万円〜 |
| 利用対象 | 法人・個人事業主(売掛先は法人のみ) |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・対面・出張 |
5. QuQuMo|必要書類を抑えてオンラインで契約したい人向け
QuQuMoは、必要書類を抑えてオンラインだけで契約を完結したい人に向くファクタリングサービスです。
申込みからお見積り、契約、振込までのすべてを、クラウドサインを使ったオンライン手続きで完結でき、来店や面談は必要ありません。運営会社は株式会社アクティブサポートです。
公式サイトでは基本の必要書類を請求書と通帳の2点としていますが、申込みと契約の各段階では代表者の本人確認書類もあわせて提出する運用です。
個人事業主は、開業届または確定申告書一式と健康保険証も必要になります。
契約は直接の2社間ファクタリングに限られ、取引先への通知は行われません。
買取金額に上限は設けておらず、申込みから入金まで最短2時間としています。
| 手数料 | 1%〜14.8% |
|---|---|
| 入金スピード | 最短2時間 |
| 買取可能額 | 下限・上限なし(無制限) |
| 利用対象 | 法人・個人事業主 |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン完結(面談不要) |
6. OLTA|手数料上限を確認して申し込みたい人向け
OLTAは、費用の見通しを立てやすいファクタリングサービスです。
手数料は2%〜9%で、事務手数料などの追加費用は発生しません。
銀行と共同開発したAIによる審査を採用しており、書類提出から契約まですべてオンラインで完結し、面談や紙の書類は不要です。
必要書類がすべて揃った時点から審査が始まり、24時間(1営業日)以内に見積り結果を案内する仕組みです。
契約完了後は即日または翌営業日に指定口座へ振り込まれます。
請求書は全額だけでなく一部の金額だけを選んで売却することも可能で、買取金額の範囲を利用者側で決められます。契約方式は2社間ファクタリングのみで、3社間には対応していません。
| 手数料 | 2.0%〜9.0% |
|---|---|
| 入金スピード | 最短即日 |
| 買取可能額 | 下限・上限なし(無制限) |
| 利用対象 | 法人・個人事業主 |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン完結(面談不要) |
7. PAYTODAY|入金スピードと手数料上限を重視する人向け
PAYTODAYは、入金までの早さと手数料の上限を両方確認したい人に向くファクタリングサービスです。
AI審査により、審査結果は最短15分、申込みから24時間以内にメールで案内されます。
契約完了後の振込は最短30分。対面を希望する場合は、出張費実費と事務手数料3万円が別途必要です。
手数料は1%〜9.5%で上限が明示されており、掛け目を使わず請求金額の100%から手数料を差し引いた額が入金されます。
買取可能額は10万円から上限なしで、最大90日後の請求書買取にも対応します。
必要書類は本人確認書類、請求書、直近6か月以上の入出金明細、前年度の決算書の4点。創業1年未満の法人や個人事業主は、決算書の提出が不要です。
| 手数料 | 1%〜9.5% |
|---|---|
| 入金スピード | 最短30分 |
| 買取可能額 | 10万円〜上限なし |
| 利用対象 | 法人・個人事業主・フリーランス |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン完結(AI審査・面談不要、希望時は対面出張も可) |
8. PMG|担当者へ相談しながら進めたい法人向け
PMGは、オンライン完結だけでなく、担当者や各拠点へ相談しながら進めたい法人に向くファクタリング会社です。
東京本社のほか大阪・福岡に支店を置き、札幌・仙台・横浜・名古屋・広島など全国の営業所で地域担当者が対応します。
契約は法人限定で、買取可能額は50万円から最大2億円までの実績があります。
手数料は業界最高水準となる買取率98%(売買手数料2%)を掲げており、振込手数料以外に債権譲渡登記の費用はかかりません。
審査は最短30分で完了し、申込みから入金までの平均は3日ほどです。
ファクタリングにとどまらず、財務コンサルティングや金融機関対策、税金・社会保険料の猶予に関するアドバイス、助成金・補助金の紹介など、資金調達以外の相談にも応じています。
| 手数料 | 1.0%〜10.0% |
|---|---|
| 入金スピード | 最短2時間 |
| 買取可能額 | 50万円〜2億円(2億円超は相談) |
| 利用対象 | 法人(個人事業主は要確認) |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・対面・出張 |
9. No.1|他社からの乗り換えも検討している人向け
株式会社No.1は、他社でファクタリングを利用中でも乗り換えの相談ができる会社です。
他社利用中でも乗り換えが可能で、現在の契約より低い手数料を提示できる自信があると案内しています。
手数料は3社間取引で0.5%〜5%、2社間取引で5%〜15%です。
債権譲渡登記は留保できる場合があり、契約前の相談で確認できます。
ただし、乗り換えを進める際は、現在利用している会社との契約解約条件を先に把握する必要があります。解約金や違約金が発生する契約もあるためです。
同じ売掛金を複数のファクタリング会社に譲渡する二重譲渡は、契約違反にとどまらず違法行為になり得ます。
乗り換えの前に、売掛金の譲渡状況を請求書や契約書で確認し、整理してから申し込んでください。
| 手数料 | 1%〜15% |
|---|---|
| 入金スピード | 最短30分 |
| 買取可能額 | 20万円〜5,000万円 |
| 利用対象 | 法人・個人事業主・フリーランス |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・対面・出張 |
10. GMO BtoB早払い|継続利用や注文書買取を検討する法人向け
GMO BtoB早払いは、継続的な利用や注文書買取を計画したい法人に向くファクタリングです。
運営はGMOペイメントゲートウェイ株式会社で、利用対象は法人限定。個人事業主は利用できません。
手数料は、注文書買取が2%〜12%、請求書買取が1%〜10%です。
買取1回あたりの合計金額は100万円以上(スポットタイプは300万円以上)を目安とし、利用限度額は100万円〜1億円です。
注文書買取は、受注金額の最大50%まで利用できます。
初回の利用審査では、決算書2期分(試算表を求められる場合あり)や取引基本契約書などの提出が必要です。
買取ごとの審査では見積書・発注書・請求書・納品確認書などを提出しますが、2回目以降の買取では証憑類の提出のみで済みます。
審査完了後の入金は最短2営業日。取引先への通知や債権譲渡登記は原則不要で、譲渡禁止特約が付いた債権も買取対象です。
| 手数料 | 請求書買取:1%〜10% 注文書買取:2%〜12% |
|---|---|
| 入金スピード | 最短2営業日 |
| 買取可能額 | 100万円〜1億円 |
| 利用対象 | 法人のみ |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン・対面 |
11. labol|土日でも少額の請求書を資金化したい人向け
labolは、土日祝日でも少額の請求書を資金化したい人に向くファクタリングサービスで、運営会社の株式会社ラボルは、東証プライム上場企業の株式会社セレスの100%子会社です。
申請から審査完了まで最短30分、審査後は24時間365日いつでも即時振込に対応します。
土日祝日も含めて手続きが進むため、平日の営業時間にしばられません。
買取金額は1万円から申請でき、請求書の一部のみを買取申請することもできます。
手数料は買取額の一律10%のみで、振込手数料などの追加費用はかかりません。
必要書類は、本人確認書類、請求書、取引先とのメールなど取引を示す資料の3点です。
決算書や入出金明細の提出は求められません。
| 手数料 | 一律10% |
|---|---|
| 入金スピード | 最短30分(24時間365日振込対応) |
| 買取可能額 | 1万円〜 |
| 利用対象 | 法人・個人事業主・フリーランス |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン完結(面談不要) |
12. ペイトナーファクタリング|少額利用を希望する個人事業主向け
ペイトナーは、個人事業主やフリーランスが少額から申し込めるファクタリングサービスです。
買取金額は1万円から利用でき、初回の上限は初回上限 25万〜30万円程度、取引実績を重ねることで最大300万円まで拡大します。
手数料は一律10%で、売掛金の額や利用回数によって変動しません。
100万円の請求書であれば手数料10万円を差し引いた90万円が入金される計算です。
審査はAIと担当者が行い、最短10分で結果が出ます。
必要書類は、本人確認書類・請求書・口座の入出金明細の3点で、2回目以降は原則として請求書のみで申し込めます。
2社間ファクタリングのため、取引先への通知は行われません。
大口の資金調達を計画している法人には、買取上限が300万円までという条件が制約になります。
数百万円規模の資金が必要な場合は、上限額の大きい法人向けサービスとあわせて検討してください。
| 手数料 | 一律10% |
|---|---|
| 入金スピード | 最短即日(実績最短10分) |
| 買取可能額 | 1万円〜300万円(初回上限25万〜30万円) |
| 利用対象 | 法人・個人事業主・フリーランス |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン完結 |
13. みんなのファクタリング|土日もオンラインで手続きしたい人向け
みんなのファクタリングは、土日祝日でもオンラインで手続きを完結したい人に向くサービスです。
公式サイトでは、法人・個人事業主・フリーランス限定で、土日でも最短60分で入金できる請求書買取と案内されています。
申込みから契約までのすべてがWeb上で完結し、電話や来社での対応を必要としません。
手続きは仮登録、本人確認書類のアップロード、請求書や通帳のアップロードという順に進み、独自のAI審査で買取可否が判定されます。
手数料は7%〜15%程度、買取可能額は初回50万円まで、実績を重ねると300万円。
契約形態は2社間ファクタリングに限られ、法人への売掛金が対象です。売掛先が個人の場合は買取対象になりません。
| 手数料 | 7.0%〜15.0% |
|---|---|
| 入金スピード | 最短60分(土日祝対応) |
| 買取可能額 | 1万円〜300万円(初回上限50万円) |
| 利用対象 | 法人・個人事業主 |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン完結 |
14. ベストファクター|担当者の説明を受けて契約したい人向け
ベストファクターは、契約時に担当者の説明を受けながら進めたいファクタリング会社です。
審査はオンラインで完結しますが、契約時には来社または担当者の訪問による面談が必要です。
買取可能額は売掛債権30万円以上から、売掛先1社につき1億円まで(規模や取引年数によりそれ以上も相談可能)としています。
運営会社の株式会社アレシアは、2017年1月の設立以来、東京・大阪・福岡に拠点を構えています。入金は最短即日から3営業日程度で、土日祝日を除く平日対応です。
2社間・3社間どちらのファクタリングにも対応しており、償還請求権のない完全買取のため、売掛先が倒産しても返済を求められません。
面談で条件を確認しながら進めたい場合はベストファクターが向いていますが、対面のやり取りを避けたい場合はオンライン完結型のサービスのほうが手続きが早く進みます。
| 手数料 | 2.0%〜20.0% |
|---|---|
| 入金スピード | 最短1時間(即日)〜3営業日 |
| 買取可能額 | 30万円〜1億円(基本枠100万〜3億円 / 下限30万円〜対応可) |
| 利用対象 | 法人・個人事業主 |
| 契約方式 | 2社間・3社間 |
| 手続き方法 | オンライン・対面・出張 |
15. BESTPAY|注文書段階から資金を調達したい法人向け
BESTPAYは、納品や請求書発行の前、注文書を受け取った段階で資金化したい法人向けのサービスです。
運営会社は株式会社アレシアで、請求書買取のベストファクターと同じグループが手掛けています。
通常のファクタリングは請求書発行後でなければ資金化できませんが、BESTPAYは受注段階の注文書・発注書を買い取るため、入金までの期間を最大180日短縮できるとしています。
手数料は2社間ファクタリングで5%〜、入金は最短翌日から3営業日程度です。
利用額は、売掛債権請求額30万円以上から売掛先1社につき1億円までを目安とし、それ以上の金額は取引実績や規模に応じて個別に相談できます。
必要書類は、通帳3か月分(表紙付き)、注文書(発注書)、本査定申込書の3点です。
「注文書ファクタリング」の取り扱いは法人のみで、個人事業主は対象外です。
個人事業主が請求書段階で資金化したい場合は、姉妹サービスのベストファクターを案内しています。
| 手数料 | 5.0%〜 |
|---|---|
| 入金スピード | 最短翌営業日 |
| 買取可能額 | 100万円〜3億円 |
| 利用対象 | 法人のみ(注文書ファクタリング) |
| 契約方式 | 2社間 |
| 手続き方法 | オンライン・面談(対面・出張) |
利用シーンで選ぶファクタリング会社
初めて利用する人に向いているファクタリング会社
初めて利用する場合は、費用や必要書類、契約内容を分かりやすく確認できる会社を選ぶと、手続きへの不安を抑えられます。
トップ・マネジメントは、公式サイトで「顔の見えるファクタリング会社」を掲げ、担当スタッフの顔写真や体験談を数多く公開している点が、初めての利用者に向いています。
契約方式も2社間・3社間・電ふぁくなど複数から相談でき、資金繰りの状況に合わせて担当者に方式を提案してもらえるため、仕組みを理解しきれていない段階でも相談から始めやすい会社です。
日本中小企業金融サポート機構とビートレーディングも、費用や必要書類が明確な点で候補になります。
いずれの会社も、提示される手数料や買取額は審査結果によって変わります。
初回利用では、1社だけで決めず、2〜3社から見積もりを取り、書類の準備しやすさや説明の分かりやすさを比べたうえで選んでください。
| 会社名 | 手数料 | 必要書類 | 相談方法 |
|---|---|---|---|
| トップ・マネジメント | 2社間3.5%〜/3社間0.5%〜 | 請求書・通帳コピー・決算書・身分証明書等 | 電話・オンライン、2社間・3社間・電ふぁくなど複数の契約方式から相談可。担当者の顔写真や体験談を公式サイトで公開 |
| 日本中小企業金融サポート機構 | 1.5%〜 | 口座の入出金履歴(3か月分)、売掛金に関する書類 | 電話・オンライン・郵送、資金繰り全般の相談も可 |
| ビートレーディング | 案2社間:4%〜 / 3社間:2%〜 | 原則2点のみ | オンライン・来社・訪問から選択可 |
即日入金を希望する人に向いているファクタリング会社
即日入金を希望する場合は、請求書、本人確認書類、入出金明細など、申込先が指定する書類を事前に準備してください。
請求書に記載された売掛先名、請求金額、支払期日と、申請内容に相違があると、追加確認が必要になり、審査に時間がかかります。
画像の文字が読めるか、有効期限が切れていないかも提出前に確認しましょう。
また、申込後の電話やメールへ速やかに対応できるよう、早い時間帯に手続きを始めることも必要です。
審査なしで利用できるファクタリング会社はありません。
「最短10分」「最短30分」は、必要書類が揃い、審査や契約手続きが滞りなく完了した場合の目安であり、即日入金を保証する時間ではありません。
| ファクタリング会社 | 申込みから入金までの最短時間 | 即日入金を受けるための主な条件 |
|---|---|---|
| ペイトナーファクタリング | 最短10分 | 営業時間内に審査が始まり、請求書や申請内容に問題がないこと |
| PAYTODAY | 最短30分 | 必要書類を提出し、AI審査とオンライン契約が完了すること |
| labol | 最短30分 | 必要書類を提出して審査に通過すること。審査完了後は24時間365日の振込に対応 |
手数料を抑えたい人に向いているファクタリング会社
手数料を抑えたい場合は、下限料率だけでなく、上限料率や追加費用を含めた最終的な入金額で比較する視点が欠かせません。
2社間ファクタリングは売掛先の承諾が不要な分、3社間より手数料が高くなる傾向があります。
トップ・マネジメントの3社間手数料0.5%〜は、今回比較した3社の中でも低い水準です。
手数料の安さだけで選ばず、上限料率が明示されているかを確認してください。
| 会社名 | 2社間手数料 | 3社間手数料 | 備考 |
|---|---|---|---|
| トップ・マネジメント | 3.5%〜 | 0.5%〜 | 電ふぁく(2.5社間)は1.8%〜、契約方式を相談しながら選べる |
| PAYTODAY | 1%〜9.5% | 非対応(2社間専用) | 掛け目なし、請求金額100%から手数料を引いた額を入金 |
| 株式会社No.1 | 5%〜15% | 0.5%〜5% | 手数料以外の費用は発生しないと案内 |
必要書類が少ないファクタリング会社
必要書類の少なさで選ぶ場合は、点数の表記だけでなく、審査状況による追加提出の有無まで確認しておくと安心です。
「2点のみ」「3点のみ」という表記があっても、債権の内容や審査状況によっては、決算書や取引先との契約書などの追加書類を求められる場合があります。
書類数だけでなく、提出方法(オンラインか郵送か)や対象期間(通帳の場合は何か月分か)もあわせて確認してください。
| 会社名 | 必要書類の点数 |
|---|---|
| ビートレーディング | ・原則2点 |
| labol | ・3点 本人確認書類・請求書・取引を示す資料 |
| QuQuMo | ・2点(基本表記)、実質3点 請求書・通帳に加え、代表者の本人確認書類も必要 |
オンラインで契約できるファクタリング会社
オンラインで契約まで完結できる会社を選ぶ場合は、申込みから契約書の締結まで、どの段階までオンラインで進むかを確認してください。
トップ・マネジメントは、通常の2社間・3社間の契約に加えて、公式サイトに「オンライン完結型ファクタリング」という専用の商品ページを設けています。
オンライン申込みができても、必要書類が揃わなければ当日中の契約や入金にはつながりません。
本人確認の方法や対象となる債権の条件は会社ごとに異なるため、事前に確認してください。
| 会社名 | 契約方式 | 面談要否 | 対応エリア |
|---|---|---|---|
| トップ・マネジメント | 2社間・3社間・電ふぁく | 2社間・3社間・電ふぁく | 全国、「オンライン完結型ファクタリング」を専用商品として提供 |
| OLTA | 2社間ファクタリング | 不要(オンライン完結) | 全国 |
| labol | 2社間ファクタリング | 不要(オンライン完結) | 全国 |
土日でも利用できるファクタリング会社
土日祝日に申込みや入金を進めたい場合は、24時間受付と24時間入金が同じ意味ではない点をまず押さえておく必要があります。
24時間受付は、いつでも申込みができるという意味であり、24時間いつでも入金されるとは限りません。
銀行の振込処理の仕組みによっては、深夜や早朝の申込みが翌営業日扱いになる場合もあるため、着金のタイミングは契約前に各社へ確認してください。
| 会社名 | 土日の申込み | 土日の入金 |
|---|---|---|
| labol | 24時間365日可能 | 24時間365日即時振込 |
| みんなのファクタリング | 可能 | 最短60分 |
| ペイトナー | 24時間365日可能 | 土日祝含む365日、振込み可能 |
少額の請求書を買い取れるファクタリング会社
少額の請求書を買い取ってほしい場合は、最低買取額が低く、かつ手数料の負担が重くなりすぎない会社を選ぶ視点が必要です。
少額の債権では、手数料が一律や固定であっても、金額に対する負担割合は相対的に大きくなります。
必要な金額だけを売却できるか、請求書の一部だけを買取対象にできるかもあわせて確認してください。
| 会社名 | 最低買取額 | 手数料 | 一部買取 |
|---|---|---|---|
| labol | 1万円 | 一律10% | 請求書の一部のみの買取申請が可能 |
| ペイトナー | 1万円 | 一律10% | ー |
| PAYTODAY | 10万円 | 1%〜9.5% | ー |
個人事業主・フリーランスにおすすめのファクタリング会社
個人事業主やフリーランスがファクタリングを利用する場合は、対象者の条件と、必要書類がどこまで簡略化されているかを確認してください。
これらのサービスは、屋号付きの事業用口座や、確定申告書の提出を求める場合があります。
法人限定のサービスに個人事業主のまま申し込んでしまうと、審査の段階で対象外と判断されるため、公式サイトの利用対象を事前に確認してください。
| 会社名 | 対象 | 必要書類 | 特徴 |
|---|---|---|---|
| labol | 法人・個人事業主・小規模事業者が利用対象 | 本人確認書類・請求書・取引資料の3点 | 決算書・入出金明細は不要 |
| ペイトナー | 個人事業主・フリーランス中心 | 本人確認書類・請求書・入出金明細の3点(初回のみ) | 2回目以降は請求書のみで申込み可 |
| みんなのファクタリング | 法人・個人事業主・フリーランス | 本人確認書類・請求書・通帳など | 土日祝日も申込み可 |
高額調達を希望する法人におすすめのファクタリング会社
数千万円規模の資金調達を検討している法人は、買取実績や上限額を確認できる会社を候補にすると、相談がしやすくなります。
公式サイトに掲載された上限額は、実績や相談可能な目安であり、希望額の全額買取を保証するものではありません。トップ・マネジメントは、買取上限額を公式サイトで具体的に確認できなかったため、高額調達の3社には含めていません。大口の債権を検討する場合は、必要書類や審査の流れを、既存の法人向け比較記事であわせて確認してください。
| 会社名 | 買取可能額 | 実績 |
|---|---|---|
| PMG | 50万円〜2億円(2億円超は要相談) | 買取上限2億円(年間契約約8,600件・累計買取額1,500億円以上 |
| 株式会社No.1 | 0万円〜5,000万円 | 案件によっては3億円まで相談可 |
| ベストファクター | 30万円以上〜売掛先1社につき1億円まで | 取引先の規模・継続年数によりそれ以上も相談可 |
注文書・発注書を買い取れるファクタリング会社
請求書の発行前、受注した段階で資金化したい場合は、注文書や発注書を買取対象にしている会社を選ぶ必要があります。
注文書買取は、請求書買取に比べて未確定要素が多いため、審査期間や手数料が高めに設定される傾向があります。
トップ・マネジメントの「受ふぁく」は、請求書だけでなく見積書・受注書の段階でも資金化できる点が他の2社と異なります。
対象となる法人の条件や、最低利用額、資金化できる割合は会社ごとに異なるため、申込み前に確認してください。
| 会社名 | 対象 | 最低利用額 | 資金化できる割合 |
|---|---|---|---|
| BESTPAY | 法人のみ | 30万円以上 | 個別見積もり |
| GMO BtoB早払い | 法人のみ | 100万円以上(スポットタイプは300万円以上) | 受注金額の最大50%まで |
| トップ・マネジメント | 個人事業主・フリーランス・新設法人も利用可能 | 30万円〜3億円 | 個別見積もり |
ファクタリング会社を選ぶ際の8つの比較ポイント
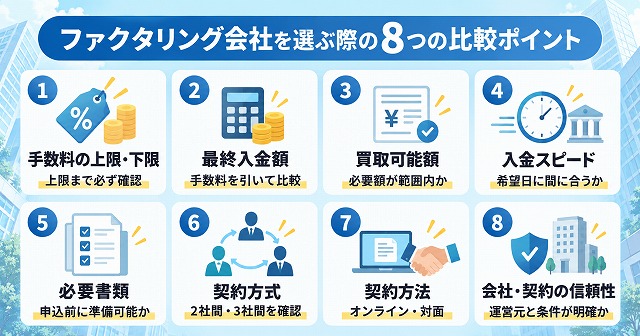
ファクタリング会社を選ぶ際は、手数料、買取可能額、入金日、必要書類など、契約前に確認すべき項目を同じ基準で並べて比較する必要があります。
広告に掲載されている「手数料◯%〜」という数値は、条件のよい取引に適用される下限であることが多く、実際に自社へ提示される条件とは異なる場合があります。買取可能額や入金日も、広告の表示と個別見積もりで差が出ることがあります。
以下の8つの視点で、複数社の見積もりを同じ条件で並べ、広告表示ではなく自社に提示された実際の数値で判断してください。
手数料の下限だけでなく上限も確認する
手数料を比較する際は、下限の数値だけでなく上限も確認する必要があります。
「手数料2%〜」のような下限表示は、売掛先の信用力が高く、支払期日までの期間が短い、条件のよい取引に適用される数値です。自社の売掛金がその条件に当てはまるとは限りません。
上限が公表されていない会社では、審査後に提示される見積書で確認するしかありません。見積もりの段階で、上限の目安や、どの条件で手数料が上がるのかを担当者に質問してください。
手数料以外に、事務手数料や債権譲渡登記の費用など、別途発生する費用の有無も確認する必要があります。
手数料率が低くても、別途費用が加わると最終的な負担は増えます。
手数料を差し引いた最終入金額を比較する
手数料の比較では、料率ではなく、実際に振り込まれる最終入金額で判断する必要があります。
同じ手数料率であっても、事務手数料や振込手数料などの固定費用が加わると、手取り額は会社によって変わります。手数料率の低さだけで選ぶと、固定費用を含めた総額で見劣りする場合があります。
見積書を受け取ったら、買取対象額、手数料、留保金(2社間で差し引かれる場合がある金額)、実際の振込額の4つを確認してください。買取対象額から手数料だけを引いた金額と、実際の振込額が一致するとは限りません。
複数社を比較する際は、同じ売掛金額・同じ支払期日の条件で見積もりを依頼すると、条件の違いによる差を除いて比較できます。
必要な金額が買取可能額に収まるか確認する
申込み前に、必要な資金額が、その会社の買取可能額の範囲に収まるかを確認する必要があります。
会社ごとに、最低買取額と上限額が設定されています。必要な金額が最低額を下回ると申込みができず、上限額を上回ると希望額の全額は調達できません。
確認する際は、請求書1枚あたりの金額と、複数の請求書を合算した金額を分けて考えてください。1枚あたりの上限は低くても、複数の請求書をまとめて申し込める会社であれば、合計で希望額に届く場合があります。
売掛金の額面を超える資金は調達できません。必要な資金額が売掛金の額面より大きい場合は、ファクタリング以外の資金調達方法もあわせて検討する必要があります。
希望日までに入金されるか確認する
希望する日までに資金を確保したい場合は、申込みから振込みまでの各段階にかかる時間を分けて確認する必要があります。
入金までの流れは、申込み、書類提出、審査、契約、振込みという段階に分かれます。「最短30分」のような数値は、書類が不備なく揃い、営業時間内に申込んだ場合の目安であり、実際にかかる時間はこれより長くなることがあります。
問い合わせの際は、最短の時間だけでなく、平均的な所要日数もあわせて確認してください。審査状況や書類の内容によって、入金までの日数は変わります。
銀行の営業時間や土日祝日も、着金のタイミングに影響します。金融機関によっては、深夜や早朝の振込が翌営業日扱いになる場合があるため、希望日の前日までに手続きを終える余裕を持ってください。
必要書類を申込前に用意できるか確認する
申込み前に、初回審査で求められる書類を用意できるかを確認しておくと、手続きがスムーズに進みます。
一般的な初回審査では、請求書、通帳(入出金明細)、本人確認書類が求められます。法人と個人事業主では、決算書や確定申告書の要否が異なり、高額の債権では取引基本契約書や納税証明書などの追加書類を求められる場合があります。
「必要書類2点」と案内されている会社でも、債権の内容や審査状況によっては、追加の書類提出を求められることがあります。書類の点数だけでなく、どのような場合に追加書類が必要になるかを事前に確認してください。
用意できない書類がある場合は、代替書類で対応できるかを、申込み前に問い合わせて相談してください。
2社間と3社間のどちらに対応しているか確認する
契約方式を選ぶ際は、2社間と3社間のどちらに対応しているかを、取引先への通知の要否とあわせて確認する必要があります。
2社間ファクタリングは、利用者とファクタリング会社の2社だけで契約し、売掛先への通知を行いません。3社間ファクタリングは、売掛先の承諾を得たうえで契約するため、売掛先への通知が発生しますが、手数料は2社間より低く設定される傾向があります。
取引先に知られたくない場合は2社間、費用を抑えたい場合は3社間が選択肢になります。ただし、3社間に対応していない会社もあるため、契約方式の対応状況は事前に確認してください。
2社間・3社間の仕組みや入金経路の詳しい違いは、それぞれの専門記事で確認できます。
オンラインと対面のどちらで契約するか決める
契約方法を選ぶ際は、手続きの速さを優先するか、説明を受けながら進めたいかで、オンラインと対面のどちらが向いているかが変わります。
オンライン契約は、書類提出から契約締結まで完結するため、手続きを早く進めたい場合に向いています。対面での相談は、契約内容やリスクについて担当者に直接質問しながら進められる点が利点です。
高額の債権や、複雑な取引条件がある場合は、オンライン対応を掲げる会社でも、契約時の面談を求められることがあります。申込みだけでなく、審査後の面談や契約書の締結までオンラインで完結するかを、事前に確認してください。
自社の状況に合わせて、速さを優先するか、説明を重視するかを決めてから、対応する会社を絞り込む必要があります。
運営会社と契約条件が明確か確認する
契約前には、運営会社の情報と契約条件が、書面で明確に確認できるかを確かめる必要があります。
公式サイトや契約書で、商号、所在地、代表者名、連絡先が明記されているかを確認してください。これらの情報が曖昧な会社との契約は避けたほうが無難です。
契約書では、償還請求権の有無(売掛先が倒産した場合に返済を求められるか)、債権譲渡登記の要否、手数料以外の追加費用の有無を確認してください。金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在を確認しているとしたうえで、経済的に貸付けと同様の機能を持つ取引は貸金業に該当するおそれがあると注意喚起しています。
口コミや評判は参考情報にとどめ、最終的な判断は、公式サイトの記載内容と契約書の書面で行ってください。
ファクタリング会社を利用する前に知っておきたい基礎知識
ファクタリングを検討する際は、まずファクタリング会社の役割や取引の種類、銀行融資との違いを理解しておくと、比較表の数値を正しく読み取れます。
ファクタリングには、売掛金を早期に資金化する買取型と、未回収に備える保証型があり、契約方式も2社間・3社間に分かれます。それぞれ資金を受け取る時期や、関わる当事者、手数料の水準が異なります。
この記事で紹介する15社は、主に買取型ファクタリングを扱う会社です。制度の詳しい仕組みや契約方式ごとの手続きは、それぞれの専門記事で確認してください。
ファクタリング会社は売掛金を買い取る会社
ファクタリング会社は、事業者が保有する売掛債権を、支払期日が来る前に買い取る会社です。
金融庁は、ファクタリングについて、事業者が保有する売掛債権等を期日前に一定の手数料を徴収して買い取るサービスであり、法的には債権の売買(債権譲渡)契約であると説明しています。
銀行融資のようにお金を借りる契約ではなく、事業者が持つ売掛金という財産を売却する契約である点が基本です。売却した分、負債は増えません。
一方で、給与債権の買取りや、支払期日をすでに過ぎて回収が困難になった債権は、通常のファクタリング会社が扱う対象ではありません。金融庁は、給与債権を買い取る「給与ファクタリング」は貸金業に該当し、登録を受けずに行う業者はヤミ金融業者にあたると注意喚起しています。
買取型ファクタリングと保証型ファクタリングの違い
ファクタリングには、売掛金を早期に資金化する買取型と、売掛金が回収できなくなった場合に備える保証型があります。
買取型は、ファクタリング会社が売掛債権を買い取り、契約時点で利用者に資金を支払う契約です。資金繰りの改善を目的に利用します。
保証型は、売掛金の未回収リスクに備える契約で、売掛先が実際に支払不能になった場合に、あらかじめ定めた保証金額を受け取る仕組みです。契約時点では資金を受け取らず、保証料(手数料)を支払って備える点が買取型と異なります。
この記事で紹介するおすすめ15社は、主に売掛金を早期資金化する買取型ファクタリングを扱う会社です。保証型を検討している場合は、対応する会社を個別に確認してください。
2社間ファクタリングの仕組み
2社間ファクタリングは、利用者とファクタリング会社の2者だけで契約する方式です。
売掛先(取引先)の承諾は原則不要で、利用者がファクタリング会社に売掛債権を譲渡し、ファクタリング会社が買取代金を利用者に支払います。売掛先への通知が発生しないため、ファクタリングの利用を取引先に知られずに資金化できます。
売掛金の支払期日が来ると、売掛先はこれまでどおり利用者へ入金します。利用者は、受け取った資金をファクタリング会社へ送金する流れです。
売掛先を介さない分、ファクタリング会社にとって未回収リスクが高くなりやすく、3社間ファクタリングより手数料が高く設定される傾向があります。手数料の水準や送金時の注意点は、2社間ファクタリングの専門記事で確認してください。
3社間ファクタリングの仕組み
3社間ファクタリングは、利用者、ファクタリング会社、売掛先の3者が関わる契約方式です。
利用者とファクタリング会社が契約するだけでなく、売掛先から債権譲渡の承諾を得る必要があります。承諾を得たうえで、売掛金の支払期日には、売掛先からファクタリング会社へ直接入金される仕組みです。
売掛先を介して債権の内容を確認できるため、ファクタリング会社にとって未回収リスクが低く、2社間ファクタリングより手数料が低くなる傾向があります。一方で、売掛先への通知と承諾が必要になるため、取引先にファクタリングの利用を知られます。
契約手続きの詳しい流れや、承諾を得る際の進め方は、3社間ファクタリングの専門記事で確認してください。
ファクタリングと銀行融資の違い
ファクタリングと銀行融資は、どちらも事業資金を調達する方法ですが、契約の性質が異なります。ファクタリングは売掛債権の売買契約、銀行融資は金銭の借入契約です。
審査で重視される対象も異なります。ファクタリングは主に売掛先の信用力が審査されるのに対し、銀行融資では利用者自身の業績や信用力が審査されます。調達できる金額は、ファクタリングが保有する売掛金の額面が上限になるのに対し、銀行融資は担保や信用力に応じて設定されます。
費用面では、ファクタリングの手数料は融資の金利より高くなる傾向がある一方、審査から資金化までの所要時間は、ファクタリングのほうが短い会社が多く見られます。
どちらが一律に優れているわけではなく、資金が必要になるまでの期間や、負債を増やしたくないかどうかなど、目的に応じて選ぶ方法です。
ファクタリング会社と債権回収会社の違い
ファクタリング会社は売掛債権を買い取る会社で、債権回収会社は、すでに回収が難しくなった債権の管理・回収を行う会社です。両者は役割も、根拠となる法律も異なります。
債権回収会社は、法務省の許可を受けて営業する会社で、債権管理回収業に関する特別措置法(サービサー法)に基づき、扱える債権の種類や再委託の可否が定められています。
ファクタリング会社は、支払期日前の健全な売掛債権を買い取り、早期の資金化を支援する立場です。これに対し、債権回収会社は、期日を過ぎて回収困難になった債権を扱い、不良債権の整理を目的に利用されます。
売掛金の回収業務を代行する「回収代行サービス」は、債権を買い取らずに回収作業だけを請け負う点で、ファクタリング会社とも債権回収会社とも異なるサービスです。混同しないよう、契約内容を確認してください。
ファクタリングを利用するメリット
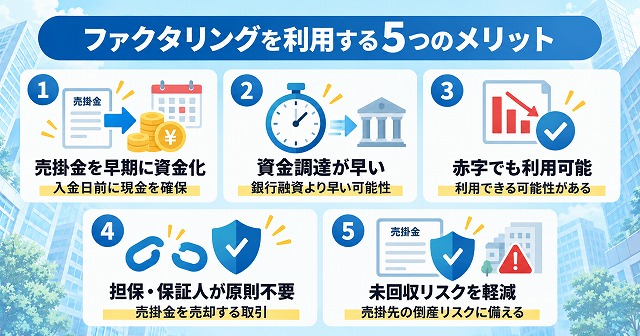
ファクタリングを利用する利点は、売掛金の入金時期を前倒しできる点、融資に比べて審査項目が限定される場合がある点、原則として担保や保証人を必要としない点などに整理できます。
これらの利点は、すべての申込者に一律に当てはまるわけではありません。審査結果や契約内容によって、適用される条件は利用者ごとに異なります。仕入代金や外注費の支払いが先行する事業者、担保となる資産が少ない事業者など、資金繰りの状況によって、利点が役立つ場面は変わります。自社の状況と照らし合わせ、利用目的に合うかどうかを判断してください。
売掛金を入金日前に資金化できる
ファクタリングを利用すると、売掛金の支払期日より前に、その売掛金を現金化できます。
利用者が保有する売掛債権をファクタリング会社に売却し、支払期日を待たずに手数料を差し引いた金額を受け取る仕組みです。仕入代金や外注費、給与の支払いなど、入金までの間に費用の支払いが先行する場面で利用されています。
ただし、振り込まれる金額は、請求書の額面全額ではありません。
売掛金の額面から、ファクタリング会社の手数料を差し引いた金額が入金されます。手数料の水準は会社や取引条件によって異なるため、必要な金額を確保できるか、見積もりの段階で確認してください。
銀行融資より早く資金を調達できる可能性がある
ファクタリングは、銀行融資に比べて、短期間で資金を調達できる場合があります。
銀行融資の審査では、利用者自身の業績や返済能力が幅広く確認されるのに対し、ファクタリングの審査では、主に売掛先の信用力と債権の内容が確認されます。
確認する項目が限られる分、審査から資金化までの所要日数が短くなる場合があります。
ただし、実際にかかる日数は、必要書類の準備状況や申込みの時間帯、審査状況によって変わります。
銀行融資より必ず早く資金化できるとは限らず、会社によっては銀行融資と同程度の日数がかかる場合もあります。所要日数の目安は、各社に個別で確認してください。
赤字でも利用できる可能性がある
ファクタリングは、利用者が赤字決算であっても、審査対象になる場合があります。
審査では、利用者自身の決算内容だけでなく、売掛先の信用力や、売掛金が実際に支払われる見込みが確認されます。銀行融資では利用者の業績が重視されるのに対し、ファクタリングでは、売掛金を支払う側の信用力が判断材料になる点が異なります。
ただし、赤字や債務超過であれば必ず利用できるわけではありません。
売掛金が差し押さえを受けている場合や、債権の内容が確認できない場合は、審査対象にならない可能性があります。赤字決算での利用条件は、赤字決算に関する専門記事であわせて確認してください。
原則として担保や保証人を必要としない
買取型のファクタリングでは、売掛債権そのものを売却するため、担保や保証人を原則として求められません。
融資では、返済できなくなった場合に備えて担保や保証人を求められることが一般的ですが、ファクタリングは債権の売買契約であり、返済という概念がありません。
この違いから、担保となる資産が少ない事業者や、保証人を立てにくい事業者でも申込みの対象になります。
ただし、契約によっては、買戻し義務や代表者の連帯保証が設定されている場合があります。
契約書に「償還請求権あり」といった条項や、代表者保証に関する記載がないか、契約前に確認してください。名称が「ファクタリング」であっても、実質的に融資に近い契約になっているケースもあります。
売掛金の未回収リスクを抑えられる
償還請求権のない契約(ノンリコース契約)でファクタリングを利用すると、売掛先が倒産した場合の未回収リスクが、ファクタリング会社に移る場合があります。
ノンリコース契約では、売却した売掛金が回収できなくなっても、利用者に買戻しや返済を求められません。売掛先の経営状況に不安がある場合、このリスク移転を目的に利用されることがあります。
ただし、すべての損失が免責されるわけではありません。
利用者側に契約違反があった場合や、実際には存在しない債権を売却した場合は、償還請求権の有無にかかわらず、責任を問われる可能性があります。
契約書で、償還請求権の有無と、買戻し条項の内容を確認してください。
ファクタリングを利用するデメリット
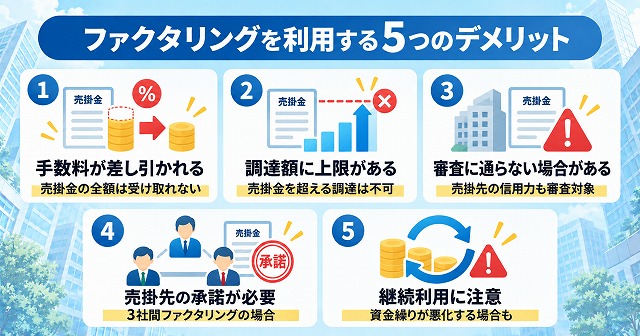
ファクタリングを利用するデメリットは、手数料による目減り、調達できる金額の上限、審査による制約、3社間での売掛先への通知など、複数の側面に整理できます。
これらは、契約内容に問題がある場合だけでなく、通常の利用でも生じる負担です。
短期的に資金繰りを改善できても、繰り返し利用すると、将来受け取る売掛金が目減りし続け、中長期の資金繰りに影響する場合があります。
メリットだけで判断せず、手数料や調達上限、審査条件も踏まえたうえで、利用するかどうかを検討してください。
売掛金から手数料が差し引かれる
ファクタリングを利用すると、売掛金の額面から手数料を差し引いた金額が入金されます。手数料の分だけ、受け取れる資金は少なくなります。
たとえば、手数料率が同じであっても、売掛金の額が大きければ、差し引かれる手数料の絶対額も大きくなります。
手数料率が低い会社でも、事務手数料や振込手数料などの追加費用が発生する場合、最終的な手取り額は想定より少なくなることがあります。
見積書を受け取ったら、料率の表示だけで判断せず、買取対象額、手数料、追加費用、実際の振込額を確認してください。
同じ売掛金額で複数社から見積もりを取ると、手数料負担の違いを比較できます。
売掛金を超える金額は調達できない
ファクタリングで調達できる資金は、売却する売掛金の範囲内に限られます。売掛金の額面を超える資金は調達できません。
たとえば、100万円の売掛金を売却する場合、調達できる金額の上限は100万円です。実際には、ここから手数料が差し引かれるため、入金される金額は100万円を下回ります。
必要な資金額が、保有する売掛金の額面より大きい場合、ファクタリングだけでは不足分をまかなえません。
複数の売掛金をまとめて売却できるかを確認するか、銀行融資や他の資金調達方法とあわせて検討する必要があります。
売掛先によっては審査に通らない
ファクタリングの審査では、利用者自身の状況だけでなく、売掛先の信用状態や、債権が実在するかどうかが確認されます。売掛先の状況によっては、審査に通らない場合があります。
売掛先の経営状況に不安がある場合や、支払期日が遠すぎる場合、債権の内容を証明する資料が不足している場合は、審査対象から外れることがあります。
利用者が希望しても、売却する債権をファクタリング会社側が選べない場合がある点に注意してください。
審査基準は会社によって異なり、ある会社で断られた債権が、別の会社では審査対象になる場合もあります。
ただし、審査基準の違いは、特定の会社を利用すれば必ず契約できることを意味するものではありません。
3社間では売掛先の承諾が必要になる
3社間ファクタリングでは、売掛債権を譲渡することについて、売掛先の承諾を得る必要があります。
売掛先に連絡し、債権譲渡への同意を得る手続きが発生するため、資金調達を検討している事実が売掛先に伝わります。
承諾を得るまでの調整に時間がかかる場合、2社間ファクタリングに比べて、資金化までの期間が延びることがあります。
一方で、3社間ファクタリングは、売掛先を介して債権の内容を確認できるため、2社間より手数料が低く設定される傾向があります。
取引先に知られたくない場合は2社間、費用を抑えたい場合は3社間というように、通知と費用のどちらを優先するかで選択が変わります。
継続利用すると資金繰りが悪化する場合がある
ファクタリングを繰り返し利用すると、将来受け取るはずだった売掛金が、手数料分だけ目減りした状態で先食いされ続けます。
たとえば、毎月100万円の売掛金のうち10万円を手数料として支払う契約を続けると、手元に残る資金は毎月90万円分にとどまります。
翌月分の売掛金も同様に目減りするため、資金不足を補う目的で利用を続けると、翌月以降も同じ資金不足が繰り返されやすくなります。
恒常的な赤字を補うためにファクタリングを使い続けると、手数料負担が積み重なり、資金繰りがかえって悪化する場合があります。利用する前に、利用する期間、必要な金額、利用を終える条件を決めておく必要があります。
ファクタリングの申込みから入金までの流れ
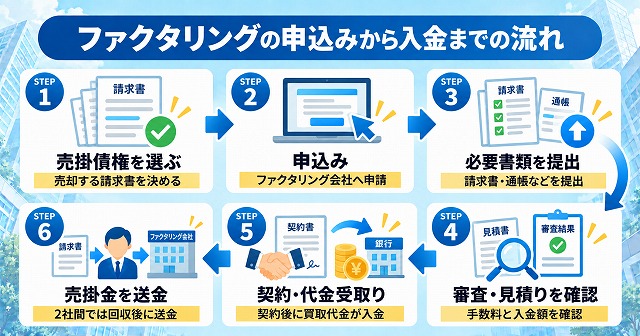
ファクタリングは、売却する売掛債権を選ぶところから始まり、申込み、書類提出、審査、契約、入金という順番で進みます。
2社間の場合は、入金後に利用者からファクタリング会社へ送金する手続きが加わります。
各段階で確認する項目や、準備する書類が異なるため、流れを事前に把握しておくと、申込み後のやり取りがスムーズに進みます。
3社間では、この流れに加えて売掛先への通知と承諾を得る手続きが発生します。
STEP1.売却する売掛債権を選ぶ
申込みの最初の段階では、保有している売掛債権の中から、売却する債権を選びます。
確認する項目は、支払期日、売掛先の会社名、債権額、これまでの取引実績です。
仕事が完了しておらず、まだ売掛金として確定していない取引や、支払期日をすでに過ぎている債権、売掛先が個人である債権は、会社によって買取対象外になる場合があります。
売却する金額は、必要な資金額に基づいて決めてください。
資金繰り表などで不足額を確認し、必要額を超えて売却すると、手数料の負担だけが増え、将来受け取る売掛金がその分目減りします。
STEP2.ファクタリング会社へ申し込む
候補となる債権を決めたら、ファクタリング会社へ申し込みます。
申込方法は会社によって異なり、Webフォーム、電話、対面での申込みなどが用意されています。
申込みの際は、売掛先の名称、債権額、支払期日、希望する買取額、希望する入金日を正確に入力してください。
売掛先の情報や債権額を実際と異なる内容で申告すると、審査で不整合が生じ、手続きが遅れる原因になります。
契約方式や必要書類など、不明な点があれば、この段階で担当者に確認しておくと、後の手続きがスムーズに進みます。
STEP3.必要書類を提出する
申込み後は、審査に必要な書類を提出します。
一般的には、請求書、通帳(入出金明細)、本人確認書類が基本の書類です。法人と個人事業主では、決算書や確定申告書の要否が異なり、初回利用と2回目以降でも、提出を求められる書類の数が変わる会社があります。
書類を提出する際は、画像が不鮮明でないか、記載された金額が申込み内容と一致しているかを確認してください。
不鮮明な画像や金額の不一致があると、確認のやり取りが発生し、審査の完了が遅れます。
STEP4.審査結果と見積書を確認する
審査が完了すると、見積書として審査結果が提示されます。
見積書では、買取対象となる金額、手数料、事務手数料などの追加費用、そして実際に振り込まれる最終入金額を確認してください。
買取対象額から手数料だけを差し引いた金額と、最終入金額が一致するとは限りません。
希望していた金額に届かない場合や、申込み時の条件から変更がある場合は、理由を担当者へ問い合わせてください。
口頭での説明だけで進めず、手数料や入金額などの条件は、書面で受け取ったうえで確認する必要があります。
STEP5.契約を締結して買取代金を受け取る
見積書の内容に問題がなければ、契約を締結し、買取代金を受け取ります。
契約書では、償還請求権の有無、債権譲渡登記の要否、売掛先への通知の有無、送金義務の内容を確認してください。
これらの条件は、見積書の段階では明記されていない場合があります。
契約書を受け取ったら、内容に同意したうえで署名し、契約を締結します。
契約後は、振込予定日と振込金額を確認し、実際に入金された記録を保管しておくと、後日の確認に役立ちます。
STEP6.2社間では売掛金をファクタリング会社へ送金する
2社間ファクタリングでは、契約後、売掛先から入金された売掛金を、契約に従ってファクタリング会社へ送金します。
売掛先は、ファクタリングの利用を通知されていないため、これまでどおり利用者の口座へ入金します。
利用者は、この入金された売掛金を、他の支払いに使わず、送金するまで専用に管理する必要があります。
送金の期日、振込先の口座、振込手数料の負担者は、契約書で確認してください。送金が遅れると、契約違反として扱われる場合があるため、売掛金の入金日と送金の期日をあらかじめ把握しておく必要があります。
ファクタリングの審査に通りやすくするポイント
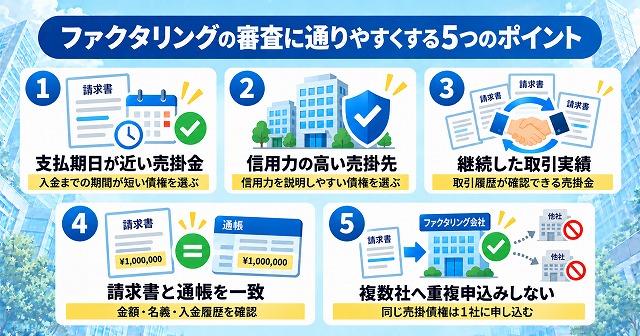
ファクタリングの審査では、主に売掛先の支払能力、支払期日までの期間、取引実績が確認されます。
これらの情報をあらかじめ整理しておくと、債権の信頼性を審査担当者に説明しやすくなります。
ここで紹介する内容は、審査の通過を保証する方法ではなく、申込前に準備できる確認事項です同じ条件であっても、会社ごとの審査基準によって結果は変わります。
支払期日までの期間が短い売掛金を選ぶ
複数の売掛債権を保有している場合、支払期日までの期間が短い債権を選ぶと、審査で内容を評価しやすくなります。
支払期日までの期間が長いほど、その間に売掛先の経営状況が変わる可能性が高まり、回収の不確実性も増します。
反対に、支払期日が近い債権は、直近の取引実績や入金予定が明確なため、ファクタリング会社にとって内容を確認しやすい対象になります。
複数の候補がある場合は、支払期日と必要な資金額を照らし合わせ、条件に合う債権を選んでください。
ただし、支払期日が短いからといって、必ず審査に通るわけではありません。売掛先の信用状態や、債権の内容によっては、審査対象にならない場合もあります。
信用力を説明しやすい売掛先の債権を選ぶ
審査では、売掛先の事業実態や支払能力が、判断材料の一つになります。
確認される項目は、会社の規模だけではありません。過去の支払遅延の有無や、取引内容の具体性、請求金額の妥当性なども審査の対象になります。
売掛先の情報を整理し、取引の経緯を説明できる状態にしておくと、審査を進めやすくなります。
ただし、売掛先が公的機関や大手企業であっても、一律に審査へ通るとは限りません。
債権そのものの内容や、支払期日までの期間など、他の条件もあわせて確認されます。
売掛先の信用力は、審査を通過するための一つの要素であり、それだけで結果が決まるわけではない点に注意してください。
継続した取引実績がある売掛金を選ぶ
同じ売掛先との間で、過去に入金された実績がある売掛債権は、その内容を裏付ける資料として扱いやすくなります。
継続した取引がある場合、過去の入金履歴が、今回請求する債権の実在性や回収の見込みを示す材料になります。提出する際は、通帳の入金履歴、過去の請求書、取引先との基本契約書をあわせて用意すると、取引の経緯を説明しやすくなります。
新規の取引先であっても、必ず審査対象から外れるわけではありません。発注書や見積書、やり取りの記録など、取引の実態を示す追加資料を提出することで、審査の対象になる場合があります。取引実績が少ない場合は、代わりに提出できる資料がないかを確認してください。
請求書と通帳の内容を一致させる
提出する請求書と通帳の記載内容は、一致させておく必要があります。
確認する項目は、売掛先の名称、請求金額、支払期日、過去の入金額です。値引き、相殺、分割での入金など、請求書の金額と実際の入金額に差がある場合は、その理由を担当者へ説明できるようにしてください。
差の理由が確認できないと、審査に時間がかかる原因になります。
請求書や通帳の内容を加工したり、実際と異なる形に書き換えたりしてはいけません。提出する資料は、必ず原本に基づく内容にしてください。内容に食い違いがあると、審査で書類の信頼性そのものが疑われます。
同じ売掛債権を複数社へ申し込まない
契約前に複数社から見積もりを取ることと、同じ売掛債権を複数のファクタリング会社へ譲渡することは、別の行為として区別する必要があります。
見積もりの段階で複数社に相談すること自体は問題ありません。ただし、同時に審査を依頼する場合は、他社にも申込み中である旨を、それぞれの会社へ正確に伝えてください。
1社と契約を締結し、売掛債権を譲渡した後は、同じ債権を他社へ重ねて譲渡してはいけません。民法467条は、債権譲渡の対抗要件として、売掛先への通知または売掛先の承諾を必要とすると定めています。同じ債権を複数社へ譲渡する二重譲渡は、この対抗関係をめぐる争いを生じさせるだけでなく、詐欺罪(刑法246条)や業務上横領罪に問われる可能性がある行為です。
ファクタリング会社を利用する際の注意点
ファクタリング会社を利用する際は、審査の有無、広告の表示、契約後の売掛金の管理、契約書の内容について、事前に確認しておく必要があります。
これらは、特定の業者が違法であるかどうかを判断する内容ではなく、通常の取引でも起こりうる誤解や見落としを防ぐための確認事項です。広告の表現をそのまま受け取らず、契約書や見積書といった書面で、実際の取引内容を確認する習慣が欠かせません。
審査に通らない場合の対処法や、二重譲渡、売掛金の使い込みといった具体的な問題は、それぞれの専門記事であわせて確認してください。
審査なしで利用できるファクタリング会社はない
ファクタリングでは、審査を行わずに契約できる会社は存在しません。
ファクタリング会社は、買い取る売掛債権が実在するか、支払期日に回収できる見込みがあるかを確認したうえで契約します。この確認作業が審査にあたるため、債権の内容を一切確認しない契約は、通常のファクタリングとして成り立ちません。
「審査なし」「誰でも利用可能」といった表現を強調する業者には、安易に申し込まないでください。金融庁は、ファクタリングを装った高金利の貸付けを行うヤミ金融業者の存在を確認しているとしたうえで、注意を呼びかけています。
審査が簡単であることや、必要書類が少ないことと、審査を行わないことは別の意味です。書類の少なさを掲げる会社であっても、売掛先の信用力や債権の内容は確認されます。
「最短即日」がすべての利用者に適用されるとは限らない
「最短即日」という表示は、すべての利用者に等しく適用される数値ではありません。
この数値は、必要書類が不備なく揃い、営業時間内に申込みを行うなど、条件が整った場合の実績値です。書類の準備に時間がかかる場合や、審査の混雑状況によっては、表示された時間より長くかかることがあります。
入金までの時間を確認する際は、審査にかかる時間、契約手続きにかかる時間、契約後に実際に振り込まれるまでの時間を、それぞれ分けて問い合わせてください。ひとまとめに「最短◯分」とだけ案内している場合、どの段階の時間を指しているのか分からないことがあります。
急いで資金化したい場合は、申込前に必要書類を準備しておくとともに、利用する銀行の着金条件(振込の締切時刻や休日の取り扱いなど)も事前に確認しておく必要があります。
下限手数料だけで会社を選ばない
手数料の下限だけを見て会社を選ぶと、実際の負担額とずれが生じる場合があります。
広告に表示される下限料率は、条件のよい取引にだけ適用される数値であり、自社の売掛金にそのまま適用されるとは限りません。会社を選ぶ際は、上限料率、事務手数料などの追加費用、そして最終的に振り込まれる金額を、見積書で確認してください。
手数料の安さだけでなく、必要書類の準備しやすさ、契約方式(2社間・3社間)への対応、担当者とのやり取りのしやすさなど、契約条件全体を含めて比較する必要があります。表示上の数値だけで判断すると、想定より負担の大きい契約を選んでしまう可能性があります。
同じ売掛債権を二重に譲渡してはいけない
一度ファクタリング会社へ譲渡した売掛債権を、別の会社へ重ねて譲渡してはいけません。
すでに契約を締結し、売掛債権を譲渡した後に、同じ債権を別の会社へも譲渡する行為は、二重譲渡と呼ばれます。二重譲渡が発覚すると、譲渡先の会社どうしで債権の優先権をめぐる争いが生じるだけでなく、譲渡した側が損害賠償を請求されたり、詐欺罪や業務上横領罪といった刑事責任を問われたりする可能性があります。
複数の債権を扱っている場合は、譲渡先の会社名、契約日、債権額を一覧にして社内で管理してください。どの債権をどの会社へ譲渡したかを把握しておくと、意図しない二重譲渡を防げます。
売掛金を別の支払いに使い込んではいけない
2社間ファクタリングで回収を委託された売掛金は、契約に従ってファクタリング会社へ送金する必要があります。
2社間ファクタリングでは、売掛先からの入金が、いったん利用者の口座に入ります。この資金は、名目上は利用者の口座にあっても、契約上はファクタリング会社へ送金するための資金です。給与や仕入代金、税金の支払いなど、他の用途に流用すると、契約違反にあたる可能性があります。
入金口座の残高と、送金予定の金額を照らし合わせて管理してください。資金繰りの都合で送金が難しくなりそうな場合は、期日を待たずに、直ちにファクタリング会社へ相談する必要があります。
分割返済や買戻しを求める契約に注意する
買取型のファクタリングは、原則として売掛債権の売買契約であり、分割して返済するような借入契約ではありません。
契約書に、あらかじめ決められた期間で分割して支払う条項や、売掛先が支払わなかった場合に利用者へ買戻しを義務づける条項、保証や担保、利息に相当する費用を求める条項がないかを確認してください。これらの条件が組み合わさっている場合、実質的に貸付けと同様の機能を持つ契約になっているおそれがあります。金融庁は、経済的に貸付けと同様の機能を有していると思われるファクタリングについて、貸金業に該当するおそれがあるとしています。
契約内容が貸付けに該当するかどうか判断がつかない場合は、契約前に弁護士へ相談してください。
契約書と見積書を受け取って保管する
契約の際は、見積書と契約書を必ず受け取り、内容が一致しているかを確認してください。
確認する項目は、手数料、追加費用の有無、実際に振り込まれる金額です。見積書の段階で提示された数値と、契約書に記載された数値が異なっていないかを照らし合わせてください。あわせて、償還請求権の有無、売掛先への通知の要否、債権譲渡登記の要否、売掛金の送金義務、違約金に関する条項も読んでおく必要があります。
署名した後も、契約書、見積書、実際の振込記録を保管してください。契約内容について後から確認が必要になった場合、書面が手元に残っていれば、担当者とのやり取りに頼らず事実関係を確認できます。
